

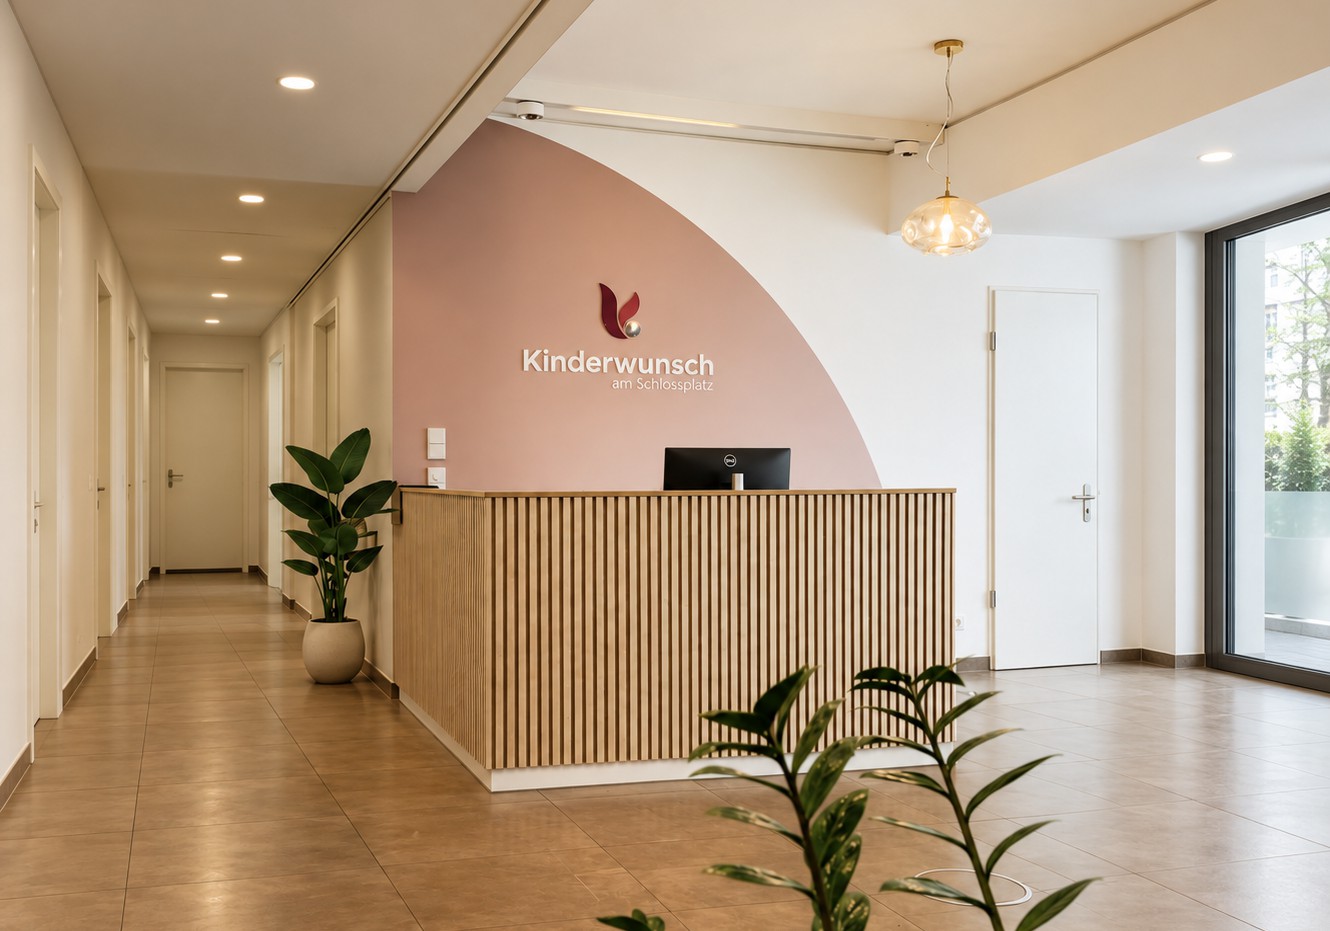


Венчурная инвестиция в уже прибыльную модель клиники: первая клиника компании в Штутгарте вышла на безубыточность на 6-м месяце работы и самостоятельно финансирует себя с весны 2026 года. Капитал раунда направляется на масштабирование проверенной модели, а не на проверку гипотезы.
Региональный фокус проекта: Германия (Штутгарт, далее Кёльн и Берлин; еще 12 городов уже определены), впоследствии Швейцария, Австрия и другие европейские рынки.
Проблематика
Спрос на лечение бесплодия в Германии растет значительно быстрее, чем количество клиник:
- Количество циклов ЭКО в Германии выросло на 73% с 2013 года, а количество клиник — только на 12%. Спрос растет примерно в 6 раз быстрее, чем предложение.
- 1 из 6 пар сталкивается с бесплодием.
- В Германии плотность клиник составляет лишь треть от уровня зрелых рынков ЕС.
- Новые лицензии для работы с обязательным медицинским страхованием практически не выдаются уже 20–30 лет, а действующие клиники фактически контролируют доступ новых игроков на рынок.
- Молодым врачам невыгодно открывать собственную практику без такой лицензии — риск высокий, поэтому большинство выбирает работу по найму.
Рынок фрагментирован: 92% из 130 центров репродуктивной медицины в Германии принадлежат самим врачам-владельцам, тогда как в Испании, Великобритании и Скандинавии 50–70% рынка уже консолидировано сетями. Компания рассматривает Германию как последний крупный неконсолидированный рынок в Европе.
Решение и продукт
PatientFirst Fertility объединяет в одной модели три элемента: привлечение пациентов, собственное программное обеспечение и собственные клиники.
- Привлечение пациентов (Fertilly): крупнейший в Германии цифровой канал привлечения пациентов в сфере репродуктивной медицины — 60 000 обращений с момента запуска. Благодаря этому новая клиника среднего размера заполнена с первого дня. Соотношение пожизненной ценности пациента к стоимости его привлечения (CLTV/CAC) — более 9x.
- PatientFirst OS: собственная AI-операционная система клиники. 100% безбумажная работа от записи на прием до оплаты, на 50% меньше административного персонала на одного врача, на 30% больше пациентов на одного врача, 44 минуты от консультации до плана лечения.
- Частные клиники по §30 GewO: первая в Германии клиника репродуктивной медицины с таким статусом. Она не требует лицензии для работы с обязательным медицинским страхованием и работает только с пациентами с частной страховкой и теми, кто оплачивает лечение самостоятельно. Маржа на таком лечении примерно в 3,5 раза выше.
- Собственная подготовка врачей: клиника имеет право обучать профильных специалистов, поэтому дефицит врачей компания закрывает собственным кадровым резервом.
Краткий анализ рынка
- Спрос на лечение бесплодия растет на 10,6% в год.
- Страховые компании в рамках обязательного страхования все меньше покрывают лечение бесплодия, поэтому все больше пациентов переходят в частный сегмент, с которым работает компания.
- Рынок активно консолидируют фонды прямых инвестиций и стратегические игроки. Сделки в секторе: Eugin / Fresenius Helios (2020, €430 млн, 13,9x EBITDA), CARE Fertility / Nordic Capital (2022, £300 млн, 15,7x EBITDA), European IVF group / PE (2022, 16x EBITDA), IVIRMA / KKR (2022, €3 млрд, 25x EBITDA), Eugin / IVI RMA + GED (2023, до €500 млн), ART Fertility / IVIRMA (2025).
- Вход при оценке €15 млн pre-money, тогда как сделки в секторе в 2020–2022 годах проходили по 14–25x EBITDA.
- Потенциальные покупатели: фонды прямых инвестиций и крупные европейские сети клиник репродуктивной медицины, которые уже приобретают игроков на рынке (KKR, Nordic Capital, IVIRMA, Fresenius и другие).
Материальные и нематериальные активы
Каждая новая клиника получает шесть готовых активов, которые сокращают время, стоимость и риски открытия:
- Регуляторный опыт по §30: лицензирование не задерживает открытие клиники.
- Готовый проект строительства и соответствия нормам: проверенные в Штутгарте решения по гигиене, вентиляции, пожарной безопасности и чистым помещениям.
- Система привлечения пациентов Fertilly: 60 000 обращений за 5 лет; данные о спросе помогают выбирать локации для новых клиник; CLTV/CAC более 9x.
- PatientFirst OS: каждая клиника запускается на одной системе, полностью без бумаги.
- Собственная подготовка специалистов: разрешение на обучение врачей превращает дефицит кадров во внутренний кадровый резерв.
- Бренд работодателя: в Штутгарте наняли 9 человек без каких-либо затрат на рекрутинг; кандидаты для Кёльна и Берлина уже находятся на этапе переговоров.
- Доверие пациентов: 34 отзыва в Google, все на 5 звезд; ни один отзыв не модерировался и не удалялся.
Текущее состояние развития проекта и достижения
Клиника в Штутгарте (Kinderwunsch am Schlossplatz) работает с октября 2025 года:
- Вышла на безубыточность на 6-м месяце, на 4 месяца раньше плана.
- Выручка в июле 2026 года — €155 тыс., то есть ~€1,9 млн в годовом выражении.
- EBITDA-маржа клиники — 32% на 9-м месяце работы; аналогичные результаты и в августе.
- Клиника самостоятельно финансирует себя с весны 2026 года и уже существенно покрывает расходы головного офиса.
- Клиника полностью заполнена.
Следующие клиники:
- Кёльн: готовы подписывать договор сразу после закрытия раунда (формат «клиника в клинике» с местным партнером).
- Берлин: переговоры по помещению на финальном этапе.
Раунд и финансирование
- Компания привлекает €5 млн в капитал и планирует €4 млн банковского кредита на клиники в Кёльне и Берлине: €3 млн при оценке €15 млн pre-money сейчас, далее €2 млн при оценке €20 млн pre-money в I квартале 2027 года.
- Уже подтверждено €2,2 млн; до первого закрытия осталось €800 тыс.
- Каждая новая клиника требует ~€3,5 млн: ~€2 млн собственного капитала и ~€1,5 млн банковского кредита на уровне клиники.
- Среди инвесторов и наставников компании — основатели и руководители успешных компаний в сфере здравоохранения: Oliver Tamimi (Omnicare), Nicolas Weber (medneo), Julian Lechner (Rex), Thies Harbeck и Heinz Jacqui (ACURA), Simon Bolz (Klara).
Команда и персонал
- Christoph Müller-Guntrum — основатель и CEO. Построил Fertilly — ведущую цифровую платформу репродуктивной медицины в Германии, и клинику в Штутгарте. Опыт работы в BCG, образование — Harvard Business School.
- Francesca Sacchi — COO.
- Ryan Kollat — VP Growth.
- Verena Peuten и Dr Maximilian Groß — врачи репродуктивной медицины клиники в Штутгарте.
- Dr Andreas Tandler-Schneider — советник. Глава Немецкого регистра ЭКО (D-I-R), руководитель Fertility Center Berlin.
- Oliver Tamimi — совет директоров. Построил и продал Omnicare — национальную онкологическую платформу с выручкой €750 млн в год.
- Simon Bolz — совет директоров. Соосновал и продал Klara Health — платформу коммуникации с пациентами для медицинских практик.
Основные текущие и целевые показатели проекта
Текущие показатели (клиника в Штутгарте):
- ~€1,9 млн выручки в годовом выражении (июль 2026).
- EBITDA-маржа клиники — не менее 32%.
- Безубыточность на 6-м месяце работы.
- 60 000 обращений пациентов через Fertilly, CLTV/CAC более 9x.
Целевые показатели:
- Два новых врача в Штутгарте должны удвоить выручку клиники в 2027 году и увеличить ее EBITDA-маржу до 39%.
- Открытие клиник в Кёльне и Берлине в 2027–2028 годах, далее — по 2 новые клиники в год.
- Зрелая клиника: ~€4,3 млн выручки и ~€1,8 млн EBITDA в год (маржа 39%), безубыточность на 9-м месяце.
- Операционная безубыточность группы — в 2029 году.
- К 2037 году: 18 клиник, ~€88 млн выручки и ~€32 млн EBITDA.
Все целевые показатели — прогнозы менеджмента компании.
Предложение для инвестора
Венчурный тип инвестиций, предусматривающий получение прибыли исключительно за счет роста капитализации компании и последующей продажи доли ICLUB, без выплаты дивидендов.
- Минимальный чек: $5 000; участие через SPV (First Layer); венчурная модель (прибыль через рост капитализации).
- Оценка: €15 млн pre-money.
- Сроки: дедлайн 01.11.2026.
Возможности выхода из проекта
- 2028 год: 5 клиник, ~€6 млн выручки, операционная безубыточность. Оценка компании ~€50 млн — в ~3,1 раза выше, чем сейчас.
- 2030 год: 9 клиник, ~€21 млн выручки. Оценка ~€118 млн (16x EBITDA на следующие 12 месяцев) — в ~7,9 раза выше, чем сейчас.
- 2037 год: 18 клиник, ~€88,5 млн выручки, ~€32,1 млн EBITDA. Оценка €437–565 млн (12–16x EBITDA) — в 29–38 раз выше, чем сейчас.
- Базовый сценарий для инвестора: 19,9x на вложенный капитал и 29,7% IRR при выходе в 2037 году по мультипликатору 12x EBITDA.
- Даже если EBITDA будет на 30% ниже плана, а мультипликатор выхода — только 8x, расчетный результат — 10,5x на вложенный капитал и 22,7% IRR.
- Покупателями могут стать фонды прямых инвестиций и крупные сети клиник, которые уже консолидируют рынок: сделки 2020–2022 годов проходили по 14–25x EBITDA.
Потенциальный мультипликатор: вход при оценке €15 млн в компанию с уже прибыльной клиникой, тогда как сделки в секторе проходят по 14–25x EBITDA. Даже при консервативном сценарии расчеты компании показывают запас на случай более низких мультипликаторов и более медленного выполнения плана.
Ознакомиться с дополнительной информацией о проекте можно после регистрации в приложении по ссылке или QR-коду.
Присоединяйтесь к закрытому чату в Telegram, чтобы узнать о других актуальных инвестиционных предложениях: https://t.me/+qNeq1Ir3irZhMTBi
