

Венчурна інвестиція у вже прибуткову модель клініки: перша клініка компанії в Штутгарті вийшла на беззбитковість на 6-й місяць роботи і сама себе фінансує з весни 2026 року. Капітал раунду йде на масштабування перевіреної моделі, а не на перевірку гіпотези.
Регіональний фокус проекту: Німеччина (Штутгарт, далі Кельн і Берлін; ще 12 міст уже визначено), згодом Швейцарія, Австрія та інші європейські ринки
Проблематика
Попит на лікування безпліддя в Німеччині росте значно швидше, ніж кількість клінік:
-
Кількість циклів ЕКЗ у Німеччині зросла на 73% з 2013 року, а кількість клінік – лише на 12%. Попит росте приблизно в 6 разів швидше, ніж пропозиція
-
1 з 6 пар стикається з безпліддям
-
У Німеччині лише третина від щільності клінік, яка є на зрілих ринках ЄС
-
Нових ліцензій для роботи з обов'язковою медстраховкою практично не видають уже 20–30 років, а чинні клініки фактично контролюють доступ нових гравців на ринок
-
Молодим лікарям невигідно відкривати власну практику без такої ліцензії – ризик високий, тому більшість обирає роботу за наймом
Ринок роздроблений: 92% із 130 центрів репродуктивної медицини в Німеччині належать самим лікарям-власникам, тоді як в Іспанії, Великій Британії та Скандинавії 50–70% ринку вже консолідовано мережами. Компанія розглядає Німеччину як останній великий неконсолідований ринок у Європі.
Рішення та продукт
PatientFirst Fertility поєднує в одній моделі три елементи: залучення пацієнтів, власне програмне забезпечення і власні клініки.
-
Залучення пацієнтів (Fertilly): найбільший у Німеччині цифровий канал залучення пацієнтів у сфері репродуктивної медицини – 60 000 звернень з моменту запуску. Завдяки цьому нова клініка середнього розміру заповнена з першого дня. Співвідношення довічної цінності пацієнта до вартості його залучення (CLTV/CAC) – понад 9x.
-
PatientFirst OS: власна AI-операційна система клініки. 100% безпаперова робота від запису на прийом до оплати, на 50% менше адміністративного персоналу на одного лікаря, на 30% більше пацієнтів на лікаря, 44 хвилини від консультації до плану лікування.
-
Приватні клініки за §30 GewO: перша в Німеччині клініка репродуктивної медицини з таким статусом. Вона не потребує ліцензії для роботи з обов'язковою медстраховкою і працює тільки з приватно застрахованими пацієнтами і тими, хто платить сам. Маржа на такому лікуванні приблизно в 3,5 раза вища.
-
Власна підготовка лікарів: клініка має право навчати профільних спеціалістів, тож нестачу лікарів компанія закриває власним кадровим резервом.
Короткий аналіз ринку
-
Попит на лікування безпліддя росте на 10,6% на рік
-
Страхові компанії з обов'язковим страхуванням дедалі менше покривають лікування безпліддя, тому все більше пацієнтів переходить у приватний сегмент, з яким працює компанія
-
Ринок активно консолідують фонди прямих інвестицій і стратегічні гравці. Угоди в секторі: Eugin / Fresenius Helios (2020, €430 млн, 13,9x EBITDA), CARE Fertility / Nordic Capital (2022, £300 млн, 15,7x EBITDA), European IVF group / PE (2022, 16x EBITDA), IVIRMA / KKR (2022, €3 млрд, 25x EBITDA), Eugin / IVI RMA + GED (2023, до €500 млн), ART Fertility / IVIRMA (2025)
-
Вхід за оцінкою €15 млн pre-money, тоді як угоди в секторі у 2020–2022 роках проходили за 14–25x EBITDA
-
Потенційні покупці: фонди прямих інвестицій і великі європейські мережі клінік репродуктивної медицини, які вже купують гравців на ринку (KKR, Nordic Capital, IVIRMA, Fresenius та інші)
Матеріальні та нематеріальні активи
Кожна нова клініка отримує шість готових активів, що скорочує час, вартість і ризики відкриття:
-
Регуляторний досвід за §30: ліцензування не затримує відкриття клініки
-
Готовий проект будівництва та відповідності нормам: перевірені в Штутгарті рішення щодо гігієни, вентиляції, пожежної безпеки та чистих приміщень
-
Система залучення пацієнтів Fertilly: 60 000 звернень за 5 років; дані про попит допомагають обирати місця для нових клінік; CLTV/CAC понад 9x
-
PatientFirst OS: кожна клініка запускається на одній системі, повністю без паперу
-
Власна підготовка спеціалістів: дозвіл на навчання лікарів перетворює нестачу кадрів на внутрішній кадровий резерв
-
Бренд роботодавця: у Штутгарті найняли 9 людей без жодних витрат на рекрутинг; кандидати для Кельна і Берліна вже на етапі переговорів
-
Довіра пацієнтів: 34 відгуки в Google, усі на 5 зірок; жоден відгук не модерувався і не видалявся
Поточний стан розвитку проекту та досягнення
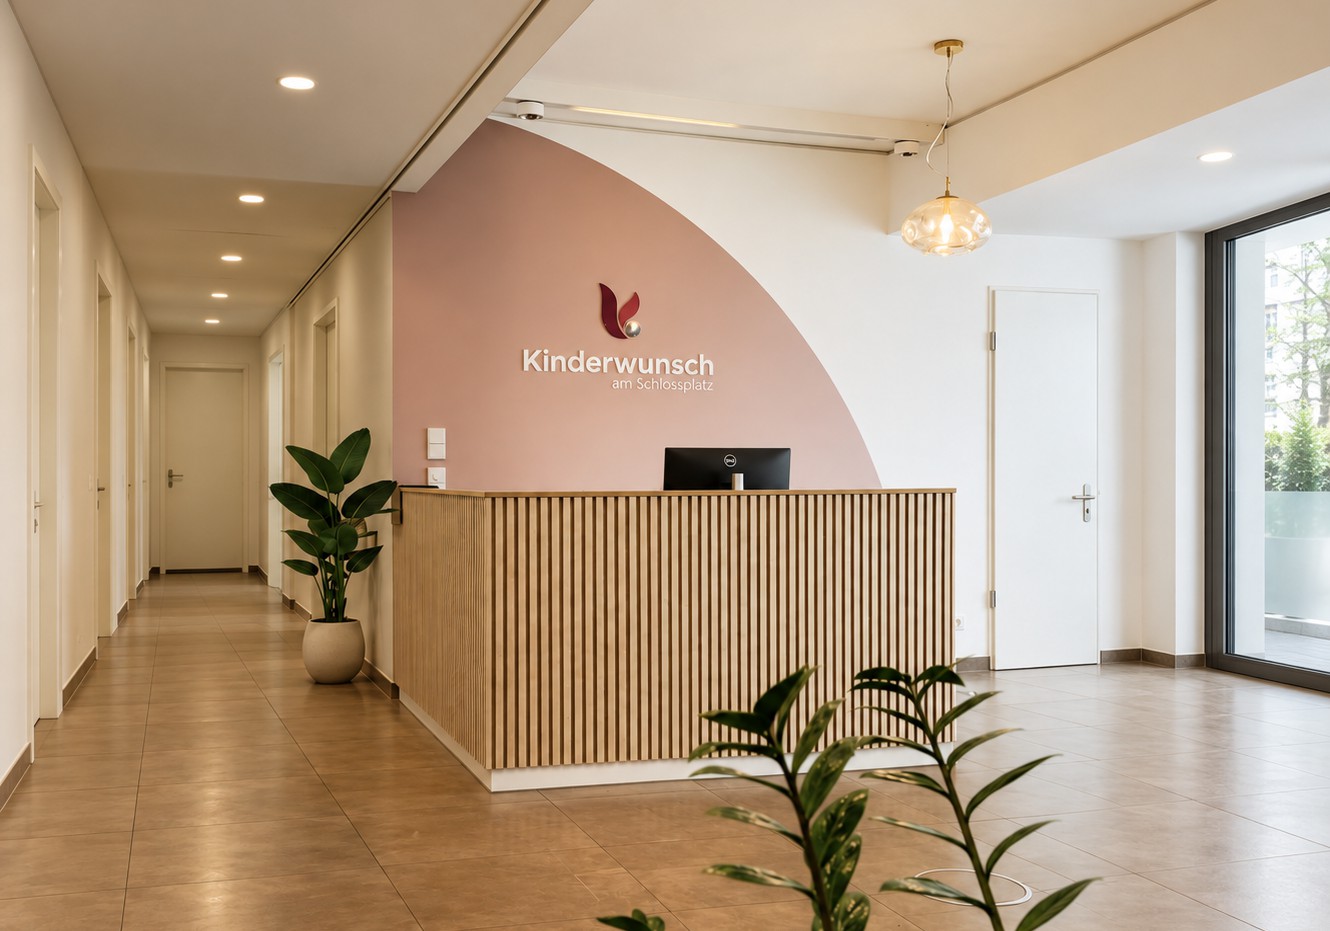
Клініка в Штутгарті (Kinderwunsch am Schlossplatz) працює з жовтня 2025 року:
-
Вийшла на беззбитковість на 6-й місяць, на 4 місяці раніше за план
-
Виручка в липні 2026 року – €155 тис., тобто ~€1,9 млн у річному вимірі
-
EBITDA-маржа клініки – 32% на 9-й місяць роботи; схожі результати і в серпні
-
Клініка сама себе фінансує з весни 2026 року і вже суттєво покриває витрати головного офісу
-
Клініка повністю заповнена
Наступні клініки:
-
Кельн: готові підписувати договір одразу після закриття раунду (формат «клініка в клініці» з місцевим партнером)
-
Берлін: переговори щодо приміщення на фінальному етапі
Раунд і фінансування
-
Компанія залучає €5 млн в капітал і планує €4 млн банківського кредиту на клініки в Кельні та Берліні: €3 млн за оцінкою €15 млн pre-money зараз, далі €2 млн за оцінкою €20 млн pre-money у І кварталі 2027 року
-
Вже підтверджено €2,2 млн; до першого закриття лишилось €800 тис.
-
Кожна нова клініка потребує ~€3,5 млн: ~€2 млн власного капіталу і ~€1,5 млн банківського кредиту на рівні клініки
-
Серед інвесторів і наставників компанії – засновники та керівники успішних компаній у сфері охорони здоров'я: Oliver Tamimi (Omnicare), Nicolas Weber (medneo), Julian Lechner (Rex), Thies Harbeck і Heinz Jacqui (ACURA), Simon Bolz (Klara)
Команда і персонал
-
Christoph Müller-Guntrum – засновник і CEO. Побудував Fertilly – провідну цифрову платформу репродуктивної медицини в Німеччині, та клініку в Штутгарті. Досвід у BCG, освіта – Harvard Business School.
-
Francesca Sacchi – COO.
-
Ryan Kollat – VP Growth.
-
Verena Peuten і Dr Maximilian Groß – лікарі репродуктивної медицини клініки в Штутгарті.
-
Dr Andreas Tandler-Schneider – радник. Голова Німецького реєстру ЕКЗ (D-I-R), керівник Fertility Center Berlin.
-
Oliver Tamimi – рада директорів. Побудував і продав Omnicare – національну онкологічну платформу з виручкою €750 млн на рік.
-
Simon Bolz – рада директорів. Співзаснував і продав Klara Health – платформу комунікації з пацієнтами для медичних практик.
Основні поточні і цільові показники проекту
Поточні показники (клініка в Штутгарті):
-
~€1,9 млн виручки в річному вимірі (липень 2026)
-
EBITDA-маржа клініки – не менше 32%
-
Беззбитковість на 6-й місяць роботи
-
60 000 звернень пацієнтів через Fertilly, CLTV/CAC понад 9x
Цільові показники:
-
Двоє нових лікарів у Штутгарті мають подвоїти виручку клініки у 2027 році і підняти її EBITDA-маржу до 39%
-
Відкриття клінік у Кельні та Берліні у 2027–2028 роках, далі – по 2 нові клініки на рік
-
Зріла клініка: ~€4,3 млн виручки і ~€1,8 млн EBITDA на рік (маржа 39%), беззбитковість на 9-й місяць
-
Операційна беззбитковість групи – у 2029 році
-
До 2037 року: 18 клінік, ~€88 млн виручки і ~€32 млн EBITDA
Усі цільові показники – прогнози менеджменту компанії.
Пропозиція для інвестора
Венчурний тип інвестицій, що передбачає отримання прибутку виключно через зростання капіталізації компанії та подальший продаж частки ICLUB, без виплат дивідендів.
-
Мінімальний чек: 5 000 дол.; участь через SPV (First Layer); венчурна модель (прибуток через зростання капіталізації)
-
Оцінка: €15 млн pre-money
-
Строки: дедлайн 01.11.2026
Можливості виходу із проекту
-
2028 рік: 5 клінік, ~€6 млн виручки, операційна беззбитковість. Оцінка компанії ~€50 млн – у ~3,1 раза вище, ніж зараз
-
2030 рік: 9 клінік, ~€21 млн виручки. Оцінка ~€118 млн (16x EBITDA на наступні 12 місяців) – у ~7,9 раза вище, ніж зараз
-
2037 рік: 18 клінік, ~€88,5 млн виручки, ~€32,1 млн EBITDA. Оцінка €437–565 млн (12–16x EBITDA) – у 29–38 разів вище, ніж зараз
-
Базовий сценарій для інвестора: 19,9x на вкладений капітал і 29,7% IRR при виході у 2037 році за мультиплікатором 12x EBITDA
-
Навіть якщо EBITDA буде на 30% нижчою за план, а мультиплікатор виходу – лише 8x, розрахунковий результат – 10,5x на вкладений капітал і 22,7% IRR
-
Покупцями можуть стати фонди прямих інвестицій і великі мережі клінік, які вже консолідують ринок: угоди 2020–2022 років проходили за 14–25x EBITDA
Потенційний мультиплікатор: вхід за оцінкою €15 млн у компанію з уже прибутковою клінікою, тоді як угоди в секторі проходять за 14-25x EBITDA. Навіть за консервативного сценарію розрахунки компанії показують запас на випадок нижчих мультиплікаторів і повільнішого виконання плану.
Ознайомитись з додатковою інформацією про проект можна після реєстрації у додатку за посиланням або QR кодом.
Приєднуйтесь до закритого чату в Telegram щоб дізнатися про інші акутальні інвестиційні пропозиції - https://t.me/+qNeq1Ir3irZhMTBi