DefenceTech превращается в одно из самых перспективных направлений венчурного инвестирования, а Украина — в важный центр разработки и испытания оборонных технологий. В условиях войны украинские компании создают инновационные решения, которые привлекают все больше внимания международных инвесторов. При этом ключевым вызовом остается превращение технологических разработок в масштабируемый глобальный бизнес.
Одним из инвесторов, активно развивающих это направление, является Виктория Тигипко, основательница и управляющий партнер венчурного фонда TA Ventures. Фонд расширяет инвестиционный фокус на DefenceTech, искусственный интеллект и технологии двойного назначения, используя международную экспертизу и сеть инвесторов для поддержки перспективных компаний.
В эксклюзивном интервью InVenture Виктория Тигипко рассказала об инвестиционной стратегии TA Ventures в оборонных технологиях, критериях отбора DefenceTech-стартапов, привлечении международного капитала, перспективах M&A и возможностях превращения Украины в глобальный центр оборонных инноваций.
DefenceTech для TA Ventures — это новая крупная ставка или вынужденная реакция на войну и рост оборонных бюджетов?
Это не ставка на войну. Это ставка на новую архитектуру глобальной безопасности. Десятилетиями мир оптимизировал экономику ради эффективности, глобализации и минимальных затрат. Теперь ключевыми становятся безопасность, автономность, устойчивость и технологический суверенитет.
Посмотрим на масштабы. По оценке SIPRI, мировые военные расходы в 2024 году достигли $2,72 трлн, увеличившись на 9,4% в реальном выражении. НАТО согласовало новую цель — 5% ВВП на оборону и связанные с безопасностью потребности к 2035 году. Европейский план Readiness 2030 предусматривает возможность мобилизовать до €800 млрд дополнительных оборонных расходов. Это не краткосрочный цикл. Это структурное перераспределение капитала на следующие 10–20 лет.
Для TA Ventures наиболее интересны технологии, делающие оборону умнее, дешевле и автономнее: AI, робототехника, кибербезопасность, навигация, связь, сенсоры.
Сегодня у Украины есть то, что невозможно купить ни за какие деньги, — опыт проверки технологий в самых сложных реальных условиях. Наша задача — превратить этот опыт в глобальные компании.
В интервью Forbes вы сказали, что DefenceTech становится одним из ключевых сегментов TA Ventures. Но DefenceTech — не классическое направление венчурного инвестирования. Где именно вы видите венчурную экономику: в hardware, AI layer, software, data, autonomy, sensors, cyber, space или dual-use инфраструктуре?
Наибольшая стоимость в DefenceTech создается не вокруг железа, а вокруг интеллекта, который им управляет.
Меня интересуют прежде всего три уровня. Первый — AI и autonomy: системы, способные принимать решения в условиях ограниченной связи, помех и неполных данных. Второй — software, data и sensor fusion: технологии, объединяющие сотни или тысячи физических систем в единую сеть. Третий — критическая инфраструктура: защищенная связь, навигация, кибербезопасность, космические технологии и производственное программное обеспечение.
Почему? Anduril достиг оценки $30,5 млрд в раунде 2025 года, Shield AI — $5,3 млрд, Helsing — €12 млрд. Инвесторы платят не просто за оборудование. Они платят за технологические платформы, которые можно масштабировать на множество продуктов и рынков.
Hardware мы тоже рассматриваем. Но если компания производит еще один дрон из доступных всем компонентов, это не обязательно венчурная история.
Мы ищем не следующий дрон. Мы ищем следующую операционную систему для миллионов автономных машин.
В Украине уже есть кейсы Swarmer, Buntar, HIMERA, The Fourth Law, Farsight Vision, UForce. Что для вас является настоящим доказательством успеха DefenceTech-компании: привлеченный капитал, стратегический инвестор, международный контракт, IPO или стабильная выручка?
Украинский DefenceTech уже создает единорогов. И это, пожалуй, самый сильный сигнал для глобального венчурного рынка.
UForce недавно оказалась в центре внимания благодаря сообщениям о новом раунде на $500 млн при оценке $5 млрд. Пока речь идет о не подтвержденной компанией сделке, но сам масштаб интереса впечатляет. Sine Engineering, разрабатывающая технологии защищенной связи и навигации, также готовит новости о своем финансировании.
Это принципиальное изменение. Еще несколько лет назад украинский DefenceTech воспринимали преимущественно как локальную индустрию. Сегодня глобальный капитал начинает оценивать украинские технологии в миллиарды долларов.
Но привлеченные инвестиции — не победа. Это право продолжать игру.
Для меня существуют три настоящих критерия успеха. Первый — боевая валидация. Технология должна доказать свою эффективность в реальных условиях, а не только в презентации. Второй — повторяющаяся выручка. Контракты, повторные заказы, прибыльная экономика производства и способность масштабироваться. Третий — глобальный рынок. Международные заказчики, стратегические партнеры и интеграция в оборонные экосистемы НАТО.
Мой ориентир — украинские DefenceTech-компании с годовой выручкой от $100 млн, собственной интеллектуальной собственностью и глобальными продажами.
Оценка компании — это мнение инвестора. Повторный контракт — это голосование клиента собственными деньгами. А настоящий успех — когда украинская технология становится незаменимой для глобального рынка.
ПРОВЕРКА ТЕЗИСА «УКРАИНА — КРЕМНИЕВАЯ ДОЛИНА DEFENCETECH»
Вы сказали, что у Украины есть шанс стать «Кремниевой долиной DefenceTech». Что должно произойти, чтобы это не осталось лишь красивой метафорой?
Кремниевая долина — это не место, где много стартапов. Это место, где системно рождаются глобальные компании.
В Украине уже есть главное — инженерные таланты, реальный спрос и беспрецедентная скорость испытания технологий. Но этого недостаточно.
Нам нужны три фундаментальных изменения.
Первое — капитал. По украинским государственным оценкам, производственный потенциал оборонной индустрии в 2025 году составлял около $35 млрд. Но значительная часть мощностей оставалась недозагруженной из-за ограниченных бюджетов закупок.
Второе — международный рынок. Украинские технологии должны интегрироваться в оборонные системы НАТО через лицензирование, экспорт, совместные предприятия и локализованное производство.
Третье — институты. Необходимы защита интеллектуальной собственности, прогнозируемые закупки, прозрачные правила экспорта и международные инвестиционные структуры.
Мой личный критерий успеха: в течение следующих пяти–семи лет увидеть как минимум 3–5 украинских DefenceTech-единорогов.
Нам нужна не украинская версия Silicon Valley. Нам нужна собственная глобальная DefenceTech-экосистема.
Может ли Украина создать DefenceTech-компании масштаба Anduril, Shield AI или Helsing, или украинский рынок скорее станет источником технологий для западных игроков?
Я категорически против модели, при которой Украина создает технологии, а всю капитализацию получает кто-то другой.
Посмотрим на цифры. В 2025 году Anduril привлек $2,5 млрд при оценке $30,5 млрд. Helsing привлек €600 млн при оценке €12 млрд. Shield AI достиг оценки $5,3 млрд. Эти компании доказывают: DefenceTech уже способен создавать десятки миллиардов долларов стоимости.
У Украины есть уникальное преимущество — самый быстрый цикл проверки оборонных технологий в реальных условиях. Но нам не хватает масштабного капитала, доступа к международным оборонным закупкам и индустриальной инфраструктуры.
Поэтому я вижу партнерскую модель: украинские R&D и интеллектуальная собственность, европейское и американское производство, международный капитал, глобальные продажи. Joint ventures — да. Стратегические инвестиции — да. Партнерства с Rheinmetall, BAE Systems, Thales, Anduril — да. Но не по модели, в которой Украина остается дешевым R&D-подрядчиком.
Мы должны экспортировать не только технологии. Мы должны экспортировать компании, владеющие этими технологиями.
Какова роль венчурных фондов в DefenceTech: финансировать R&D, помогать с выходом на рынок, выстраивать международную структуру, открывать доступ к системе государственных закупок или готовить компанию к M&A?
В DefenceTech деньги — самое дешевое, что хороший фонд может дать компании. Самое ценное — доступ к рынку.
Украинские основатели часто превосходят западных конкурентов по скорости разработки. Но они не обязательно знают, как продавать Пентагону, проходить европейские закупки, выстраивать международные цепочки поставок или структурировать стратегическую сделку.
Поэтому роль венчурного фонда — это три вещи: капитал, коммерциализация и глобальное масштабирование.
В Украине уже более 2 500 DefenceTech-компаний в Brave1, свыше 5 000 технологических решений, а венчурные инвестиции, привлеченные командами при поддержке экосистемы Brave1, превысили $450 млн. Это уже серьезная экосистема. Но следующий этап — создание компаний с международными контрактами на десятки и сотни миллионов долларов.
Я хочу, чтобы TA Ventures помогал украинским основателям не только получить следующий раунд, но и построить международную компанию, которую через пять лет захотят купить или с которой захотят работать крупнейшие оборонные корпорации мира.
Капитал финансирует технологию. Правильные партнерства превращают ее в глобальный бизнес.
Что должно измениться в украинской системе оборонных закупок, чтобы частные фонды активнее инвестировали в DefenceTech?
Нам нужно перейти от экономики срочных закупок к экономике прогнозируемого спроса.
В 2025 году доля украинских производителей в закупках Агентства оборонных закупок выросла с 46% до 82%. Объем контрактов с отечественными производителями достиг почти 430 млрд грн. Это колоссальный прогресс.
Но для инвестора ключевой вопрос не только в том, сколько государство закупает сегодня, но и в том, будет ли спрос через три года. Нужны многолетние рамочные контракты, прозрачные критерии отбора, быстрые испытания, предсказуемые платежи и возможность финансировать производство под государственные заказы. И принципиально важно перейти от закупки единиц техники к закупке результата.
Меня интересует не цена одного дрона. Меня интересуют стоимость успешной миссии, надежность системы и скорость адаптации к новым угрозам.
Государство должно стать не только крупнейшим покупателем украинского DefenceTech, но и первым институциональным заказчиком, который помогает компаниям выходить на глобальный рынок.
Вы говорите, что продукты должны масштабироваться из Украины в Европу, США и Азию. Но DefenceTech ограничен экспортным контролем. Как инвестор учитывает этот риск еще до заключения сделки?
В DefenceTech экспортный контроль — это не юридическая формальность. Это часть инвестиционной модели. Можно иметь лучшую в мире технологию, но если ее невозможно легально продавать за пределами одной страны, потенциальный рынок резко сужается.
Поэтому еще до инвестиции мы должны проверить три вещи. Первое — кому принадлежит интеллектуальная собственность и можно ли законно использовать ее в международной структуре. Второе — какие украинские, американские и европейские экспортные ограничения применяются к продукту, компонентам и технологическим данным. Третье — существует ли законный путь к международному производству, лицензированию и продажам.
Именно поэтому так важны программы Brave International, Brave Germany и совместные инициативы с НАТО. Украина уже создает международные механизмы сотрудничества, в том числе программы грантового финансирования более чем на €100 млн.
Моя позиция проста: украинские технологии должны оставаться под защитой украинских интересов, но получать доступ к глобальным рынкам. Нам нужна не дерегуляция любой ценой, а быстрый, прозрачный и безопасный коридор международной коммерциализации.
Какой формат международного масштабирования вы считаете наиболее реалистичным для украинских DefenceTech-компаний: экспорт, лицензирование, совместное предприятие, локализация производства в ЕС, M&A-сделка с западным стратегическим инвестором или партнерство с крупными оборонными корпорациями?
Моя ставка — на joint ventures. Но не любой ценой и не за счет утраты украинской интеллектуальной собственности. Сильнейшая модель — украинские технологии и инженерия, западный капитал, локализованное производство и доступ к международным оборонным контрактам. По оценке СНБО на 2026 год, производственный потенциал оборонной индустрии Украины составляет около $55 млрд в год. Это в 55 раз больше, чем в начале полномасштабного вторжения. Но мировой рынок значительно больше украинского бюджета закупок.
Поэтому я вижу три основных формата: совместное производство с европейскими партнерами, стратегические инвестиции американских и европейских корпораций и лицензирование технологий с защитой IP. Особенно перспективными считаю партнерства с Германией, Польшей, Данией, странами Балтии, Великобританией и США.
И важно: Украина должна входить в эти партнерства не в качестве младшего поставщика, а как полноценный технологический партнер.
Мы должны перестать продавать только продукцию. Нужно продавать технологическое преимущество — и сохранять долю в его будущей стоимости.
Кто будет покупать украинские DefenceTech-компании: американские оборонные корпорации, европейские оборонные концерны, dual-use платформы, промышленные группы или суверенные фонды?
Я думаю, что наиболее агрессивными покупателями будут не старые оборонные корпорации, а новые технологические платформы. Традиционные игроки — Lockheed Martin, RTX, BAE Systems, Rheinmetall, Thales, Leonardo — располагают производством, бюджетами и каналами государственных продаж. Но компании нового поколения — Anduril, Helsing, Shield AI — развиваются с другой скоростью и нуждаются в технологиях, которые могут интегрировать в свои платформы.
Anduril в 2026 году привлек $5 млрд при оценке $61 млрд. Shield AI достиг оценки $12,7 млрд. Это уже огромные технологические платформы, способные финансировать стратегические приобретения.
Я ожидаю консолидации вокруг автономности, защищенной связи, сенсоров, противодействия дронам и программного обеспечения.
Суверенные фонды и промышленные группы тоже будут играть роль, но преимущественно как инвесторы и партнеры.
Лучший exit для украинской компании — когда западный стратегический инвестор понимает: дешевле купить эту технологию сегодня, чем потратить пять лет на попытки ее повторить.
ОСНОВНЫЕ ПОДХОДЫ TA VENTURES К ИНВЕСТИРОВАНИЮ В DEFENCETECH
Классические венчурные фонды отдают предпочтение software, поскольку его легко масштабировать. Но война продемонстрировала значение hardware, сенсоров, дронов, РЭБ и робототехники. Готова ли TA Ventures инвестировать в hardware-компании?
Да. Но мы не хотим финансировать завод ради завода. Мы хотим финансировать технологическое преимущество.
В Украине уже более 160 производителей FPV-дронов, а совокупная производственная мощность этого сегмента превышает 8 млн единиц в год. Количество производителей наземных роботизированных систем выросло до более чем 200. Это означает, что hardware стал огромным рынком. Но одновременно конкуренция будет быстро уничтожать маржу в стандартизированных продуктах.
Поэтому нас интересуют компании, где hardware содержит защищенную технологию, собственные алгоритмы, уникальные сенсоры, инженерные решения или критически важные производственные компетенции. Особенно интересны модульные платформы, в которых software постоянно повышает эффективность физического продукта.
И еще один важный критерий — эффективность использования капитала. Можно ли увеличить производство в десять раз без пропорционального увеличения инвестиций в заводы?
В DefenceTech hardware вернулся в венчурную экономику. Но победителями станут те, кто объединит физический продукт с масштабируемым интеллектом.
TA Ventures строит модель на ранней ликвидности и возврате капитала инвесторам начиная с четвертого–пятого года. DefenceTech часто требует длительной сертификации, государственных заказов, развертывания производства и соблюдения международных требований. Не конфликтует ли DefenceTech с вашей моделью early DPI?
Конфликтует, если инвестировать в компанию, которая десять лет разрабатывает продукт без покупателя. Не конфликтует, если инвестировать в технологию, которая уже решает критически важную проблему.
Наша стратегия — не ждать IPO как единственного способа возврата капитала. Мы рассматриваем несколько путей ликвидности: strategic M&A, secondary во время следующих раундов, частичную продажу стратегическому инвестору, консолидацию компаний.
Посмотрим на скорость роста стоимости лидеров. Оценка Anduril выросла с $30,5 млрд в 2025 году до $61 млрд в 2026-м. Shield AI в 2026 году достиг оценки $12,7 млрд. Но важно: рост оценки — это еще не DPI.
Для TA Ventures возврат капитала инвесторам с четвертого–пятого года — стратегический ориентир, а не обещание по каждой сделке. Поэтому мы будем особенно внимательно относиться к структуре раундов, возможностям вторичной ликвидности и стратегическому интересу покупателей.
Хорошая инвестиция — не только та, что может вырасти в десять раз. Это та, из которой у инвестора есть реалистичный путь вернуть деньги.
Какие DefenceTech-компании подходят TA Ventures, а какие — нет? Например: исключительно военное оборудование, dual-use AI, автономные системы, counter-drone, навигация, ISR, кибербезопасность, энергетическая устойчивость, космические технологии, ПО для производства?
Мы инвестируем не в категории. Мы инвестируем в масштабируемые технологические преимущества. Наш приоритет — автономные системы, AI, противодействие дронам, защищенная связь, навигация без GPS, кибербезопасность, сенсоры, робототехника, космические данные и программное обеспечение для оборонного производства. Это сегменты, где можно создать технологическую платформу, а не только отдельный продукт.
Украинский рынок уже демонстрирует масштаб: в Brave1 более 5 000 технологических решений, свыше 200 разработчиков AI-решений и более 300 производителей средств радиоэлектронной борьбы и разведки.
Но мы не будем инвестировать в каждую компанию, которая производит дроны или называет себя AI DefenceTech. Нас не интересуют бизнесы без собственной технологии, с одним заказчиком, непрозрачной структурой собственности или без перспектив международного масштабирования. Наш идеальный стартап — компания, способная начать с украинского оборонного рынка, но построить бизнес с сотнями миллионов долларов глобальной выручки.
Готовы ли вы инвестировать в компании, у которых нет гражданского рынка, но есть сильный оборонный продукт? Обязательна ли для TA Ventures логика dual-use?
Dual-use — преимущество, но не религия. Если технология решает критическую оборонную проблему, имеет большой международный рынок, защищенную интеллектуальную собственность и понятную экономику, отсутствие гражданского применения само по себе не должно останавливать инвестора.
Посмотрим на мировой рынок: оборонные бюджеты измеряются триллионами долларов, а оценки Anduril, Helsing и Shield AI — десятками миллиардов.
В то же время dual-use дает важное преимущество: диверсификацию клиентов. Автономная навигация нужна не только военным, но и логистике, промышленности и спасательным службам. Защищенная связь — обороне, энергетике и критической инфраструктуре.
Поэтому я смотрю не на формальное наличие гражданского рынка, а на три показателя: общий доступный рынок, концентрацию заказчиков и устойчивость спроса. Иногда основатели придумывают гражданское применение только для того, чтобы понравиться венчурным инвесторам. Мне это не нужно. Мне нужна сильная технология и честная бизнес-модель.
Что для вас важнее на ранней стадии развития DefenceTech-компании: команда, технология, фронтовая валидация, первый контракт, кодификация по стандартам НАТО, экспортный потенциал или перспективы выхода из инвестиции?
На первом месте — команда. На втором — доказательство того, что ее технология действительно меняет результат.
В DefenceTech я не верю в красивые презентации без реальной проверки. Мы должны видеть конкретные показатели: успешность миссий, устойчивость к противодействию, себестоимость, скорость производства, повторное использование продукта военными.
По состоянию на ноябрь 2026 года более 600 решений участников Brave1 прошли кодификацию по стандартам НАТО. Через Brave1 Market военные уже заказали более 903 000 единиц продукции на $1,39 млрд. Это свидетельствует о том, что экосистема переходит от прототипов к реальному рынку.
Но кодификация — еще не product-market fit. Первый контракт — еще не масштабируемый бизнес. Я хочу видеть команду, способную быстро адаптировать продукт, выпускать его серийно и продавать нескольким независимым клиентам.
В классическом VC мы спрашиваем, нравится ли пользователям продукт. В DefenceTech — доверяют ли ему люди, от которых зависит выполнение миссии и жизнь других.
Может ли ваш проект по развитию украинского сообщества бизнес-ангелов через ICLUB стать источником капитала для DefenceTech, или этому сектору нужна отдельная модель из-за рисков, секретности и compliance?
Да. Но DefenceTech нуждается не в массовом инвестировании, а в умном капитале с правильными связями.
ICLUB — это более 9 000 бизнес-ангелов в 42 странах. У нас уже есть опыт глобального синдицирования венчурных сделок, и этот инструмент можно адаптировать для оборонных технологий.
Но модель должна быть иной. Во-первых, отдельное инвестиционное направление с усиленной процедурой KYC, санкционной проверкой, контролем доступа к информации и специализированной юридической экспертизой. Во-вторых, привлечение не просто финансовых инвесторов, а strategic angels — предпринимателей из производства, aerospace, cybersecurity, логистики и телекоммуникаций. В-третьих, синдицирование совместно со специализированными DefenceTech-фондами.
Brave1 уже сообщает о более чем $450 млн венчурных инвестиций, привлеченных украинскими командами при его поддержке. Это подтверждает, что частный капитал постепенно формирует отдельный рынок.
Моя амбиция — чтобы украинские бизнес-ангелы не только инвестировали в мировые технологические компании, но и помогали создавать глобальных технологических лидеров в Украине. И здесь важны не только деньги. Иногда один правильный инвестор открывает двери, которые не откроют десять миллионов долларов.
Многие украинские DefenceTech-компании сильны в инженерии, но слабы в масштабировании производства. Может ли TA Ventures помогать им не только капиталом, но и налаживанием промышленных партнерств?
Именно здесь я вижу одну из крупнейших возможностей создания стоимости для TA Ventures. Украина уже научилась очень быстро разрабатывать и совершенствовать оборонные технологии. Но создать прототип и производить 100 000 единиц в год — два совершенно разных бизнеса.
В 2026 году производственный потенциал украинской оборонной индустрии оценивается в $55 млрд. Мощности производства FPV-дронов превышают 8 млн единиц в год. Это уже промышленный масштаб. Но следующий этап — международная стандартизация, контроль качества, финансирование оборотного капитала, глобальные цепочки поставок и интеграция с производителями стран НАТО.
Мы можем помогать компаниям находить contract manufacturers, индустриальных партнеров, стратегических инвесторов и организовывать совместные предприятия. Особенно интересны партнерства с Германией, Польшей, Данией, странами Балтии и США.
Украинские инженеры уже доказали, что могут создавать технологии мирового уровня. Теперь наша задача — помочь им строить компании мирового масштаба. И я хочу, чтобы в этих компаниях сохранялись украинская интеллектуальная собственность и украинская доля в капитале.
Может ли DefenceTech привлечь в фонд новых LP, которые ранее не инвестировали в венчурный капитал, но хотят присоединиться к security economy?
DefenceTech создает новый класс инвесторов. Это уже не только классический венчурный капитал. Я вижу интерес со стороны family offices, промышленных групп, владельцев инфраструктурных бизнесов, aerospace-компаний, логистики, энергетики и технологических предпринимателей. Причина проста: безопасность перестает быть исключительно государственным вопросом. Она становится частью корпоративной стратегии. По оценке Европейского оборонного агентства, оборонные расходы ЕС в 2025 году достигли €418 млрд, а в 2026-м прогнозируются на уровне €454 млрд. Это огромный структурный рынок, уже меняющий инвестиционные приоритеты.
Для новых LP особенно интересна возможность сочетать финансовый результат со стратегической ценностью — доступом к технологиям, производству и партнерствам.
Но я принципиально против того, чтобы продавать DefenceTech исключительно через патриотическую мотивацию. Патриотизм — прекрасная причина поддержать Украину. Но венчурный фонд должен генерировать прибыль. Мы должны предлагать LP сильную инвестиционную стратегию, профессиональное управление рисками и реалистичные сценарии ликвидности.
У TA Ventures мощная глобальная сеть контактов. Однако DefenceTech требует отраслевой экспертизы. Будете ли вы привлекать военных, инженеров, экспертов по государственным закупкам и compliance-специалистов в инвестиционный комитет?
В DefenceTech опасно быть самым умным человеком в комнате, если ты никогда не видел, как технология работает в реальных условиях. Поэтому моя модель — сочетание венчурной экспертизы с глубокой технической и операционной проверкой.
Нам нужны военные операторы, инженеры, специалисты по автономным системам, РЭБ, производству, государственным закупкам и экспортному контролю. Я вижу отдельную сеть отраслевых экспертов, которые будут подключаться к оценке конкретных сделок. Не обязательно все они должны быть постоянными членами инвестиционного комитета.
В Brave1 уже более 2 500 компаний и свыше 5 000 решений. Даже самая сильная инвестиционная команда не может одинаково глубоко разбираться в каждом технологическом направлении. Но есть еще один важный принцип: эксперты должны оценивать технологию, а фонд — инвестицию. Хороший военный продукт не всегда является хорошей венчурной инвестицией. И наоборот, красивая финансовая модель не спасет технологию, которая не работает.
Нам нужны обе компетенции.
Как выглядит выход из инвестиции в DefenceTech для фонда масштаба TA Ventures: M&A-сделка с западным стратегическим инвестором, secondary-сделка, IPO, консолидация в Европе, продажа интеллектуальной собственности, совместное предприятие или долгосрочный бизнес с дивидендной моделью?
Мой базовый сценарий — стратегическое M&A или secondary. IPO — прекрасный результат, но не единственный путь к ликвидности. В DefenceTech уже формируется новая экосистема стратегических покупателей: традиционные оборонные корпорации, новые технологические платформы и крупные промышленные группы. Посмотрим на масштаб капитала. В 2026 году Anduril привлек $5 млрд, Shield AI — $2 млрд, а Helsing — $1,8 млрд. Такие раунды создают возможности для вторичной ликвидности ранних инвесторов. Но не гарантируют ее — и это принципиальная разница.
Для TA Ventures особенно интересны компании, которые могут достичь технологической зрелости, международных контрактов и стратегической ценности в течение трех–пяти лет. Мы должны рассматривать несколько сценариев еще до входа в сделку. И важно не спешить продавать компанию только потому, что появился первый покупатель. Моя цель — создать ситуацию, когда несколько стратегических игроков конкурируют за украинскую технологию. Именно тогда формируется настоящая рыночная цена.
О ПЕРЕГРЕВЕ РЫНКА
Какой риск выше: не инвестировать в DefenceTech сейчас или инвестировать в сектор, который может оказаться перегретым?
Самый большой риск — не инвестировать в технологическую революцию, происходящую прямо перед нами. Второй по величине — инвестировать в нее любой ценой.
Мы видим структурное изменение рынка. Anduril в 2026 году оценивается в $61 млрд, Shield AI — в $12,7 млрд, Helsing — примерно в $18 млрд, согласно сообщениям о финансировании. Это свидетельствует о масштабе интереса глобального капитала. Но высокие оценки сами по себе не означают высокой будущей доходности для новых инвесторов.
Поэтому наша стратегия — входить рано, искать сильные технологические преимущества, не переплачивать за популярность и выстраивать международные партнерства.
Особенно интересны украинские компании, чьи продукты уже прошли реальную проверку, но которые еще не получили оценок, характерных для западных лидеров. Я не хочу покупать украинский DefenceTech после того, как он станет модным в Кремниевой долине. Я хочу помогать создавать компании, которые сделают его модным.
DefenceTech становится модным сектором. Как вы отличаете настоящий технологический прорыв от стартапа, который просто добавил слово «defence» в свой pitch deck?
Я задаю очень простой вопрос: что ваша технология делает в десять раз лучше, быстрее или дешевле? Если основатель не может ответить цифрами — это уже сигнал.
Меня интересуют три вещи. Первая — измеримое технологическое преимущество: эффективность, точность, надежность, устойчивость к противодействию. Вторая — экономика. Сколько стоит достижение результата? Как меняется себестоимость при масштабировании? Третья — защита от копирования. Есть ли собственные алгоритмы, данные, патенты, инженерные компетенции или производственные процессы?
В Украине уже более 5 000 оборонных технологических решений в Brave1. Это фантастический уровень предпринимательской активности. Но очевидно, что далеко не все они станут крупными компаниями. Мы должны отделять настоящие технологические платформы от продуктов, которые можно скопировать за несколько месяцев. Добавить AI в презентацию легко. Создать технологию, которая работает при потере связи, противодействии и постоянном изменении условий, гораздо сложнее. Именно за это я готова платить венчурную премию.
Сейчас в DefenceTech поступают значительные объемы государственного финансирования, средства программ НАТО и ЕС, а также частный капитал. Не возникает ли риск формирования пузыря оценок?
Пузырь возникает не тогда, когда в сектор приходит много денег. Он возникает, когда деньги перестают требовать результата. И этот риск уже существует. В 2026 году шесть крупных defence-tech раундов привлекли в совокупности около $12,8 млрд объявленного финансирования. Часть капитала концентрируется у нескольких глобальных лидеров.
В то же время украинский рынок все еще находится на раннем этапе институционального развития.
Главное, чего я опасаюсь, — когда оценки компаний растут быстрее их выручки, контрактов и производственных возможностей. Особенно опасна ситуация, когда компания оценивается как глобальная технологическая платформа, но имеет только один продукт, одного покупателя и не доказала международную масштабируемость. Поэтому мы должны анализировать valuation-to-revenue, gross margin, backlog, cash burn, capital intensity и возможности выхода из инвестиции.
Я не боюсь дорогих компаний. Я боюсь компаний, которые стоят дорого лишь потому, что инвесторы боятся упустить следующий Anduril.
В каких сегментах наиболее вероятно возникновение пузыря: дроны, counter-drone, AI analytics, autonomy, robotics, cyber, space или procurement software?
Наибольший риск перегрева — там, где технологию легко скопировать, а барьер входа низок. Прежде всего это стандартные FPV-дроны, базовая AI-аналитика без собственных данных и часть программного обеспечения для закупок без глубокой интеграции. В Украине уже более 160 производителей FPV-дронов с совокупной мощностью свыше 8 млн единиц в год. Это огромный успех украинской промышленности, но также сигнал будущей ценовой конкуренции.
В то же время я вижу гораздо большую долгосрочную ценность в автономности, защищенной связи, навигации без GPS, сложных сенсорных системах, кибербезопасности и робототехнике. Counter-drone тоже может быть чрезвычайно интересным, но только если технология способна адаптироваться быстрее угрозы.
Мой критерий прост: растет ли технологическое преимущество компании с каждым новым клиентом, каждым новым применением, каждым новым набором данных? Дрон может стать товаром массового производства. Интеллект, делающий его эффективнее, может стать глобальной платформой.
ПЕРСПЕКТИВЫ
Какие украинские DefenceTech-компании смогут выжить после войны? Что станет главным критерием выживания после завершения войны, когда фронтовой спрос изменится: капитал, экспорт, продукт, производственные мощности, интеллектуальная собственность, международная структура или способность продавать продукцию странам НАТО?
После войны выживут не те, кто сегодня производит больше всех. А те, кто сможет продавать свои технологии миру.
Украинский внутренний рынок сейчас огромен из-за войны. Но бизнес-модель, построенная исключительно на чрезвычайном спросе одного заказчика, не может быть основой долгосрочной венчурной стратегии.
Поэтому я смотрю на три критерия. Первый — собственная технология и интеллектуальная собственность. Второй — международная структура, партнерства и способность поставлять продукцию странам НАТО. Третий — диверсифицированный спрос, который не зависит от одного военного бюджета.
Европа уже увеличивает оборонные расходы до сотен миллиардов евро в год. Это рынок, который останется значительным и после завершения активной фазы войны. Я хочу, чтобы украинские компании уже сегодня создавали совместные производства, проходили международные испытания и выстраивали отношения с западными заказчиками. Война дала украинским технологиям уникальную скорость развития. Мир должен дать им глобальный рынок. И готовиться к этому нужно сейчас, а не после завершения войны.
Если через пять лет мы увидим три–пять украинских DefenceTech-компаний с оценкой свыше $1 млрд, международными стратегическими инвесторами и хотя бы несколькими IPO или M&A-сделками, будет ли это результатом войны, таланта украинских инженеров или правильной работы венчурного капитала?
Война создала необходимость. Украинские инженеры создали технологии. Но глобальные компании должен помочь создать капитал. И я очень хочу, чтобы мы не повторили старую украинскую историю, когда талант рождается здесь, а капитализация создается где-то в другой стране.
Посмотрим на стартовые позиции. Украинская оборонная индустрия располагает оцениваемым производственным потенциалом в $55 млрд. В Brave1 более 2 500 компаний. Украинские команды при поддержке экосистемы уже привлекли свыше $450 млн венчурных инвестиций. Это огромный фундамент. Но следующий этап — международные советы директоров, профессиональное корпоративное управление, защита IP, глобальные продажи и стратегические инвесторы.
Я верю, что Украина способна создать не одного, а нескольких DefenceTech-единорогов. И если это произойдет, это будет не просто история финансового успеха. Это будет означать, что Украина превратила свою технологическую устойчивость в долгосрочную экономическую силу. Мы не должны остаться страной, которая научила мир новой войне. Мы должны стать страной, которая научит мир новой безопасности.
Назовите украинские DefenceTech-компании, которые сегодня кажутся вам перспективными и в которые вы, возможно, инвестировали бы на ранних стадиях.
Я вижу в Украине уже не отдельные перспективные стартапы, а формирование полноценной DefenceTech-экосистемы. И это гораздо интереснее для венчурного инвестора.
Мой watchlist — компании, которые создают собственные технологии, имеют реальный опыт применения и потенциал международного масштабирования.
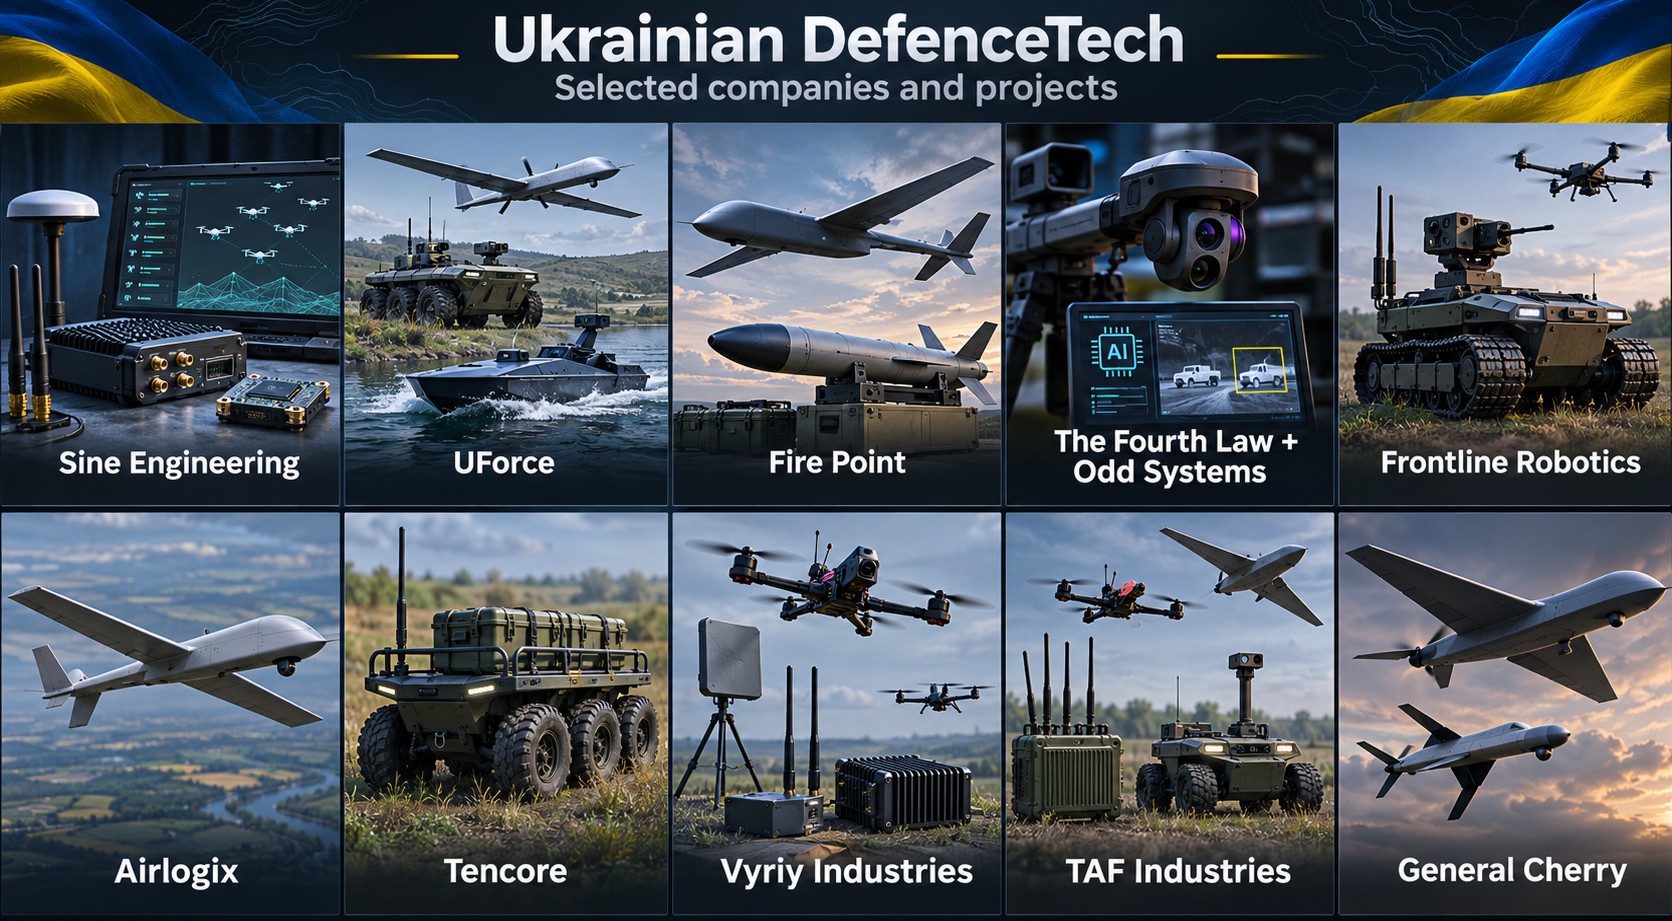
- Sine Engineering — защищенная связь, навигация без GPS и управление группами дронов. Технологии используют более 200 производителей БПЛА. Уже есть стратегическое партнерство с американской Red Cat.
- UForce — масштабируемая оборонная платформа с фокусом на автономные системы. Привлекла $50 млн при оценке свыше $1 млрд.
- Fire Point — украинские дальнобойные ударные системы и ракетные технологии. Пример перехода от производства дронов к более сложным оборонным платформам.
- The Fourth Law и Odd Systems — автономность, AI, тепловизионные камеры и оптика. Сочетание программного интеллекта с собственными аппаратными компонентами.
- Frontline Robotics — воздушные и наземные роботизированные системы. Перспективное направление замещения человека роботами в опасных операциях.
- Airlogix — беспилотные авиационные комплексы с потенциалом военного и гражданского применения.
- Tencore — наземная робототехника. Более 4 000 платформ поставлено на фронт, продукцию используют свыше 50 бригад.
- Vyriy Industries — масштабное производство беспилотников и разработка собственных технологических компонентов.
- TAF Industries — дроны, системы РЭБ, перехватчики и наземные роботизированные комплексы.
- General Cherry — ударные дроны и перехватчики, продукцию используют более 200 подразделений.
Для меня это десять примеров различных инвестиционных моделей: от AI и software до робототехники, защищенной связи, производства и сложных оборонных систем.
Особенно интересны компании, которые могут масштабировать украинские технологии через совместные предприятия с Европой и США, сохраняя собственную интеллектуальную собственность.
Я хочу, чтобы следующие украинские DefenceTech-единороги создавались не путем продажи наших технологий за рубеж, а путем построения глобальных компаний с украинскими корнями. И именно такие компании мы хотим находить как можно раньше.
Украина уже доказала, что может создавать оборонные технологии мирового уровня. Теперь наша задача — доказать, что мы можем создавать компании мирового уровня. Я хочу, чтобы через десять лет Украину знали не только как страну, которая выстояла, но и как страну, создавшую новое поколение глобальных технологических лидеров. И чтобы крупнейшие оборонные корпорации мира приезжали в Украину не только покупать технологии, но и строить здесь совместные компании, производства и исследовательские центры. Мы должны превратить украинское технологическое преимущество в украинскую капитализацию. Это и есть наша следующая большая инвестиционная возможность.
Инвестируйте в перспективные международные стартапы вместе с ICLUB Global!
Присоединяйтесь к нашему закрытому Telegram-чату — https://t.me/+qNeq1Ir3irZhMTBi, чтобы первыми узнавать о других актуальных инвестиционных предложениях и новых возможностях для частных инвесторов.