DefenceTech перетворюється на один із найперспективніших напрямів венчурного інвестування, а Україна — на важливий центр розробки та випробування оборонних технологій. В умовах війни українські компанії створюють інноваційні рішення, які привертають дедалі більшу увагу міжнародних інвесторів. Водночас ключовим викликом залишається перетворення технологічних розробок на масштабований глобальний бізнес.
Однією з інвесторок, які активно розвивають цей напрям, є Вікторія Тігіпко, засновниця та керівна партнерка венчурного фонду TA Ventures. Фонд розширює інвестиційний фокус на DefenceTech, штучний інтелект і технології подвійного призначення, використовуючи міжнародну експертизу та мережу інвесторів для підтримки перспективних компаній.
В ексклюзивному інтервю InVenture Вікторія Тігіпко розповіла про інвестиційну стратегію TA Ventures в оборонних технологіях, критерії відбору DefenceTech-стартапів, залучення міжнародного капіталу, перспективи M&A та можливості перетворення України на глобальний центр оборонних інновацій.
DefenceTech для TA Ventures — це нова велика ставка чи вимушена реакція на війну та зростання оборонних бюджетів?
Це не ставка на війну. Це ставка на нову архітектуру глобальної безпеки. Десятиліттями світ оптимізував економіку під ефективність, глобалізацію та мінімальні витрати. Тепер головними стають безпека, автономність, стійкість і технологічний суверенітет.
Подивімося на масштаб. За оцінкою SIPRI, світові військові витрати у 2024 році сягнули $2,72 трлн, збільшившись на 9,4% у реальному вимірі. НАТО погодило нову ціль — 5% ВВП на оборону та пов’язані із безпекою потреби до 2035 року. Європейський план Readiness 2030 передбачає можливість мобілізувати до €800 млрд додаткових оборонних видатків. Це не короткостроковий цикл. Це структурний перерозподіл капіталу на наступні 10–20 років.
Для TA Ventures найцікавіші технології, які роблять оборону розумнішою, дешевшою та автономнішою: AI, робототехніка, кібербезпека, навігація, зв’язок, сенсори.
Україна сьогодні має те, чого не можна купити за жодні гроші, — досвід перевірки технологій у найскладніших реальних умовах. Наше завдання — перетворити цей досвід на глобальні компанії.
В інтерв’ю Forbes ви сказали, що DefenceTech стає одним із ключових сегментів TA Ventures. Але DefenceTech — це не класичний напрям інвестування на венчурному ринку. Де саме ви бачите венчурну економіку: у hardware, AI layer, software, data, autonomy, sensors, cyber, space чи dual-use інфраструктурі?
Найбільша вартість у DefenceTech створюється не навколо заліза, а навколо інтелекту, який ним керує.
Мене цікавлять насамперед три рівні. Перший — AI та autonomy: системи, здатні ухвалювати рішення в умовах обмеженого зв’язку, перешкод і неповних даних. Другий — software, data та sensor fusion: технології, які інтегрують сотні або тисячі фізичних систем в одну мережу. Третій — критична інфраструктура: захищений зв’язок, навігація, кібербезпека, космічні технології та виробниче програмне забезпечення.
Чому? Anduril досяг оцінки $30,5 млрд у раунді 2025 року, Shield AI — $5,3 млрд, Helsing — €12 млрд. Інвестори платять не просто за обладнання. Вони платять за технологічні платформи, які можна масштабувати на багато продуктів і ринків.
Hardware ми також розглядаємо. Але якщо компанія виробляє ще один дрон із доступних усім компонентів — це не обов’язково венчурна історія.
Ми шукаємо не наступний дрон. Ми шукаємо наступну операційну систему для мільйонів автономних машин.
В Україні вже є кейси Swarmer, Buntar, HIMERA, The Fourth Law, Farsight Vision, UForce. Що для вас є справжнім доказом успіху DefenceTech-компанії: залучений капітал, стратегічний інвестор, міжнародний контракт, IPO чи стабільний виторг?
Український DefenceTech уже створює єдинорогів. І це, мабуть, найсильніший сигнал для глобального венчурного ринку.
UForce нещодавно опинилася в центрі уваги завдяки повідомленням про новий раунд на $500 млн за оцінки $5 млрд. Поки йдеться про не підтверджену компанією угоду, але сам масштаб інтересу вражає. Sine Engineering, яка розробляє технології захищеного зв’язку та навігації, також готує новини про своє фінансування.
Це принципова зміна. Ще кілька років тому український DefenceTech сприймали переважно як локальну індустрію. Сьогодні глобальний капітал починає оцінювати українські технології в мільярди доларів.
Але залучені інвестиції — це не перемога. Це право продовжувати гру.
Для мене є три справжні критерії успіху. Перший — бойова валідація. Технологія має довести ефективність у реальних умовах, а не лише на презентації. Другий — повторюваний виторг. Контракти, повторні замовлення, прибуткова економіка виробництва та здатність масштабуватися. Третій — глобальний ринок. Міжнародні замовники, стратегічні партнери та інтеграція в оборонні екосистеми НАТО.
Мій орієнтир — українські DefenceTech-компанії зі $100 млн і більше річного виторгу, власною інтелектуальною власністю та глобальними продажами.
Оцінка компанії — це думка інвестора. Повторний контракт — це голосування клієнта власними грошима. А справжній успіх — коли українська технологія стає незамінною для глобального ринку.
ПЕРЕВІРКА ТЕЗИ «УКРАЇНА — КРЕМНІЄВА ДОЛИНА DEFENCETECH»
Ви сказали, що Україна має шанс стати «Кремнієвою долиною DefenceTech». Що має відбутися, щоб це не залишилося лише красивою метафорою?
Кремнієва долина — це не місце, де багато стартапів. Це місце, де системно народжуються глобальні компанії.
В Україні вже є головне — інженерний талант, реальний попит і безпрецедентна швидкість тестування технологій. Але цього недостатньо.
Нам потрібні три фундаментальні зміни.
Перша — капітал. За даними українських державних оцінок, виробничий потенціал оборонної індустрії у 2025 році оцінювався приблизно в $35 млрд. Але значна частина потужностей залишалася недозавантаженою через обмежені бюджети закупівель.
Друга — міжнародний ринок. Українські технології повинні інтегруватися в оборонні системи НАТО через ліцензування, експорт, спільні підприємства та локалізоване виробництво.
Третя — інституції. Потрібні захист інтелектуальної власності, прогнозовані закупівлі, прозорі правила експорту й міжнародні інвестиційні структури.
Мій особистий критерій успіху: протягом наступних п’яти-семи років побачити щонайменше 3–5 українських DefenceTech-єдинорогів.
Нам потрібна не українська версія Silicon Valley. Нам потрібна власна глобальна DefenceTech-екосистема.
Чи може Україна створити DefenceTech-компанії масштабу Anduril, Shield AI або Helsing, чи український ринок радше буде джерелом технологій для західних гравців?
Я категорично проти моделі, за якої Україна створює технології, а всю капіталізацію отримує хтось інший.
Подивімося на цифри. У 2025 році Anduril залучив $2,5 млрд за оцінки $30,5 млрд. Helsing залучив €600 млн за оцінки €12 млрд. Shield AI досяг оцінки $5,3 млрд. Ці компанії доводять: DefenceTech уже здатний створювати десятки мільярдів доларів вартості.
Україна має унікальну перевагу — найшвидший цикл перевірки оборонних технологій у реальних умовах. Але нам бракує масштабного капіталу, доступу до міжнародних оборонних закупівель та індустріальної інфраструктури.
Тому я бачу модель партнерства: український R&D та інтелектуальна власність, європейське й американське виробництво, міжнародний капітал, глобальні продажі. Joint ventures — так. Стратегічні інвестиції — так. Партнерства з Rheinmetall, BAE Systems, Thales, Anduril — так. Але не за моделлю, де Україна залишається дешевим R&D-підрядником.
Ми повинні експортувати не лише технології. Ми повинні експортувати компанії, які володіють цими технологіями.
Яка роль венчурних фондів у DefenceTech: фінансувати R&D, допомагати з виходом на ринок, розбудовувати міжнародну структуру, відкривати доступ до системи державних закупівель чи готувати компанію до M&A?
У DefenceTech гроші — найдешевше, що хороший фонд може дати компанії. Найдорожче — доступ до ринку.
Українські засновники часто сильніші за західних конкурентів у швидкості розробки. Але вони не обов’язково знають, як продавати Пентагону, проходити європейські закупівлі, будувати міжнародний supply chain або структурувати стратегічну угоду.
Тому роль венчурного фонду — це три речі: капітал, комерціалізація і глобальне масштабування.
В Україні вже є понад 2 500 DefenceTech-компаній у Brave1, понад 5 000 технологічних рішень, а венчурні інвестиції, залучені командами за підтримки Brave1, перевищили $450 млн. Це вже серйозна екосистема. Але наступний етап — створення компаній із міжнародними контрактами на десятки й сотні мільйонів доларів.
Я хочу, щоб TA Ventures допомагав українським засновникам не лише отримати наступний раунд, а й побудувати міжнародну компанію, яку через п’ять років захочуть купити або з якою захочуть працювати найбільші оборонні корпорації світу.
Капітал фінансує технологію. Правильні партнерства перетворюють її на глобальний бізнес.
Що має змінитися в українській системі оборонних закупівель, щоб приватні фонди активніше інвестували в DefenceTech?
Нам потрібно перейти від економіки термінових закупівель до економіки прогнозованого попиту.
У 2025 році частка українських виробників у закупівлях Агенції оборонних закупівель зросла з 46% до 82%. Обсяг контрактів із вітчизняними виробниками досяг майже 430 млрд грн. Це колосальний прогрес.
Але для інвестора ключове питання не лише в тому, скільки держава купує сьогодні. А в тому, чи буде попит через три роки. Потрібні багаторічні рамкові контракти, прозорі критерії відбору, швидке тестування, передбачувані платежі та можливість фінансувати виробництво під державні замовлення. І принципово важливо перейти від закупівлі одиниць техніки до закупівлі результату.
Мене цікавить не ціна одного дрона. Мене цікавить вартість успішної місії, надійність системи та швидкість адаптації до нових загроз.
Держава повинна стати не лише найбільшим покупцем українського DefenceTech, а й першим інституційним замовником, який допомагає компаніям виходити на глобальний ринок.
Ви говорите, що продукти мають масштабуватися з України до Європи, США та Азії. Але DefenceTech обмежений експортним контролем. Як інвестор враховує цей ризик ще до укладення угоди?
У DefenceTech експортний контроль — це не юридична формальність. Це частина інвестиційної моделі. Можна мати найкращу технологію у світі, але якщо її неможливо легально продати за межами однієї країни, потенційний ринок різко звужується.
Тому ще до інвестиції ми повинні перевіряти три речі. Перше — кому належить інтелектуальна власність і чи можна її законно використовувати в міжнародній структурі. Друге — які українські, американські та європейські експортні обмеження застосовуються до продукту, компонентів і технологічних даних. Третє — чи існує законний шлях до міжнародного виробництва, ліцензування та продажів.
Саме тому такі важливі програми Brave International, Brave Germany та спільні ініціативи з НАТО. Україна вже створює міжнародні механізми співпраці, зокрема програми грантового фінансування на понад €100 млн.
Моя позиція проста: українські технології мають залишатися під захистом українських інтересів, але отримувати доступ до глобальних ринків. Нам потрібна не дерегуляція за будь-яку ціну, а швидкий, прозорий і безпечний коридор міжнародної комерціалізації.
Який формат міжнародного масштабування ви вважаєте найбільш реалістичним для українських DefenceTech-компаній: експорт, ліцензування, спільне підприємство, локалізація виробництва в ЄС, M&A-угода із західним стратегічним інвестором чи партнерство з великими оборонними корпораціями?
Моя ставка — на joint ventures. Але не будь-якою ціною і не через втрату української інтелектуальної власності. Найсильніша модель — українські технології та інженерія, західний капітал, локалізоване виробництво і доступ до міжнародних оборонних контрактів. Україна вже має виробничий потенціал оборонної індустрії приблизно $55 млрд на рік за оцінкою РНБО на 2026 рік. Це у 55 разів більше, ніж на початку повномасштабного вторгнення. Але світовий ринок значно більший за український бюджет закупівель.
Тому я бачу три основні формати: спільне виробництво з європейськими партнерами, стратегічні інвестиції американських та європейських корпорацій і ліцензування технологій із захистом IP. Особливо перспективними вважаю партнерства з Німеччиною, Польщею, Данією, країнами Балтії, Великою Британією та США.
І важливо: Україна повинна входити в ці партнерства не як молодший постачальник, а як повноцінний технологічний партнер.
Ми маємо перестати продавати лише продукцію. Треба продавати технологічну перевагу — і зберігати частку в її майбутній вартості.
Хто купуватиме українські DefenceTech-компанії: американські оборонні корпорації, європейські оборонні концерни, dual-use платформи, промислові групи чи суверенні фонди?
Я думаю, що найбільш агресивними покупцями будуть не старі оборонні корпорації, а нові технологічні платформи. Традиційні гравці — Lockheed Martin, RTX, BAE Systems, Rheinmetall, Thales, Leonardo — мають виробництво, бюджети та канали державних продажів. Але компанії нового покоління — Anduril, Helsing, Shield AI — мають іншу швидкість розвитку й потребують технологій, які можуть інтегрувати у власні платформи.
Anduril у 2026 році залучив $5 млрд за оцінки $61 млрд. Shield AI досяг оцінки $12,7 млрд. Це вже величезні технологічні платформи, здатні фінансувати стратегічні придбання.
Я очікую консолідації навколо автономності, захищеного зв’язку, сенсорів, протидії дронам та програмного забезпечення.
Суверенні фонди й промислові групи також відіграватимуть роль, але переважно як інвестори та партнери.
Найкращий exit для української компанії — коли західний стратег розуміє: дешевше купити цю технологію сьогодні, ніж витратити п’ять років, намагаючись її повторити.
ОСНОВНІ ПІДХОДИ TA VENTURES ДО ІНВЕСТУВАННЯ В DEFENCETECH
Класичні венчурні фонди віддають перевагу software, оскільки він легко масштабується. Але війна продемонструвала значення hardware, сенсорів, дронів, РЕБ і робототехніки. Чи готова TA Ventures інвестувати в hardware-компанії?
Так. Але ми не хочемо фінансувати завод заради заводу. Ми хочемо фінансувати технологічну перевагу.
В Україні вже понад 160 виробників FPV-дронів, а сукупна виробнича потужність цього сегмента перевищує 8 млн одиниць на рік. Кількість виробників наземних роботизованих систем зросла до понад 200. Це означає, що hardware став величезним ринком. Але водночас конкуренція швидко знищуватиме маржу у стандартизованих продуктах.
Тому нас цікавлять компанії, де hardware має захищену технологію, власні алгоритми, унікальні сенсори, інженерні рішення або критичну виробничу компетенцію. Особливо цікаві модульні платформи, де software постійно підвищує ефективність фізичного продукту.
І ще один важливий критерій — капітальна ефективність. Чи можна збільшити виробництво вдесятеро без пропорційного збільшення інвестицій у заводи?
У DefenceTech hardware повернувся у венчурну економіку. Але переможцями стануть ті, хто поєднає фізичний продукт із масштабованим інтелектом.
TA Ventures будує модель на ранній ліквідності та поверненні капіталу інвесторам із четвертого-п’ятого року. DefenceTech часто потребує тривалої сертифікації, державного замовлення, розгортання виробництва та дотримання міжнародних вимог. Чи не конфліктує DefenceTech із вашою моделлю early DPI?
Конфліктує, якщо інвестувати в компанію, яка десять років розробляє продукт без покупця. Не конфліктує, якщо інвестувати в технологію, яка вже вирішує критичну проблему.
Наша стратегія — не чекати IPO як єдиного способу повернення капіталу. Ми дивимося на кілька шляхів ліквідності: strategic M&A, secondary під час наступних раундів, частковий продаж стратегічному інвестору, консолідацію компаній.
Подивімося на швидкість зростання вартості лідерів. Anduril виріс від оцінки $30,5 млрд у 2025 році до $61 млрд у 2026-му. Shield AI у 2026 році досяг $12,7 млрд. Але важливо: зростання оцінки — це ще не DPI.
Для TA Ventures повернення капіталу інвесторам із четвертого-п’ятого року — стратегічний орієнтир, а не обіцянка щодо кожної угоди. Тому ми будемо особливо уважними до структури раундів, можливостей вторинної ліквідності та стратегічного інтересу покупців.
Хороша інвестиція — не лише та, що може вирости вдесятеро. Це та, з якої інвестор має реалістичний шлях отримати гроші назад.
Які DefenceTech-компанії підходять TA Ventures, а які — ні? Наприклад: суто військове обладнання, dual-use AI, автономні системи, counter-drone, навігація, ISR, кібербезпека, енергетична стійкість, космічні технології, програмне забезпечення для виробництва?
Ми не інвестуємо в категорії. Ми інвестуємо в технологічні переваги, які можна масштабувати. Наш пріоритет — автономні системи, AI, протидія дронам, захищений зв’язок, навігація без GPS, кібербезпека, сенсори, робототехніка, космічні дані та програмне забезпечення для оборонного виробництва. Це сегменти, де можна створити технологічну платформу, а не лише окремий продукт.
Український ринок уже показує масштаб: у Brave1 понад 5 000 технологічних рішень, більш ніж 200 розробників AI-рішень і понад 300 виробників засобів радіоелектронної боротьби та розвідки.
Але ми не будемо інвестувати в кожну компанію, яка виробляє дрони або називає себе AI DefenceTech. Нас не цікавлять бізнеси без власної технології, з одним замовником, непрозорою структурою власності або без перспектив міжнародного масштабування. Наш ідеальний стартап — це компанія, яка може почати з українського оборонного ринку, але побудувати бізнес на сотні мільйонів доларів глобального виторгу.
Чи готові ви інвестувати в компанії, які не мають цивільного ринку, але мають сильний оборонний продукт? Чи для TA Ventures обов’язковою є dual-use логіка?
Dual-use — це перевага, але не релігія. Якщо технологія вирішує критичну оборонну проблему, має великий міжнародний ринок, захищену інтелектуальну власність і зрозумілу економіку — відсутність цивільного застосування сама по собі не повинна зупиняти інвестора.
Подивімося на світовий ринок: оборонні бюджети вимірюються трильйонами доларів, а оцінки Anduril, Helsing і Shield AI — десятками мільярдів.
Водночас dual-use дає важливу перевагу: диверсифікацію клієнтів. Автономна навігація потрібна не лише військовим, а й логістиці, промисловості та рятувальним службам. Захищений зв’язок — обороні, енергетиці й критичній інфраструктурі.
Тому я дивлюся не на формальну наявність цивільного ринку, а на три показники: загальний доступний ринок, концентрацію замовників і стійкість попиту. Іноді засновники вигадують цивільне застосування лише для того, щоб сподобатися венчурним інвесторам. Мені це не потрібно. Мені потрібна сильна технологія і чесна бізнес-модель.
Що для вас важливіше на ранній стадії розвитку DefenceTech-компанії: команда, технологія, фронтова валідація, перший контракт, кодифікація за стандартами НАТО, експортний потенціал чи перспективи виходу з інвестиції?
На першому місці — команда. На другому — доказ того, що її технологія справді змінює результат.
У DefenceTech я не вірю в красиві презентації без реальної перевірки. Ми повинні бачити конкретні показники: успішність місій, стійкість до протидії, собівартість, швидкість виробництва, повторне використання продукту військовими.
Станом на листопад 2026 року понад 600 рішень учасників Brave1 пройшли кодифікацію за стандартами НАТО. Через Brave1 Market військові вже замовили понад 903 000 одиниць продукції на $1,39 млрд. Це свідчить, що екосистема переходить від прототипів до реального ринку.
Але кодифікація — ще не product-market fit. Перший контракт — ще не масштабований бізнес. Я хочу бачити команду, яка здатна швидко адаптувати продукт, виробляти його серійно й продавати кільком незалежним клієнтам.
У класичному VC ми запитуємо, чи люблять користувачі продукт. У DefenceTech — чи довіряють йому люди, від яких залежить виконання місії та життя інших.
Чи може ваш проєкт із розвитку української спільноти бізнес-ангелів через ICLUB стати джерелом капіталу для DefenceTech, чи цей сектор потребує окремої моделі через ризики, секретність і compliance?
Так. Але DefenceTech потребує не масового інвестування, а розумного капіталу з правильними зв’язками.
ICLUB — це понад 9000 бізнес-ангелів у 42 країнах. Ми вже маємо досвід глобального синдикування венчурних угод, і цей інструмент можна адаптувати для оборонних технологій.
Але модель повинна бути іншою. По-перше, окремий інвестиційний напрям із посиленим KYC, санкційною перевіркою, контролем доступу до інформації та спеціалізованою юридичною експертизою. По-друге, залучення не просто фінансових інвесторів, а strategic angels — підприємців із виробництва, aerospace, cybersecurity, логістики, телекомунікацій. По-третє, синдикування разом зі спеціалізованими DefenceTech-фондами.
Brave1 уже повідомляє про понад $450 млн венчурних інвестицій, залучених українськими командами за його підтримки. Це підтверджує, що приватний капітал поступово формує окремий ринок.
Моя амбіція — щоб українські бізнес-ангели не лише інвестували у світові технологічні компанії, а й допомагали створювати глобальних технологічних лідерів в Україні. І тут важливі не лише гроші. Іноді один правильний інвестор відкриває двері, які не відкриють десять мільйонів доларів.
Багато українських DefenceTech-компаній сильні в інженерії, але слабкі в масштабуванні виробництва. Чи може TA Ventures допомагати їм не лише капіталом, а й налагодженням промислових партнерств?
Саме тут я бачу одну з найбільших можливостей створення вартості для TA Ventures. Україна вже навчилася дуже швидко розробляти та вдосконалювати оборонні технології. Але створити прототип і виробляти 100 000 одиниць на рік — це два абсолютно різні бізнеси.
У 2026 році виробничий потенціал української оборонної індустрії оцінюється у $55 млрд. Потужності виробництва FPV-дронів перевищують 8 млн одиниць на рік. Це вже промисловий масштаб. Але наступний етап — міжнародна стандартизація, контроль якості, фінансування оборотного капіталу, глобальні ланцюги постачання та інтеграція з виробниками країн НАТО.
Ми можемо допомагати компаніям знаходити contract manufacturers, індустріальних партнерів, стратегічних інвесторів та організовувати спільні підприємства. Особливо цікаві партнерства з Німеччиною, Польщею, Данією, країнами Балтії та США.
Українські інженери вже довели, що можуть створювати технології світового рівня. Тепер наше завдання — допомогти їм будувати компанії світового масштабу. І я хочу, щоб у цих компаніях залишалася українська інтелектуальна власність та українська участь у капіталі.
Чи може DefenceTech залучити до фонду нових LP, які раніше не інвестували у венчурний капітал, але хочуть долучитися до security economy?
DefenceTech створює новий клас інвесторів. Це вже не лише класичний венчурний капітал. Я бачу інтерес із боку family offices, промислових груп, власників інфраструктурних бізнесів, aerospace-компаній, логістики, енергетики та технологічних підприємців. Причина проста: security перестає бути виключно державним питанням. Вона стає частиною корпоративної стратегії. За оцінкою Європейського оборонного агентства, оборонні витрати ЄС у 2025 році досягли €418 млрд, а у 2026-му прогнозуються на рівні €454 млрд. Це величезний структурний ринок, який уже змінює інвестиційні пріоритети.
Для нових LP особливо цікава можливість поєднати фінансовий результат зі стратегічною цінністю — доступом до технологій, виробництва та партнерств.
Але я принципово проти того, щоб продавати DefenceTech лише через патріотичну мотивацію. Патріотизм — прекрасна причина підтримати Україну. Але венчурний фонд повинен генерувати прибуток. Ми повинні пропонувати LP сильну інвестиційну стратегію, професійне управління ризиками та реалістичні сценарії ліквідності.
TA Ventures має потужну глобальну мережу контактів. Проте DefenceTech потребує галузевої експертизи. Чи будете ви залучати військових, інженерів, експертів із державних закупівель і compliance-фахівців до інвестиційного комітету?
У DefenceTech небезпечно бути найрозумнішою людиною в кімнаті, якщо ти ніколи не бачив, як технологія працює в реальних умовах. Тому моя модель — поєднання венчурної експертизи з глибокою технічною та операційною перевіркою.
Нам потрібні військові оператори, інженери, фахівці з автономних систем, РЕБ, виробництва, державних закупівель та експортного контролю. Я бачу окрему мережу галузевих експертів, які долучатимуться до оцінювання конкретних угод. Не обов’язково всі мають бути постійними членами інвестиційного комітету.
У Brave1 вже понад 2 500 компаній і більш ніж 5 000 рішень. Навіть найсильніша інвестиційна команда не може однаково глибоко розуміти кожен технологічний напрям. Але є ще один важливий принцип: експерти повинні оцінювати технологію, а фонд — інвестицію. Хороший військовий продукт не завжди є хорошою венчурною інвестицією. І навпаки, красива фінансова модель не врятує технологію, яка не працює.
Нам потрібні обидві компетенції.
Як виглядає вихід з інвестиції в DefenceTech для фонду масштабу TA Ventures: M&A-угода із західним стратегічним інвестором, secondary-угода, IPO, консолідація в Європі, продаж інтелектуальної власності, спільне підприємство чи довгостроковий бізнес із дивідендною моделлю?
Мій базовий сценарій — стратегічне M&A або secondary. IPO — чудовий результат, але не єдина дорога до ліквідності. У DefenceTech вже формується нова екосистема стратегічних покупців: традиційні оборонні корпорації, нові технологічні платформи та великі промислові групи. Подивімося на масштаб капіталу. У 2026 році Anduril залучив $5 млрд, Shield AI — $2 млрд, а Helsing — $1,8 млрд. Axis Intelligence Research Такі раунди створюють можливості для вторинної ліквідності ранніх інвесторів. Але не гарантують її — це принципова різниця.
Для TA Ventures особливо цікаві компанії, які можуть досягти технологічної зрілості, міжнародних контрактів і стратегічної цінності протягом трьох-п’яти років. Ми повинні розглядати кілька сценаріїв ще до входу в угоду. І важливо не поспішати продавати компанію лише тому, що з’явився перший покупець. Моя мета — створити ситуацію, коли кілька стратегічних гравців конкурують за українську технологію. Саме тоді формується справжня ринкова ціна.
ПРО ПЕРЕГРІТІСТЬ РИНКУ
Який ризик є вищим: не інвестувати в DefenceTech зараз чи інвестувати в сектор, який може виявитися перегрітим?
Найбільший ризик — не інвестувати в технологічну революцію, яка відбувається просто перед нами. Другий найбільший — інвестувати в неї за будь-якою ціною.
Ми бачимо структурну зміну ринку. Anduril у 2026 році оцінюється у $61 млрд, Shield AI — у $12,7 млрд, Helsing — приблизно у $18 млрд за повідомленнями про фінансування. VCT +1 Це свідчить про масштаб інтересу глобального капіталу. Але високі оцінки самі по собі не означають високих майбутніх доходностей для нових інвесторів.
Тому наша стратегія — заходити рано, шукати сильні технологічні переваги, не переплачувати за популярність і будувати міжнародні партнерства.
Особливо цікаві українські компанії, які вже мають реальну перевірку продукту, але ще не отримали оцінок, характерних для західних лідерів. Я не хочу купувати український DefenceTech після того, як він стане модним у Кремнієвій долині. Я хочу допомогти створити компанії, які зроблять його модним.
DefenceTech стає модним сектором. Як ви відрізняєте справжній технологічний прорив від стартапу, який просто додав слово «defence» до свого pitch deck?
Я ставлю дуже просте запитання: що ваша технологія робить у десять разів краще, швидше або дешевше? Якщо засновник не може відповісти цифрами — це вже сигнал.
Мене цікавлять три речі. Перша — вимірювана технологічна перевага: ефективність, точність, надійність, стійкість до протидії. Друга — економіка. Скільки коштує досягнення результату? Як змінюється собівартість при масштабуванні? Третя — захист від копіювання. Чи є власні алгоритми, дані, патенти, інженерні компетенції або виробничі процеси?
В Україні вже понад 5 000 оборонних технологічних рішень у Brave1. Це фантастичний рівень підприємницької активності. Але очевидно, що далеко не всі вони стануть великими компаніями. Ми повинні відділяти справжні технологічні платформи від продуктів, які можна скопіювати за кілька місяців. Додати AI до презентації легко. Створити технологію, яка працює під час втрати зв’язку, протидії та постійної зміни умов, — значно складніше. Саме за це я готова платити венчурну премію.
Зараз у DefenceTech надходять значні обсяги державного фінансування, кошти програм НАТО та ЄС, а також приватний капітал. Чи не виникає ризик формування бульбашки оцінок?
Бульбашка виникає не тоді, коли в сектор приходить багато грошей. Вона виникає тоді, коли гроші перестають вимагати результату. І цей ризик уже існує. У 2026 році шість великих defence-tech раундів залучили сукупно близько $12,8 млрд оголошеного фінансування. Частина капіталу концентрується в кількох глобальних лідерах. Axis Intelligence Research
Водночас український ринок ще перебуває на ранньому етапі інституційного розвитку.
Моя головна пересторога — коли оцінки компаній зростають швидше за їхній виторг, контракти та виробничі можливості. Особливо небезпечна ситуація, коли компанія оцінюється як глобальна технологічна платформа, але має лише один продукт, одного покупця і не довела міжнародну масштабованість. Тому ми повинні дивитися на valuation-to-revenue, gross margin, backlog, cash burn, capital intensity і можливості виходу з інвестиції.
Я не боюся дорогих компаній. Я боюся компаній, які коштують дорого лише тому, що інвестори бояться пропустити наступний Anduril.
У яких сегментах найімовірніше виникнення бульбашки: дрони, counter-drone, AI analytics, autonomy, robotics, cyber, space чи procurement software?
Найвищий ризик перегріву — там, де технологію легко скопіювати, а бар’єр входу низький. Насамперед це стандартні FPV-дрони, базова AI-аналітика без власних даних і частина програмного забезпечення для закупівель без глибокої інтеграції. В Україні вже понад 160 виробників FPV-дронів, із сукупною потужністю понад 8 млн одиниць на рік. Це величезний успіх української промисловості, але також сигнал майбутньої цінової конкуренції.
Водночас я бачу значно більшу довгострокову цінність в автономності, захищеному зв’язку, навігації без GPS, складних сенсорних системах, кібербезпеці та робототехніці. Counter-drone також може бути надзвичайно цікавим, але лише якщо технологія здатна адаптуватися швидше за загрозу.
Мій критерій простий: чи зростає технологічна перевага компанії з кожним новим клієнтом, кожним новим використанням, кожним новим набором даних? Дрон може стати товаром масового виробництва. Інтелект, який робить його ефективнішим, може стати глобальною платформою.
ПЕРСПЕКТИВИ
Які українські DefenceTech-компанії зможуть вижити після війни? Що стане головним критерієм виживання після завершення війни, коли фронтовий попит зміниться: капітал, експорт, продукт, виробничі потужності, інтелектуальна власність, міжнародна структура чи здатність продавати продукцію країнам НАТО?
Після війни виживуть не ті, хто сьогодні виробляє найбільше. А ті, хто зможе продавати свої технології світу.
Український внутрішній ринок зараз величезний через війну. Але бізнес-модель, побудована виключно на надзвичайному попиті одного замовника, не може бути основою довгострокової венчурної стратегії.
Тому я дивлюся на три критерії. Перший — власна технологія та інтелектуальна власність. Другий — міжнародна структура, партнерства і здатність постачати продукцію країнам НАТО. Третій — диверсифікований попит, який не залежить від одного військового бюджету.
Європа вже збільшує оборонні видатки до сотень мільярдів євро на рік. Це ринок, який залишиться значним і після завершення активної фази війни. Я хочу, щоб українські компанії вже сьогодні створювали спільні виробництва, проходили міжнародні випробування та будували відносини із західними замовниками. Війна дала українським технологіям унікальну швидкість розвитку. Мир повинен дати їм глобальний ринок. І це потрібно готувати зараз, а не після завершення війни.
Якщо через п’ять років ми побачимо три-п’ять українських DefenceTech-компаній з оцінкою понад $1 млрд, міжнародними стратегічними інвесторами та хоча б кількома IPO або M&A-угодами, це буде результатом війни, таланту українських інженерів чи правильної роботи венчурного капіталу?
Війна створила необхідність. Українські інженери створили технології. Але глобальні компанії повинен допомогти створити капітал. І я дуже хочу, щоб ми не повторили стару українську історію, коли талант народжується тут, а капіталізація створюється десь в іншій країні.
Подивімося на стартові позиції. Українська оборонна індустрія має оцінюваний виробничий потенціал $55 млрд. У Brave1 понад 2 500 компаній. Українські команди за підтримки екосистеми вже залучили понад $450 млн венчурних інвестицій. Це величезний фундамент. Але наступний етап — міжнародні ради директорів, професійний корпоративний менеджмент, захист IP, глобальні продажі та стратегічні інвестори.
Я вірю, що Україна здатна створити не одного, а кількох DefenceTech-єдинорогів. І якщо це станеться, це буде не просто історія фінансового успіху. Це означатиме, що Україна перетворила свою технологічну стійкість на довгострокову економічну силу. Ми не повинні залишитися країною, яка навчила світ нової війни. Ми повинні стати країною, яка навчить світ нової безпеки.
Назвіть українські DefenceTech-компанії, які сьогодні здаються вам перспективними та в які ви, можливо, інвестували б ще на ранніх стадіях.
Я бачу в Україні вже не окремі перспективні стартапи, а формування повноцінної DefenceTech-екосистеми. І це значно цікавіше для венчурного інвестора.
Мій watchlist — компанії, які створюють власні технології, мають реальний досвід застосування та потенціал міжнародного масштабування.
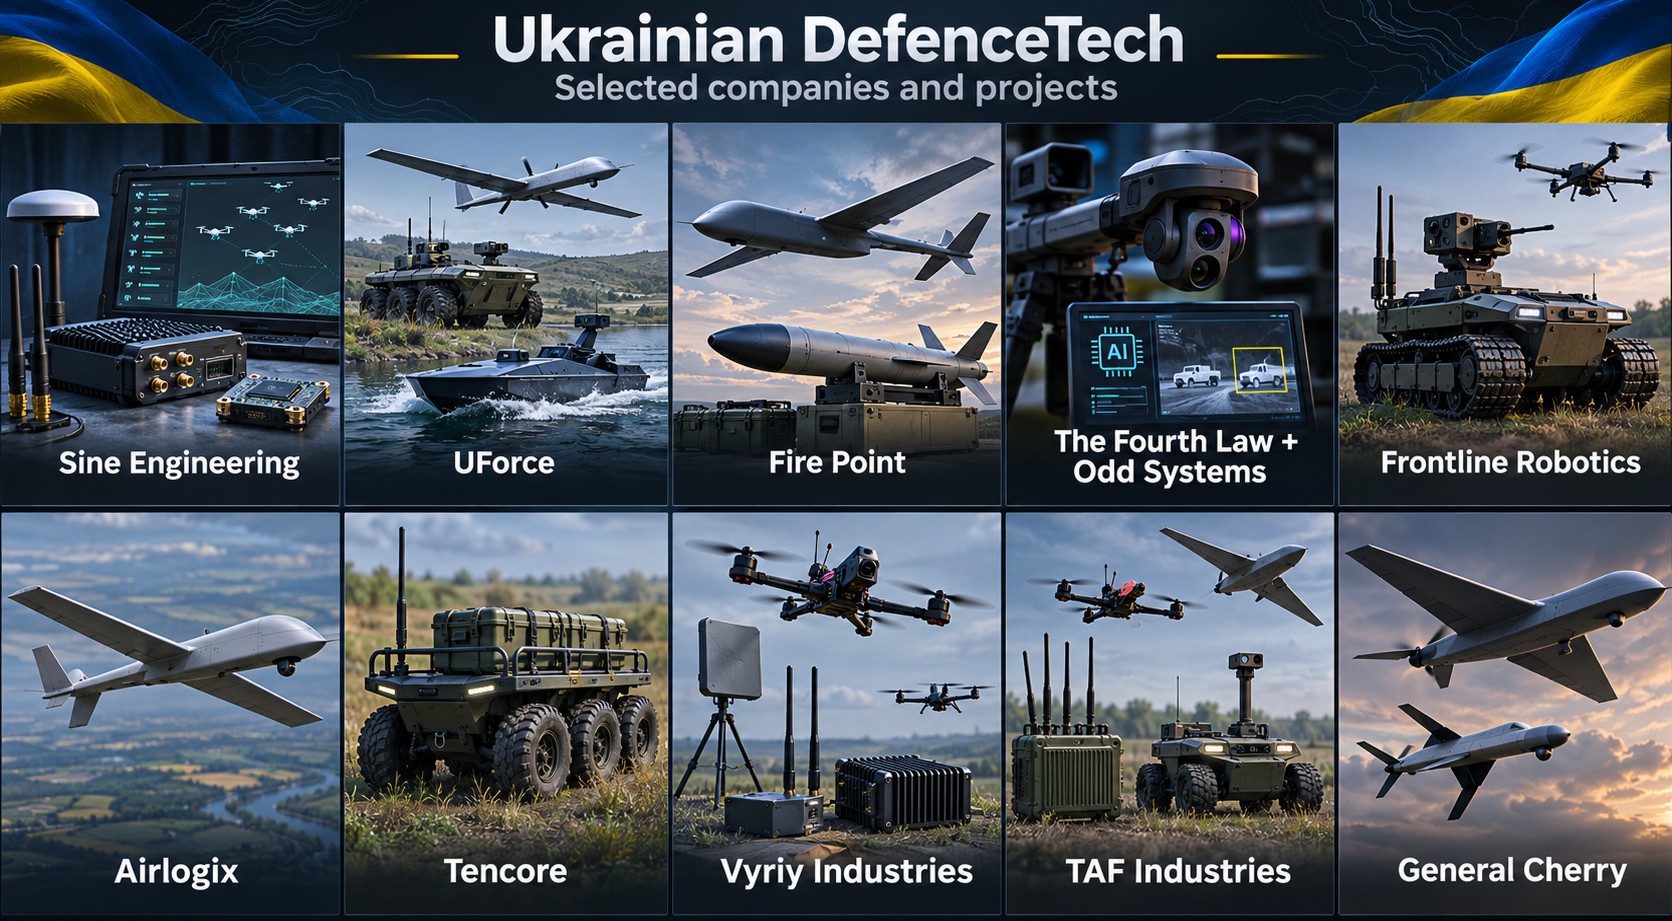
* Sine Engineering — захищений зв’язок, навігація без GPS та управління групами дронів. Технології використовують понад 200 виробників БпЛА. Уже має стратегічне партнерство з американською Red Cat. Red Cat Holdings, Inc. +1
* UForce — масштабована оборонна платформа з фокусом на автономні системи. Залучила $50 млн за оцінки понад $1 млрд. Spilni +1
* Fire Point — українські далекобійні ударні системи та ракетні технології. Приклад переходу від виробництва дронів до складніших оборонних платформ.
* The Fourth Law та Odd Systems — автономність, AI, тепловізійні камери й оптика. Поєднання програмного інтелекту із власними апаратними компонентами. thefourthlaw.ai
* Frontline Robotics — повітряні й наземні роботизовані системи. Перспективний напрям заміщення людини роботами в небезпечних операціях. Hoverla Advisory
* Airlogix — безпілотні авіаційні комплекси з потенціалом військового та цивільного застосування. Інформація про компанію Airlogix
* Tencore — наземна робототехніка. Понад 4 000 платформ поставлено на фронт, продукцію використовують понад 50 бригад. tencore.com.ua
* Vyriy Industries — масштабне виробництво безпілотників і розвиток власних технологічних компонентів.
* TAF Industries — дрони, системи РЕБ, перехоплювачі та наземні роботизовані комплекси. Hoverla Advisory
* General Cherry — ударні дрони та перехоплювачі, продукцію використовують понад 200 підрозділів. UAV & unmanned systems manufacturer
Для мене це десять прикладів різних інвестиційних моделей: від AI та software до робототехніки, захищеного зв’язку, виробництва і складних оборонних систем.
Особливо цікаві компанії, які можуть масштабувати українські технології через спільні підприємства з Європою та США, зберігаючи власну інтелектуальну власність.
Я хочу, щоб наступні українські DefenceTech-єдинороги створювалися не шляхом продажу наших технологій за кордон, а шляхом побудови глобальних компаній з українським корінням. І саме такі компанії ми хочемо знаходити якомога раніше.
Україна вже довела, що може створювати оборонні технології світового рівня. Тепер наше завдання — довести, що ми можемо створювати компанії світового рівня. Я хочу, щоб через десять років Україну знали не лише як країну, яка вистояла, а як країну, що створила нове покоління глобальних технологічних лідерів. І щоб найбільші оборонні корпорації світу приїжджали в Україну не лише купувати технології, а будувати тут спільні компанії, виробництва та дослідницькі центри. Ми маємо перетворити українську технологічну перевагу на українську капіталізацію. Це і є наша наступна велика інвестиційна можливість.
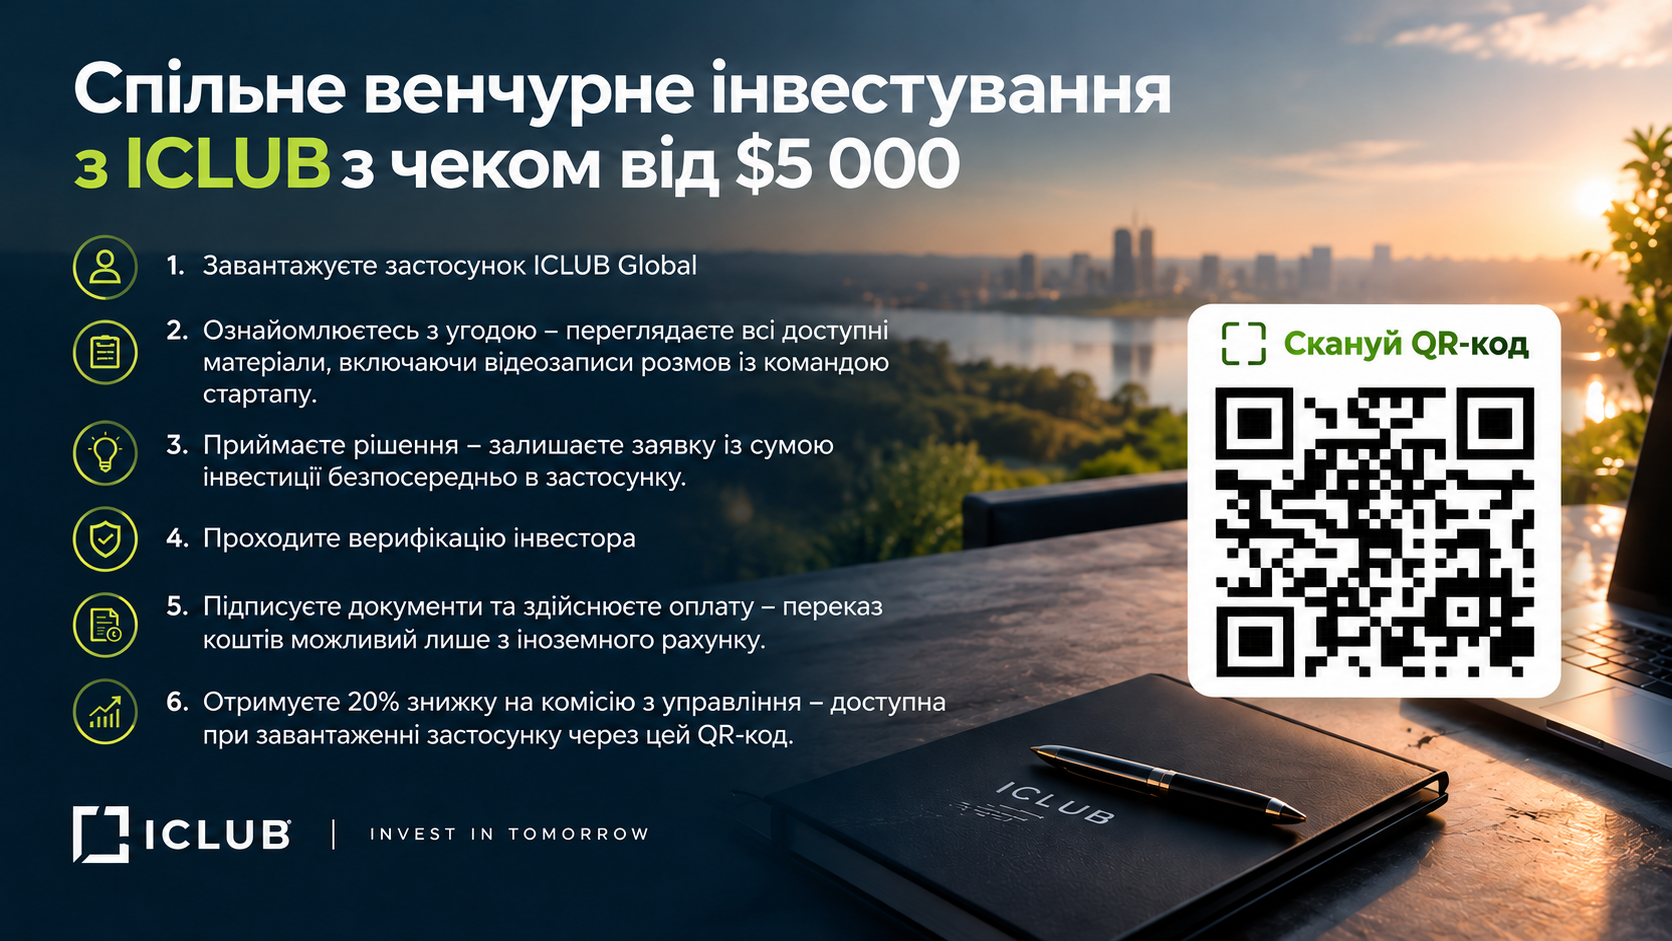
Інвестуйте у перспективні міжнародні стартапи разом з ICLUB Global!
Приєднуйтесь до нашого закритого Telegram-чату - https://t.me/+qNeq1Ir3irZhMTBi, щоб першими дізнаватися про інші актуальні інвестиційні пропозиції та нові можливості для приватних інвесторів.