1. Тенденции рынка
В 2021 году рынок печенья находился в состоянии постепенного восстановления после пандемийных ограничений, демонстрируя стабильную динамику потребления и ориентацию на премиумизацию ассортимента. Однако события 2022 года изменили вектор развития, заставив производителей перейти от стратегий роста к стратегиям выживания, а затем к глубокой структурной адаптации, результаты которой стали наиболее ощутимыми в 2024–2025 годах.
Среди основных тенденций на рынке печенья следует отметить следующие.
Упрощение и удешевление ассортиментной структуры. Производство в отрасли находится в фазе постепенного обновления, однако это восстановление имеет определенно измененную качественную структуру. Общие объемы выпуска стабилизируются и растут за счет массового сегмента, в то время как спрос концентрируется преимущественно на более дешевых видах продукции.
Ограниченная платежеспособность потребителей. Производители вынуждены регулярно просматривать продуктовые портфели, временно или полностью выводя из производства отдельные SKU с более низкой оборачиваемостью. По оценкам ассоциации «Укркондпром», внутренний рынок не развивается, а наоборот, сокращается: люди чаще покупают муку вместо готового печенья, а вместо шоколадных конфет выбирают более простые мучные изделия или карамель. Продажи печенья поштучно или в минимальной упаковке стали привычным явлением в супермаркетах, поскольку цена за целую пачку часто воспринимается как слишком высокая.
Смена потребительских приоритетов. Адаптация части активных мощностей проявляется в переориентации на социальные продукты и private label для розничных сетей. Именно эти форматы обеспечивают стабильные объемы производства, тогда как нишевые и премиальные продукты либо сокращают выпуск, либо переходят в формат региональных и контрактных серий.
Воздействие войны на поставку и сырье. Бесперебойное обеспечение сырьем критически важно для кондитерской отрасли, особенно во время войны. Сырьевая база для производства печенья – это пшеничная мука. Украина традиционно выращивает достаточные объемы этой культуры, однако военные события повлияли как на объем сбора, так и на доступность зерна для переработчиков.
Разрыв традиционных цепей поставок заставил производителей перестроить систему логистики: если раньше зерно доставлялось из близлежащих хозяйств или через внутренние элеваторы, теперь кое-где его приходится перевозить на большие расстояния из-за рисков безопасности или перенаправления зернопотоков на экспорт.
Мукомольная отрасль Украины в 2024-2025 годах демонстрирует стабильность на фоне кризиса экспорта. По результатам 2024 года объем производства муки в стране составил 2,34 млн тонн, что фактически соответствует уровню предыдущего года, однако остается на 27% ниже показателей 2020 года. В 2025 году рынок сократился на около 8% по отношению к данным 2024 года.
Сахарный сектор в 2024–2025 годах стал одним из наиболее динамичных сегментов АПК, оказывая непосредственное влияние на себестоимость печенья. В сезоне 2024/25 в Украине работало 29 сахарных заводов, которые произвели около 1,72-1,8 млн тонн сахара, что почти вдвое превышает внутреннюю потребность страны (около 900 тыс. тонн). Такой переизбыток сырья обеспечивает кондитерам надежную базу, однако ценовая конъюнктура остается под давлением экспортных ограничений.
В конце маркетингового года 2024/25 в Украине наблюдался острый дефицит предложения подсолнечного масла, вызванного низкими запасами подсолнечника и переориентацией многих заводов на переработку сои и рапса.
Импортная зависимость остается актуальной для сектора добавок и специфического сырья. Украина импортирует около 100% какао-сырья, специфические жиры, ароматизаторы и консерванты.
Дефицит рабочей силы. Самой острой проблемой 2025 стал дефицит рабочей силы. По прогнозам Национального банка Украины, в 2025 году ожидался чистый отток населения (около 0,2 млн человек), что усугубляет ситуацию на рынке труда, уже пострадавшей от мобилизации и миграции предыдущих лет.
Рост себестоимости из-за логистических и сырьевых факторов. Производители вынуждены работать с минимальной маржой, чтобы оставаться конкурентоспособной на внешних рынках.
Проблема доступа к финансированию. Модернизация линий для выпуска сложного печенья с начинками или инновационного оборудования для производства требует значительных инвестиций. В условиях войны кредитование остается дорогим, что сдерживает развитие средних и малых предприятий, оставляя рынок открытым только крупным корпорациям или тем, кто смог привлечь грантовую помощь от международных партнеров.
Завершение процесса адаптации к стандартам ЕС. Эта предпосылка для дальнейшего роста рынка печенья в Украине открывает путь не только Европе, но и рынкам Ближнего Востока и Африки, где украинская продукция уже начинает появляться как качественная и доступная альтернатива европейским брендам. Государственная поддержка фудтех-стартапов и создание агропромышленных парков станет локомотивом для перехода от сырьевой модели экспорта к экспорту готовых продуктов с высокой добавленной стоимостью.
Консолидация рынка. В течение 2025-2026 годов ожидается дальнейшая консолидация рынка. Большие холдинги будут усиливать свои позиции путем поглощения более мелких игроков, не выдержавших вызовов энергетического и кадрового кризиса.
Развитие нишевых направлений. В течение 2025-2026 годов будет наблюдаться расцвет крафтовых производств в нишевых сегментах: веганское печенье, безглютеновые предложения, протеиновые снеки. Эти продукты обладают высокой лояльностью аудитории и позволяют удерживать премиальную цену даже при общем падении доходов населения.
Интеграция в платформы электронной коммерции. Важным фактором роста станет развитие систем онлайн-продаж и дистрибьюции.
2. Производство
Украинский рынок печенья представлен преимущественно продукцией отечественного производства (85-99% в зависимости от вида печенья). Производство в отрасли находится в фазе постепенного обновления, однако это восстановление имеет определенно измененную качественную структуру. Общие объемы выпуска стабилизируются и растут за счет массового сегмента, в то время как спрос концентрируется преимущественно на более дешевых видах продукции. Ключевая характеристика текущего этапа – трансформация потребительского спроса: домохозяйства все больше ориентируются на базовые, социальные товарные позиции и нижний ценовой сегмент, формирующий системное давление на производственные линии, ориентированные на премиальные и брендовые SKU. В результате восстановление рынка происходит не из-за возврата предыдущей ассортиментной структуры, а из-за ее упрощения и удешевления.
Производители в условиях роста издержек и ограниченной платежеспособности потребителей вынуждены регулярно пересматривать продуктовые портфели, временно или полностью выводя из производства отдельные SKU с более низкой оборачиваемостью. Производственные мощности перенастраиваются на выпуск простых сухих печей, галетной продукции и товаров длительного хранения, которые обеспечивают стабильный сбыт и прогнозируемую загрузку линий. Таким образом, обновление производства сопровождается снижением средней добавленной стоимости продукции и ростом доли массовых позиций в общем выпуске.
В рамках этой трансформации значительная часть активных мощностей адаптируется к новым потребительским приоритетам, что проявляется в переориентации на социальные продукты и private label для розничных сетей. Эти форматы обеспечивают стабильные объемы производства, тогда как нишевые и премиальные продукты либо сокращают выпуск, либо переходят в формат региональных и контрактных серий. В итоге создание восстанавливается количественно, но структурно концентрируется в нижнем ценовом секторе
Таблица 1
Динамика производства сухого печенья в Украине по видам продукции, 2021-2025 гг., тыс. тонн
|
Вид |
2021 |
2022 |
2023 |
2024 |
2025 |
|
Крекер |
52,45 |
23,20 |
24,69 |
22,17 |
26,98 |
|
Темп прироста, % |
|
-55,77% |
6,43% |
-10,20% |
21,70% |
|
Овсяное |
5,39 |
2,99 |
2,92 |
3,36 |
4,05 |
|
Темп прироста, % |
|
-44,59% |
-2,09% |
15,03% |
20,47% |
|
Зерновое |
5,79 |
3,42 |
3,21 |
2,87 |
3,41 |
|
Темп прироста, % |
-40,91% |
-6,14% |
-10,48% |
18,66% |
|
|
Зоологическое |
4,06 |
2,31 |
2,16 |
2,28 |
2,89 |
|
Темп прироста, % |
-43,15% |
-6,59% |
5,67% |
27,10% |
|
|
Галеты |
0,41 |
0,21 |
0,20 |
0,19 |
0,22 |
|
Темп прироста, % |
-48,78% |
-4,76% |
-5,00% |
15,79% |
Источник: Государственная служба статистики; Государственная таможенная служба; оценка Pro-Consulting
Общие объемы производства продолжают постепенно восстанавливаться после резкого сокращения в 2022 году. Ключевым сдерживающим фактором остается низкий уровень внутреннего потребления, что в свою очередь стимулировало рост объемов экспорта как инструмента сбыта избыточных производственных мощностей.
3. Внешняя торговля
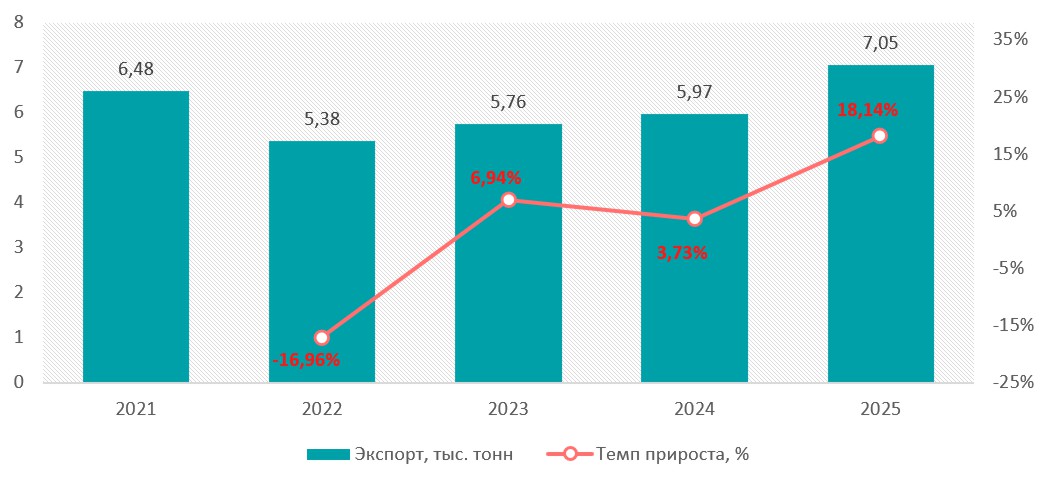
В течение 2024-2025 годов макроэкономическая стабильность Украины в значительной степени зависела от способности перерабатывающих предприятий интегрироваться в мировые цепи добавленной стоимости. Замедление внутреннего спроса из-за миграционных процессов и снижения реальных доходов населения заставило кондитерские фабрики искать компенсаторные механизмы на внешних рынках. Доля экспорта продукции в отношении производства за этот период имела колебания с 10% в 2021 году до 17% в 2022 году, а к концу 2025 года экспорт составлял 19% всего производства.
Диаграмма 1
Общие объемы экспорта сухого печенья из Украины в 2021-2025 гг., тыс. тонн
Источник: Государственная таможенная служба; оценка Pro-Consulting
Общие объемы экспорта в Украину демонстрируют рост до уровней, превышающих довоенные показатели. Ключевыми факторами формирования экспортных объемов есть производственные мощности, объемы производства и снижение внутреннего спроса.
Крупнейшими рынками сбыта являются Молдова (около 17%), Румыния (около 13%), Азербайджан (около 12%) и Латвия (около 11%).
Наибольшим экспортным продуктом в структуре поставок является крекер. После резкого роста в 2022 году объемы экспорта несколько сократились в 2023-2024 годах, однако в 2025 году снова продемонстрировали активный рост. В результате объем экспорта крекеров в 2025 году примерно на 6% превышает уровень 2021 года и более чем на 6% — показатель 2022 года, что свидетельствует о стабильном внешнем спросе на данную категорию.
Овсяное печенье демонстрирует одну из самых выразительных динамик роста. После существенного падения в 2022 году экспорт быстро рос в последующие годы. В 2025 году объемы поставок превышают уровень 2022 более чем на 140%, а также примерно на 36% превышают показатель 2021, что свидетельствует об активном расширении экспорта этой категории.
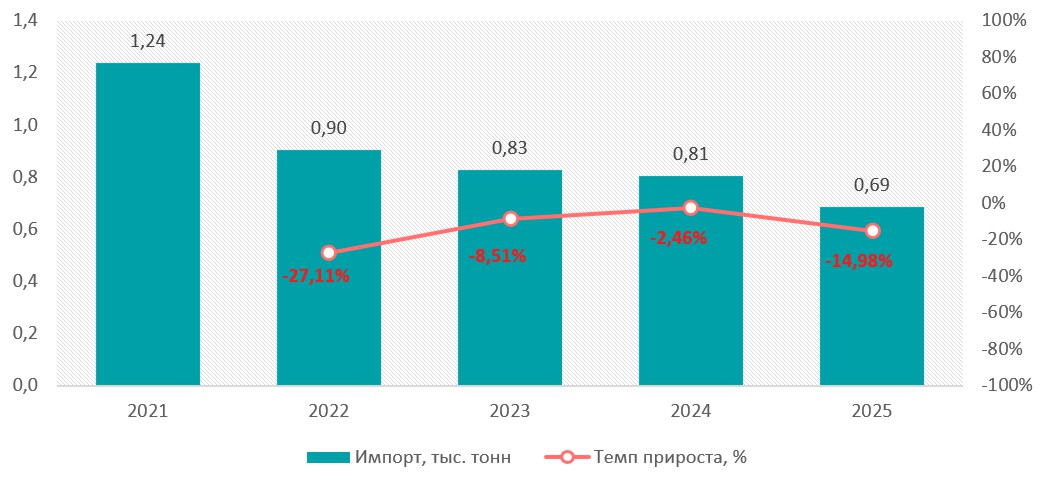
Общий объем импорта печенья характеризуется устойчивой тенденцией к сокращению, что обусловлено совокупностью ценовых и структурных факторов. Импортная продукция существенно уступает отечественной по ценовой конкурентоспособности из-за более высокой себестоимости, логистических затрат и валютных колебаний. Параллельно внутренний рынок насыщен продукцией украинских производителей, работающих в нижнем и среднем ценовых сегментах, обеспечивающих стабильные объемы поставок. Это ограничивает экономическую целесообразность импорта для розничных и дистрибьюторов и приводит к постепенному вытеснению импортной продукции из массового сегмента потребления.
Диаграмма 2
Общие объемы импорта сухого печенья в Украину в 2021-2025 гг., тыс. тонн
Источник: Государственная таможенная служба; оценка Pro-Consulting
Объемы импорта претерпели существенное снлижение, в первую очередь из-за усложнения поставок из стран Азии и прекращения значительных объемов поставок из беларуси.
Основными странами-поставщиками печенья в Украину являются Чехия (24% импорта), Италия (20%) и Испания (13%). До начала полномасштабной войны значительные объемы импорта поступали также из Азербайджана, беларуси и Узбекистана.
В структуре импорта исследуемого печенья в Украину в 2021-2025 гг. ведущую позицию занимает сегмент крекеров, формирующий наибольшие объемы поставок в течение всего периода. В то же время динамика категории относительно стабильна с умеренными колебаниями. В 2025 году импорт крекеров примерно на 12% ниже уровня 2021 года, однако на около 8% превышает показатель 2022 года, что свидетельствует о частичном возобновлении поставок после сокращения в 2022 году.
Зерновое печенье занимает вторую позицию в структуре импорта, однако именно эта категория демонстрирует одну из наиболее выразительных тенденций к сокращению. В 2025 году объем импорта примерно на 64% меньше по сравнению с 2021 годом и на около 38% ниже относительно 2022 года. Несмотря на краткосрочное обновление в 2024 году, общий тренд остается четко нисходящим.
4. Потребление
Проанализировав потребление продукта в B2С и B2G сегментах можно предположить следующее:
B2С (90%) – основным потребителем печенья являются конечные домохозяйства, поскольку продукт относится к категории массовых кондитерских изделий ежедневного или регулярного потребления. Печенье покупается как перекус, дополнение к горячим напиткам (кофе, чай), а также как десертный продукт для домашнего потребления. Высокая доля сегмента объясняется широкой доступностью продукции в розничных сетях, разнообразием видов, вкусов и форматов упаковки, что позволяет охватывать различные ценовые сегменты и потребительские группы.
B2В (примерно 9%) – к этому сегменту относятся закупки со стороны предприятий сферы HoReCa, офисных компаний, кейтеринговых сервисов и отдельных торговых заведений, которые используют печенье как дополнительный продукт к напиткам или в составе десертного ассортимента. В заведениях общественного питания печенье часто подается вместе с кофе или чаем или в десертных наборах. Также продукция закупается для офисных кухонь, конференций, мероприятий и корпоративного питания. Спрос в этом сегменте стабильный, но значительно меньше по сравнению с розничным потреблением.
B2G (менее 1%) – государственный сектор формирует небольшую долю потребления печенья. Основными заказчиками выступают воинские части, образовательные учреждения и медицинские или социальные учреждения. В военном секторе печенье включают в состав суточных рационов и полевых наборов питания. В учебных заведениях продукция используется в школьном питании и буфетном ассортименте, а в медицинских и социальных учреждениях — как часть стандартного пищевого рациона пациентов и подопечных. Несмотря на регулярность таких закупок, их объем остается ограниченным и не оказывает существенного влияния на общую структуру рынка.
Основными каналами сбыта продукции являются следующие:
Розничная торговля (ритейл) – более популярный вариант реализации продукции. Этот канал является основным большинством массовых брендов. Потребитель со своей стороны может прямо в магазине ознакомиться с разнообразными предложениями, сравнить их между собой по цене/упаковке/объему и другим параметрам. Большинство товаров относятся к невысокому ценовому сегменту, поэтому оффлайн-покупки будут наиболее популярны.
Онлайн-ритейлеры – покупка продукции этого сегмента онлайн в оптовых объемах (упаковках) впрок.
Оптовая торговля – производители могут сотрудничать с дистрибьюторами, которые уже будут реализовывать продукцию производителя дальше потребителям.
Кафе и рестораны – заведения питания могут предлагать готовые изделия для потребителей, либо использовать продукт как часть блюда или предлагать к напитку.
Диаграмма 3
Структура сегментов потребления кондитерских изделий в Украине, %
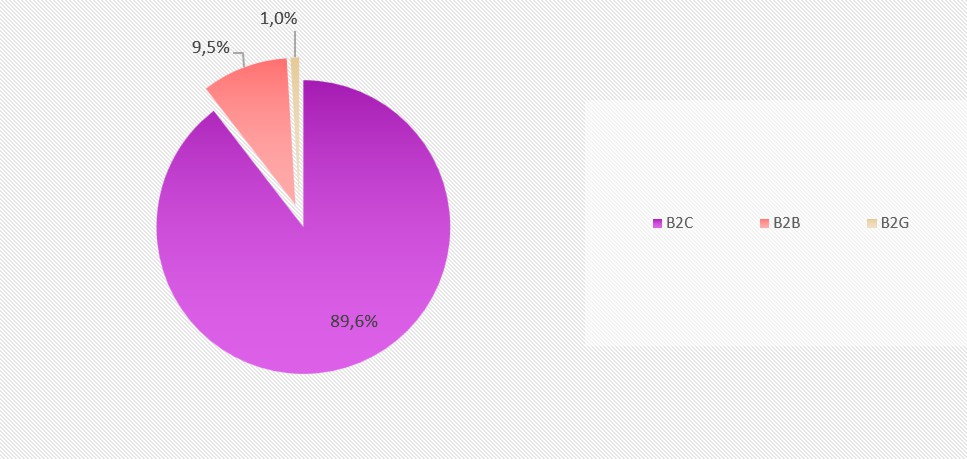
Источник: GlobalData, EuroMonitor, данные компаний, оценка Pro-Сonsulting
5. Выводы
Рынок печенья в 2021 году находился в фазе постепенного восстановления после пандемийных ограничений, характеризовался стабильной динамикой потребления и ориентацией производителей на расширение премиального ассортимента. События 2022 привели к резкому изменению траектории развития: отрасль перешла от стратегий роста к стратегиям сохранения операционной стабильности, а впоследствии — к структурной адаптации.
Потребительский профиль в 2024-2025 годах существенно отличается от довоенного. Ключевым фактором стало изменение структуры расходов домохозяйств под влиянием инфляции и снижение реальных доходов. Спрос сместился в сторону экономного потребления: наблюдается рост частоты покупки минимальных фасовок, поштучной продукции и обычных мучных изделий. Готовое печенье все чаще конкурирует с альтернативами домашнего приготовления, что подтверждает всеобщее сужение внутреннего рынка.
В то же время, рынок не демонстрирует стагнации: происходит перераспределение спроса между сегментами. Растет доля дешевого печенья, в частности, затяжного и крекеров, а основные объемы реализации концентрируются у крупных производителей и наиболее известных национальных брендов, способных работать с низкой маржой и большими объемами.
Наиболее острой системной проблемой в 2025 году является дефицит рабочей силы, усугубляющийся миграционными процессами и демографическим сокращением. В текущем году особой проблемой становится энергетический кризис, ограничение поставок электроэнергии и прогнозируемое повышение цен на электроэнергию для перерабатывающих предприятий.
Второй критической проблемой остается рост себестоимости из-за колебаний цен на базовые сырьевые компоненты (мука, подсолнечное масло, сахар) и логистических рисков.
Отдельным сдерживающим фактором является ограниченный доступ к финансированию. Высокая стоимость кредитных ресурсов делает невозможной масштабную модернизацию производственных линий, что особенно критично для сегментов сложного печенья, продуктов с начинками и инновационных форматов.
Факторы, формирующие основу для дальнейшего роста отрасли, включают завершение адаптации к стандартам ЕС, государственную и международную поддержку перерабатывающей промышленности, включая развитие агропромышленных парков и фудтех-стартапов, дальнейшую консолидацию рынка с параллельным развитием нишевых сегментов и онлайн-каналов сбыта.
Производство находится в фазе постепенного восстановления, однако это восстановление имеет измененную структуру. Общие объемы стабилизируются за счет массового сегмента, в то время как премиальные и брендовые SKU теряют долю. Спрос концентрируется на социальных и базовых товарных позициях, что формирует длительное давление на производственные линии с высокой себестоимостью.
Экспорт выступает ключевым компенсатором низкого внутреннего спроса. Объемы поставок в 2024-2025 годах приблизились к довоенным уровням, а доля экспорта в структуре производства выросла до 19%. Наибольшие объемы формируют крекеры, демонстрирующие скорейшее восстановление. Экспортная география остается регионально ориентированной: страны-соседи формируют основной спрос.
Импортная составляющая рынка значительно сократилась после 2022 года. Общие объемы импорта остаются ограниченными из-за логистических осложнений и более высокой цены импортной продукции. Основными странами поставщиками являются Польша, Испания, Турция и Италия.
Рынок сбыта остается нацелен на крупные национальные розничные сети, через которые реализуется основной объем продукции. Значительную роль также играют мелкие торговые точки и традиционная розничная торговля, особенно в сегменте весового печенья и минимальных фасовок.
Продажи через B2B и B2G-каналы имеют ограниченное значение из-за специфики продукта и низкой маржинальности. Онлайн-продажи находятся в стадии развития и пока выполняют вспомогательную функцию, однако имеют потенциал роста как инструмент прямого взаимодействия с потребителем и тестирования ассортимента.
Этот материал является частью исследования, проведённого специалистами компании Pro-Consulting. Для получения более подробной информации посетите официальный сайт компании pro-consulting.ua.
Pro-Consulting – украинская консалтинговая компания, лидер в сфере аналитики, маркетинговых исследований рынков, разработки стратегий, экспортного и финансового консалтинга; консультант по привлечению грантов.
pro-consulting.ua
+38 (044) 233-34-32
[email protected]