1. Тенденції ринку
У 2021 році, ринок печива перебував у стані поступового відновлення після пандемійних обмежень, демонструючи стабільну динаміку споживання та орієнтацію на преміумізацію асортименту. Проте події 2022 року змінили вектор розвитку, змусивши виробників перейти від стратегій зростання до стратегій виживання, а згодом — до глибокої структурної адаптації, результати якої стали найбільш відчутними у 2024–2025 роках.
Серед основних тенденцій на ринку печива слід зазначити наступні.
Спрощення та здешевлення асортиментної структури. Виробництво в галузі перебуває у фазі поступового відновлення, однак це відновлення має виразно змінену якісну структуру. Загальні обсяги випуску стабілізуються та зростають за рахунок масового сегмента, тоді як попит концентрується переважно на дешевших видах продукції.
Обмежена платоспроможність споживачів. Виробники вимушені регулярно переглядати продуктові портфелі, тимчасово або повністю виводячи з виробництва окремі SKU з нижчою оборотністю. За оцінками асоціації «Укркондпром», внутрішній ринок не розвивається, а навпаки, скорочується: люди частіше купують борошно замість готового печива, а замість шоколадних цукерок обирають простіші борошняні вироби або карамель. Продажі печива поштучно або в мінімальному пакуванні стали звичним явищем у супермаркетах, оскільки ціна за цілу пачку часто сприймається як занадто висока.
Зміна споживчих пріоритетів. Адаптація частини активних потужностей проявляється у переорієнтації на соціальні продукти та private label для роздрібних мереж. Саме ці формати забезпечують стабільні обсяги виробництва, тоді як нішеві та преміальні продукти або скорочують випуск, або переходять у формат регіональних та контрактних серій.
Вплив війни на постачання та сировину. Безперебійне забезпечення сировиною є критично важливим для кондитерської галузі, особливо під час війни. Сировинна база для виробництва печива – це пшеничне борошно. Україна традиційно вирощує достатні обсяги цієї культури, проте воєнні події вплинули як на обсяги збору, так і на доступність зерна для переробників.
Розрив традиційних ланцюгів постачання змусив виробників перебудувати систему логістики: якщо раніше зерно доставлялося з прилеглих господарств або через внутрішні елеватори, тепер подекуди його доводиться перевозити на більші відстані через безпекові ризики або перенаправлення зернопотоків на експорт.
Борошномельна галузь України у 2024–2025 роках демонструє стабільність на тлі кризи експорту. За результатами 2024 року обсяг виробництва борошна в країні склав 2,34 млн тонн, що фактично відповідає рівню попереднього року, проте залишається на 27% нижчим за показники 2020 року. У 2025 році ринок скоротився на близько 8% відносно даних 2024 року.
Цукровий сектор у 2024–2025 роках став одним із найбільш динамічних сегментів АПК, безпосередньо впливаючи на собівартість печива. У сезоні 2024/25 в Україні працювало 29 цукрових заводів, які виробили близько 1,72–1,8 млн тонн цукру, що майже вдвічі перевищує внутрішню потребу країни (близько 900 тис. тонн). Такий надлишок сировини забезпечує кондитерам надійну базу, проте цінова кон’юнктура залишається під тиском експортних обмежень.
Наприкінці маркетингового року 2024/25 в Україні спостерігався гострий дефіцит пропозиції соняшникової олії, що було спричинено низькими запасами соняшнику та переорієнтацією багатьох заводів на переробку сої та ріпаку.
Імпортна залежність залишається актуальною для сектору добавок та специфічної сировини. Україна імпортує майже 100% какао-сировини, специфічні жири, ароматизатори та консерванти.
Дефіцит робочої сили. Найгострішою проблемою 2025 року став дефіцит робочої сили. За прогнозами Національного банку України, у 2025 році очікувався чистий відплив населення (близько 0,2 млн осіб), що погіршує ситуацію на ринку праці, яка вже постраждала від мобілізації та міграції попередніх років.
Зростання собівартості через логістичні та сировинні чинники. Виробники змушені працювати з мінімальною маржею, щоб залишатися конкурентоспроможними на зовнішніх ринках.
Проблема доступу до фінансування. Модернізація ліній для випуску складного печива з начинками або інноваційного обладнання для виробництва потребує значних інвестицій. В умовах війни кредитування залишається дорогим, що стримує розвиток середніх та малих підприємств, залишаючи ринок відкритим лише для великих корпорацій або тих, хто зміг залучити грантову допомогу від міжнародних партнерів.
Завершення процесу адаптації до стандартів ЄС. Ця передумова для подальшого зростання ринку печива в Україні відкриває шлях не лише до Європи, а й до ринків Близького Сходу та Африки, де українська продукція вже починає з’являтися як якісна та доступна альтернатива європейським брендам. Державна підтримка фудтех-стартапів та створення агропромислових парків стануть локомотивом для переходу від сировинної моделі експорту до експорту готових продуктів з високою доданою вартістю.
Консолідація ринку. Протягом 2025–2026 років очікується подальша консолідація ринку. Великі холдинги будуть посилювати свої позиції через поглинання дрібніших гравців, які не витримали викликів енергетичної та кадрової кризи.
Розвиток нішевих сегментів. Протягом 2025–2026 років спостерігатиметься розквіт крафтових виробництв у нішевих сегментах: веганське печиво, безглютенові пропозиції, протеїнові снеки. Ці продукти мають високу лояльність аудиторії та дозволяють утримувати преміальну ціну навіть при загальному падінні доходів населення.
Інтеграція у платформи електронної комерції. Важливим фактором росту стане розвиток систем онлайн-продажів та дистриб’юції.
2. Виробництво
Український ринок печива представлений переважно продукцією вітчизняного виробництва (85-99 % залежно від виду печива). Виробництво в галузі перебуває у фазі поступового відновлення, однак це відновлення має виразно змінену якісну структуру. Загальні обсяги випуску стабілізуються та зростають за рахунок масового сегмента, тоді як попит концентрується переважно на дешевших видах продукції. Ключовою характеристикою поточного етапу є трансформація споживчого попиту: домогосподарства дедалі більше орієнтуються на базові, соціальні товарні позиції та нижній ціновий сегмент, що формує системний тиск на виробничі лінії, орієнтовані на преміальні та брендові SKU. У результаті відновлення ринку відбувається не через повернення попередньої асортиментної структури, а через її спрощення та здешевлення.
Виробники в умовах зростання витрат і обмеженої платоспроможності споживачів вимушені регулярно переглядати продуктові портфелі, тимчасово або повністю виводячи з виробництва окремі SKU з нижчою оборотністю. Натомість виробничі потужності переналаштовуються на випуск простих сухих печив, галетної продукції та товарів тривалого зберігання, які забезпечують стабільний збут і прогнозоване завантаження ліній. Таким чином, відновлення виробництва супроводжується зниженням середньої доданої вартості продукції та зростанням частки масових позицій у загальному випуску.
У межах цієї трансформації значна частина активних потужностей адаптується до нових споживчих пріоритетів, що проявляється у переорієнтації на соціальні продукти та private label для роздрібних мереж. Саме ці формати забезпечують стабільні обсяги виробництва, тоді як нішеві та преміальні продукти або скорочують випуск, або переходять у формат регіональних та контрактних серій. У підсумку виробництво відновлюється кількісно, але структурно концентрується у нижньому ціновому сегменті.
Таблиця 1
Динаміка виробництва сухого печива в Україні за видами продукції, 2021-2025 рр., тис. тонн
|
Вид |
2021 |
2022 |
2023 |
2024 |
2025 |
|
Крекер |
52,45 |
23,20 |
24,69 |
22,17 |
26,98 |
|
Темп приросту, % |
|
-55,77% |
6,43% |
-10,20% |
21,70% |
|
Вівсяне |
5,39 |
2,99 |
2,92 |
3,36 |
4,05 |
|
Темп приросту, % |
|
-44,59% |
-2,09% |
15,03% |
20,47% |
|
Зернове |
5,79 |
3,42 |
3,21 |
2,87 |
3,41 |
|
Темп приросту, % |
-40,91% |
-6,14% |
-10,48% |
18,66% |
|
|
Зоологічне |
4,06 |
2,31 |
2,16 |
2,28 |
2,89 |
|
Темп приросту, % |
-43,15% |
-6,59% |
5,67% |
27,10% |
|
|
Галети |
0,41 |
0,21 |
0,20 |
0,19 |
0,22 |
|
Темп приросту, % |
-48,78% |
-4,76% |
-5,00% |
15,79% |
Джерело: Державна служба статистики; Державна митна служба; оцінка Pro-Consulting
Загальні обсяги виробництва продовжують поступово відновлюватися після різкого скорочення у 2022 році. Ключовим стримувальним фактором залишається низький рівень внутрішнього споживання, що, у свою чергу, стимулювало зростання обсягів експорту як інструменту збуту надлишкових виробничих потужностей.
3. Зовнішня торгівля
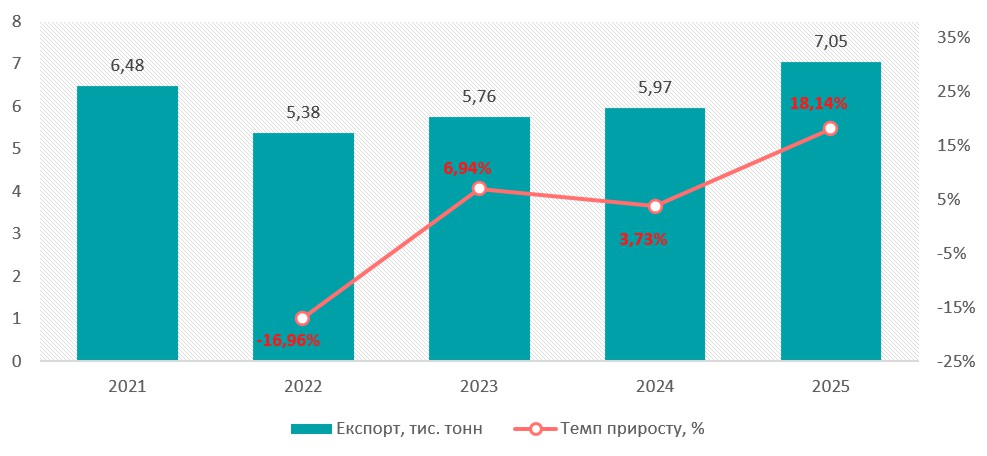
Протягом 2024–2025 років макроекономічна стабільність України значною мірою залежала від здатності переробних підприємств інтегруватися у світові ланцюги доданої вартості. Уповільнення внутрішнього попиту через міграційні процеси та зниження реальних доходів населення змусило кондитерські фабрики шукати компенсаторні механізми на зовнішніх ринках. Частка експорту продукції відносно виробництва за цей період мала коливання з 10% у 2021 до 17% у 2022, а під кінець 2025 року експорт складав 19% всього виробництва.
Діаграма 1
Динаміка експорту сухого печива з України у 2021-2025 рр., тис. тонн
Джерело: Державна митна служба; оцінка Pro-Consulting
Загальні обсяги експорту в Україні демонструють ріст до рівнів, що перевищують довоєнні показники. Ключовими факторами формування експортних обсягів є наявні виробничі потужності, обсяги виробництва та зниження внутрішнього попиту.
Найбільшими ринками збуту є Молдова (приблизно 17%), Румунія (близько 13%), Азербайджан (близько 12%) та Латвія (близько 11%).
Найбільшим експортним продуктом у структурі поставок є крекер. Після різкого зростання у 2022 році обсяги експорту дещо скоротилися у 2023–2024 роках, однак у 2025 році знову продемонстрували активне зростання. У результаті обсяг експорту крекерів у 2025 році приблизно на 6% перевищує рівень 2021 року та на понад 6% — показник 2022 року, що свідчить про стабільний зовнішній попит на дану категорію.
Вівсяне печиво демонструє одну з найвиразніших динамік росту. Після суттєвого падіння у 2022 році експорт швидко зростав у наступні роки. У 2025 році обсяги поставок перевищують рівень 2022 року більш ніж на 140%, а також приблизно на 36% перевищують показник 2021 року, що свідчить про активне розширення експорту цієї категорії.
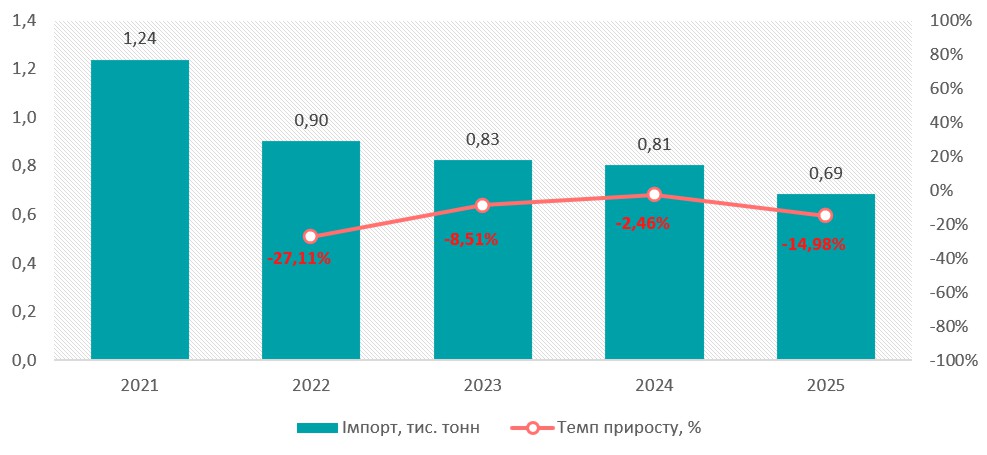
Загальний обсяг імпорту печива характеризується стійкою тенденцією до скорочення, що зумовлено сукупністю цінових і структурних чинників. Імпортна продукція суттєво поступається вітчизняній за ціновою конкурентоспроможністю через вищу собівартість, логістичні витрати та валютні коливання. Паралельно внутрішній ринок насичений продукцією українських виробників, які працюють у нижньому та середньому цінових сегментах і забезпечують стабільні обсяги постачання. Це обмежує економічну доцільність імпорту для роздрібних мереж і дистриб’юторів та призводить до поступового витіснення імпортної продукції з масового сегмента споживання.
Діаграма 2
Динаміка імпорту сухого печива в Україну у 2021-2025 рр., тис. тонн
Джерело: Державна митна служба; оцінка Pro-Consulting
Обсяги імпорту зазнали суттєвого скорочення, насамперед через ускладнення постачання з країн Азії та припинення значних обсягів поставок з білорусі.
Основними країнами-постачальниками печива в Україну є Чехія (24% імпорту), Італія (20%) та Іспанія (13%). До початку повномасштабної війни значні обсяги імпорту також надходили з Азербайджану, білорусі та Узбекистану.
У структурі імпорту досліджуваного печива в Україну у 2021–2025 рр. провідну позицію займає сегмент крекерів, який формує найбільші обсяги поставок протягом усього періоду. Водночас динаміка категорії є відносно стабільною з помірними коливаннями. У 2025 році імпорт крекерів приблизно на 12% нижчий за рівень 2021 року, проте на близько 8% перевищує показник 2022 року, що свідчить про часткове відновлення поставок після скорочення у 2022 році.
Зернове печиво займає другу позицію у структурі імпорту, однак саме ця категорія демонструє одну з найвиразніших тенденцій до скорочення. У 2025 році обсяг імпорту є приблизно на 64% меншим порівняно з 2021 роком та на близько 38% нижчим відносно 2022 року. Незважаючи на короткострокове відновлення у 2024 році, загальний тренд залишається чітко низхідним.
4. Споживання
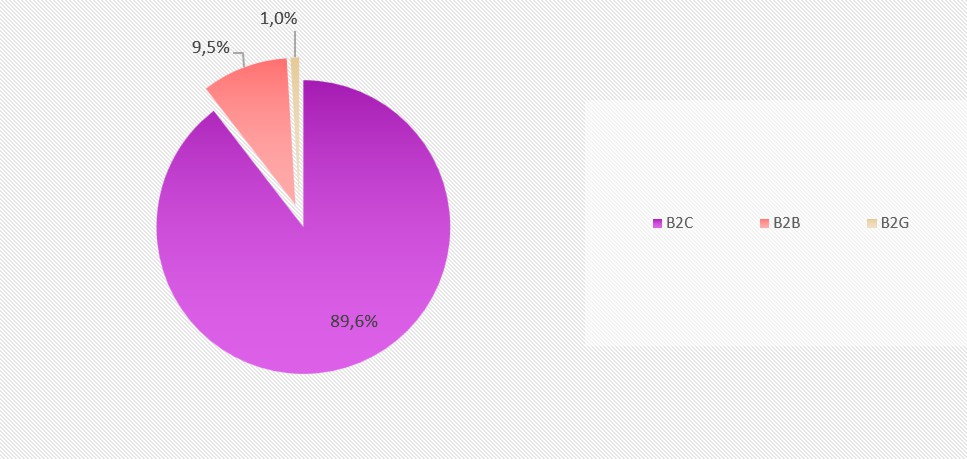
Проаналізувавши споживання продукту в B2С та B2G сегментах можна припустити наступне:
- B2С (90%) – основним споживачем печива є кінцеві домогосподарства, оскільки продукт належить до категорії масових кондитерських виробів щоденного або регулярного споживання. Печиво купується як перекус, доповнення до гарячих напоїв (кава, чай), а також як десертний продукт для домашнього споживання. Висока частка сегмента пояснюється широкою доступністю продукції у роздрібних мережах, різноманіттям видів, смаків та форматів упаковки, що дозволяє охоплювати різні цінові сегменти та споживчі групи.
- B2В (приблизно 9%) – до цього сегменту належать закупівлі з боку підприємств сфери HoReCa, офісних компаній, кейтерингових сервісів та окремих закладів торгівлі, які використовують печиво як додатковий продукт до напоїв або у складі десертного асортименту. У закладах громадського харчування печиво часто подається разом із кавою або чаєм або у десертних наборах. Також продукція закуповується для офісних кухонь, конференцій, заходів та корпоративного харчування. Попит у цьому сегменті є стабільним, але значно меншим порівняно з роздрібним споживанням.
- B2G (менше 1%) – державний сектор формує невелику частку споживання печива. Основними замовниками виступають військові частини, освітні заклади та медичні або соціальні установи. У військовому секторі печиво включається до складу добових раціонів та польових наборів харчування. У закладах освіти продукція використовується у шкільному харчуванні та буфетному асортименті, а в медичних і соціальних установах — як частина стандартного харчового раціону пацієнтів та підопічних. Попри регулярність таких закупівель, їх обсяг залишається обмеженим і не має суттєвого впливу на загальну структуру ринку.
Основними каналами збуту продукції є наступні:
- Роздрібна торгівля (ритейл) – найбільш популярний варіант реалізації продукції. Цей канал є основним для більшості масових брендів. Споживач зі свого боку може прямо в магазині ознайомитися з різноманітними пропозиціями, порівняти їх між собою за ціною/упаковкою/об’ємом та іншими параметрами. Більшість товарів відносяться до невисокого цінового сегмента, тож оффлайн-покупки будуть найбільш популярними.
- Онлайн-ритейлери – покупка продукції цього сегменту онлайн в оптових об’ємах (упаковках) про запас.
- Оптова торгівля – виробники можуть співпрацювати з дистриб’юторами, які вже реалізовуватимуть продукцію виробника далі споживачам;
- Кафе та ресторани – заклади харчування можуть пропонувати вже готові вироби для споживачів, або використовувати продукт як частину страви чи пропонувати до напою.
Діаграма 3
Структура сегментів споживання кондитерських виробів в Україні, %
Джерело: GlobalData, EuroMonitor, дані компаній, оцінка Pro-Сonsulting
5. Висновки
Ринок печива України у 2021–2025 роках функціонував в умовах суттєвого скорочення внутрішнього попиту, порушення виробничої логістики та зростання собівартості продукції. Найглибший спад припав на 2022 рік, після чого ринок поступово відновлювався, однак станом на кінець 2025 року більшість сегментів ще не досягла довоєнних обсягів споживання.
Відновлення ринку має нерівномірний характер. Найкращу динаміку демонструють крекери, зоологічне та зернове печиво, тоді як попит на більш дорогі категорії залишається стриманим. Покупці дедалі частіше обирають продукцію середнього та нижнього цінового сегментів, що змушує виробників розширювати асортимент доступних позицій і переглядати продуктові портфелі на користь товарів зі стабільним попитом.
Українські виробники практично повністю забезпечують внутрішній ринок. Частка продукції національного виробництва у досліджених сегментах перевищує 90%, а в окремих категоріях сягає 98%. Імпорт переважно представлений спеціалізованими або преміальними брендами і не має визначального впливу на конкурентне середовище. Водночас експорт поступово посилює своє значення для галузі: якщо у 2021 році за кордон постачалося близько 10% виробленої продукції, то у 2025 році цей показник наблизився до 19%, що свідчить про зростання ролі зовнішніх ринків у завантаженні виробничих потужностей.
Конкуренція на ринку залишається високою. Поряд із великими національними виробниками активно працюють спеціалізовані підприємства, які займають стійкі позиції в окремих товарних категоріях. Значна частина компаній співпрацює з торговельними мережами у форматі Private Label, що забезпечує стабільні обсяги виробництва навіть за умов обмеженого платоспроможного попиту. Одночасно виробники розвивають власні інтернет-магазини, маркетплейси та прямі продажі, розширюючи канали збуту без істотного збільшення витрат на традиційну роздрібну мережу.
Одним із ключових факторів, що визначав результати роботи підприємств у 2024–2025 роках, стало зростання виробничих витрат. Подорожчали борошно, рослинна олія, імпортні інгредієнти, логістика та енергоносії. Попри достатню забезпеченість країни основною сировиною, виробники працюють в умовах постійного тиску на собівартість, що обмежує можливості для цінової конкуренції та знижує прибутковість окремих товарних категорій.
У середньостроковій перспективі очікується подальше зростання ринку, однак його темпи значною мірою залежатимуть від відновлення купівельної спроможності населення та розвитку експорту. Найкращі можливості матимуть виробники, які поєднують ефективне масове виробництво із широкою дистрибуцією, співпрацею з національними торговельними мережами та здатністю пропонувати продукцію для різних цінових сегментів. Окремі перспективи зберігатимуться й у нішевих категоріях, однак їхній внесок у загальний обсяг ринку залишатиметься обмеженим порівняно з масовими видами печива.
Цей матеріал є частиною дослідження, проведеного фахівцями компанії Pro-Consulting. Для отримання детальнішої інформації відвідуйте офіційний веб-сайт компанії pro-consulting.ua.
Pro-Consulting - українська консалтингова компанія, лідер в сфері аналітики, маркетингових дослідже
+38 (044) 233-34-32
[email protected]