Украинский рынок слияний и поглощений продемонстрировал рост на 94% по стоимости сделок. Иностранные инвесторы активизировали приобретение украинских активов, а среди ключевых направлений инвестиций — технологии, агробизнес, промышленность, энергетика и defence-tech.
Украинский рынок M&A почти удвоился по стоимости сделок
По итогам января–сентября 2026 года совокупная раскрытая стоимость сделок слияний и поглощений (M&A) с участием украинских компаний и инвесторов достигла $2,139 млрд, увеличившись на 94% по сравнению с аналогичным периодом 2025 года, когда этот показатель составлял $1,103 млрд.
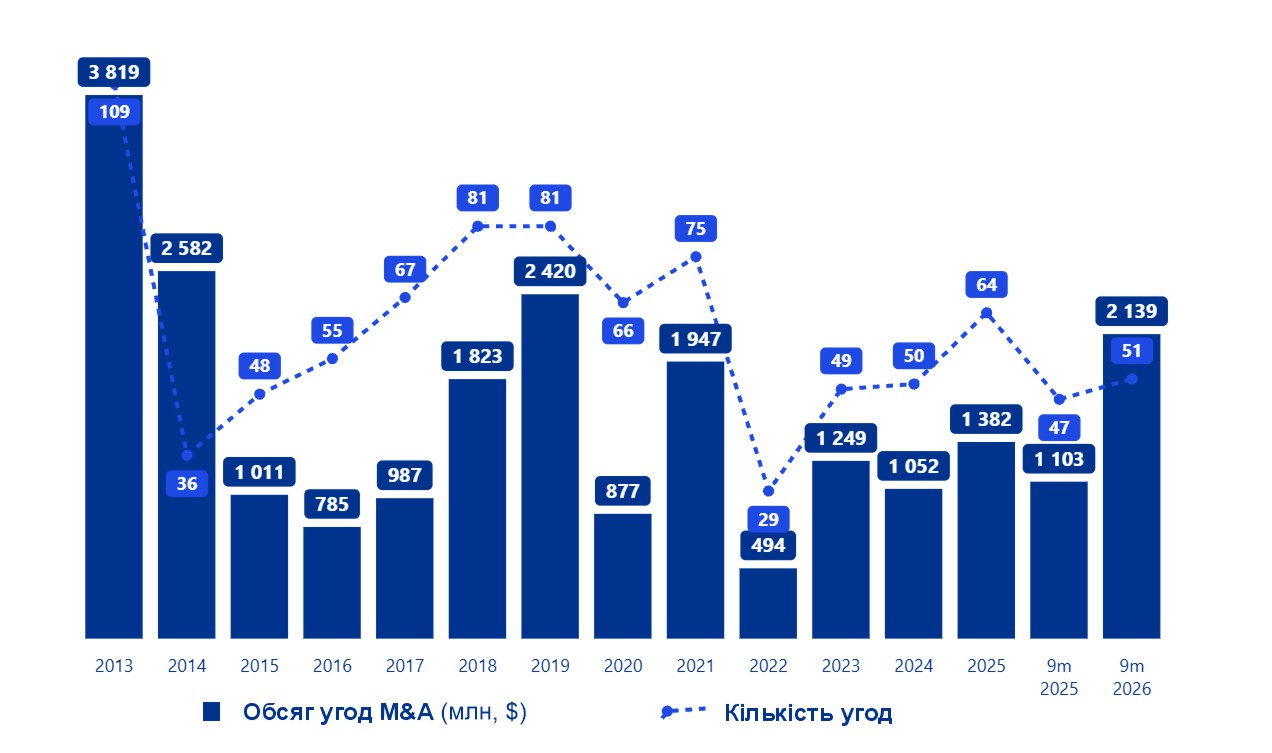
Динамика сделок M&A в Украине за 2013–2026 годы (9 месяцев)
Количество зафиксированных транзакций выросло значительно умереннее — с 47 до 51 сделки, или на 8,5%. Таким образом, ключевой особенностью рынка стало не столько увеличение количества инвестиционных операций, сколько появление крупных сделок, способных существенно влиять на общую рыночную статистику.
Особенно заметными стали активизация иностранных покупателей украинских активов, дальнейшая консолидация агробизнеса, рост инвестиций в возобновляемую энергетику и масштабирование оборонно-технологических компаний.
В то же время за ростом финансовых показателей скрывается более сложная картина. Рынок остается избирательным, значительная часть сделок концентрируется вокруг ограниченного круга крупных инвесторов, а военные риски, стоимость финансирования и доступность качественных активов продолжают определять инвестиционные решения.
Основные показатели украинского рынка M&A
| Показатель | 9 мес. 2025 | 9 мес. 2026 |
|---|---|---|
| Количество сделок | 47 | 51 |
| Общая стоимость, $ млн | 1 103 | 2 139 |
| Внутренние сделки, количество | 33 | 30 |
| Внутренние сделки, $ млн | 733 | 527 |
| Иностранные инвестиции в украинские активы, количество | 8 | 13 |
| Иностранные инвестиции в украинские активы, $ млн | 41 | 1 275 |
| Приобретение зарубежных активов украинскими инвесторами, количество | 6 | 8 |
| Приобретение зарубежных активов украинскими инвесторами, $ млн | 329 | 338 |
Источник: KPMG M&A Radar 9m 2026: Ukraine. Стоимостные показатели округлены в соответствии с отчетом.
Эффект крупных сделок: насколько реален рост рынка?
Почти двукратное увеличение совокупной стоимости M&A-сделок требует отдельного анализа.
Крупнейшей объявленной сделкой стало запланированное приобретение тайваньской промышленной группой TCC Group Holdings 100% корпоративных прав украинского производителя цемента «Ивано-Франковскцемент».
Ориентировочная стоимость предприятия в рамках этой сделки может достигнуть €750 млн, или около $860 млн. Окончательная сумма будет зависеть, в частности, от корректировок чистого долга и оборотного капитала.
На одну эту сделку пришлось приблизительно 40% всей раскрытой стоимости украинского рынка M&A за девять месяцев 2026 года.
Если исключить ее из расчетов, совокупная стоимость остальных транзакций составит около $1,28 млрд. Это примерно на 16% больше, чем за аналогичный период прошлого года.
Таким образом, украинский M&A-рынок демонстрирует положительную динамику даже без крупнейшей сделки, однако реальные темпы роста оказываются значительно умереннее, чем показывает общий показатель.
Дополнительный анализ результатов первого полугодия и девяти месяцев 2026 года показывает, насколько сильно отдельные крупные сделки могут изменять рыночную статистику.
По данным KPMG, в первом полугодии было зафиксировано 40 сделок на $978 млн. Соответственно, арифметическая разница между результатами девяти месяцев и первого полугодия составляет 11 сделок на $1,161 млрд.
Для сравнения: аналогичная разница между опубликованными показателями за 2025 год составляет 12 сделок всего на $74 млн.
Это расчетное сравнение двух отчетных периодов, а не отдельная квартальная статистика KPMG. Тем не менее оно хорошо иллюстрирует концентрацию стоимости в крупных сделках, объявленных в третьем квартале 2026 года.
Важно также учитывать, что статистика охватывает объявленные и оцененные транзакции. Стоимость запланированного приобретения не обязательно равна фактически выплаченной сумме, а объем инвестиционного раунда не следует отождествлять с оценкой всей компании.
Иностранные инвесторы возвращаются к крупным сделкам в Украине
Одной из наиболее показательных тенденций 2026 года стала активизация иностранного капитала.
Количество сделок по приобретению украинских активов иностранными инвесторами выросло с восьми до 13, то есть на 63%. При этом их совокупная раскрытая стоимость увеличилась с $41 млн до $1,275 млрд.
В результате на операции, классифицированные KPMG как входящие инвестиции, пришлось почти 60% общей раскрытой стоимости M&A-рынка.
Однако такая динамика требует учета низкой базы сравнения и значительной доли сделки TCC Group Holdings.
Даже без учета запланированного приобретения «Ивано-Франковскцемента» стоимость входящих сделок составила бы $415 млн — примерно в десять раз больше, чем годом ранее.
Это свидетельствует о том, что рост не ограничивается одним крупным промышленным активом.
Наиболее заметные сделки с участием иностранного капитала
TCC Group Holdings — «Ивано-Франковскцемент», до $860 млн. Потенциальная сделка стала показательным примером заинтересованности международного стратегического инвестора в крупном украинском промышленном бизнесе даже в условиях повышенных военных рисков.
WestCap и другие инвесторы — Preply, $150 млн. Основанная украинцами образовательная технологическая платформа привлекла капитал в раунде Series D, получив оценку бизнеса на уровне $1,2 млрд. Сделка продемонстрировала способность технологических компаний украинского происхождения привлекать крупный международный капитал благодаря глобальной клиентской базе и масштабируемой бизнес-модели.
PZU — MetLife Ukraine, около $100 млн. Польская страховая группа договорилась о приобретении украинской компании по страхованию жизни, занимающей около половины соответствующего рынка. Это пример инвестиционного интереса к финансовому сектору и консолидации позиций стратегических игроков.
Приведенные сделки охватывают различные типы активов — от капиталоемкого промышленного производства до цифровых платформ и финансовых услуг.
По мнению InVenture, именно это разнообразие имеет важное значение. Иностранный капитал готов рассматривать украинские активы не только в контексте будущего восстановления, но и с точки зрения их текущей конкурентоспособности, рыночных позиций, технологий и перспектив масштабирования.
В то же время говорить о массовом возвращении международных инвесторов было бы преждевременно. Пока основную роль играют отдельные стратегические покупатели и инвестиционные фонды, способные оценивать и принимать специфические риски украинского рынка.
Украинские инвесторы остаются основными покупателями по количеству сделок
Несмотря на заметный рост международной активности, внутренние сделки остаются основой украинского M&A-рынка по количеству операций.
За девять месяцев 2026 года KPMG зафиксировала 30 таких сделок, что составляет 59% общего количества транзакций. Годом ранее их было 33, или 70% рынка.
Совокупная раскрытая стоимость внутренних приобретений сократилась на 28% — с $733 млн до $527 млн.
Среди наиболее заметных операций:
-
Приобретение группой Enselco Group агрокомпании Agro-Region за более чем $100 млн.
-
Объявленная сделка Swarmer по приобретению разработчика наземных роботизированных систем Ratel Robotics с оценочной стоимостью $224 млн.
-
Приобретение «Киевстаром» шести солнечных электростанций общей мощностью 105 МВт за $80,8 млн.
-
Приобретение Андреем Веревским 21,44% акций Ferrexpo приблизительно за $50 млн.
Внутренний рынок остается особенно важным для консолидации активов, покупки действующих предприятий и расширения производственных мощностей.
В то же время снижение раскрытой стоимости внутренних сделок не обязательно означает пропорциональное сокращение фактической инвестиционной активности.
Согласно KPMG, только 43% транзакций за девять месяцев 2026 года сопровождались раскрытием стоимости, тогда как годом ранее таких было 60%. Часть частных сделок остается непубличной или получает рыночную оценку значительно позже.
Кроме того, исследование KPMG M&A Radar ориентируется прежде всего на транзакции с раскрытой или оценочной стоимостью свыше $5 млн. Следовательно, значительный сегмент сделок по продаже малого и среднего бизнеса не попадает в основную статистику.
Это важная особенность для оценки украинского инвестиционного рынка в целом: корпоративные сделки стоимостью в десятки и сотни миллионов долларов формируют публичные показатели M&A, тогда как операции меньшего масштаба остаются отдельным, менее прозрачным сегментом рынка.
Украинский бизнес продолжает покупать активы за рубежом
Параллельно с развитием внутреннего рынка украинские компании продолжают международную экспансию.
За девять месяцев 2026 года было объявлено восемь сделок по приобретению зарубежных активов украинскими инвесторами на общую раскрытую сумму $338 млн. За аналогичный период 2025 года — шесть сделок на $329 млн.
Основным драйвером этого направления остается агропромышленная группа МХП.
Среди ее крупнейших сделок:
-
Соглашение о приобретении доли в греческом производителе и дистрибьюторе мяса Th. Nitsiakos AVEE приблизительно за $290 млн.
-
Приобретение испанской компании Payán Hermanos за $28 млн.
В совокупности эти две сделки составляют около 94% раскрытой стоимости всех исходящих M&A-транзакций за соответствующий период.
В то же время международная активность украинских технологических компаний имеет более диверсифицированный характер.
В частности, Superhuman (ранее Grammarly) приобрела португальскую Rows.com и американскую Fathom, Holywater — AI-студию Jeynix, Jiji — бангладешскую платформу объявлений Bikroy за $20 млн, а SoftServe — индийскую NewVision Software.
Эти сделки отражают два различных мотива международной экспансии.
Для агропромышленных групп приобретение зарубежных активов часто связано с расширением производственного и сбытового присутствия, интеграцией в международные цепочки поставок и диверсификацией географических рисков.
Для технологических компаний ключевыми факторами выступают расширение продуктовых возможностей, доступ к новым рынкам, интеллектуальной собственности и командам разработчиков.
В обоих случаях M&A становится инструментом не только органического роста, но и долгосрочной международной трансформации украинского бизнеса.
Отраслевая структура M&A: куда направляется капитал
По количеству транзакций наиболее активными секторами остаются технологии и сельское хозяйство.
В то же время по сравнению с 2025 годом инвестиционный интерес стал более равномерно распределяться между различными отраслями экономики.
Количество M&A-сделок по основным секторам
| Отрасль | 9 мес. 2025 | 9 мес. 2026 | Динамика |
|---|---|---|---|
| Инновации и технологии | 13 | 14 | +8% |
| Сельское хозяйство | 8 | 8 | 0% |
| Энергетика и коммунальные услуги | 2 | 5 | +150% |
| Потребительский сектор | 3 | 5 | +67% |
| Промышленное производство | 2 | 4 | +100% |
| Недвижимость и строительство | 11 | 5 | −55% |
Источник: KPMG M&A Radar 9m 2026: Ukraine. Приведены основные секторы, а не полный отраслевой перечень.
Приведенные данные демонстрируют несколько важных тенденций.
Во-первых, технологический сектор удерживает лидерство по количеству операций, однако постепенно меняется структура самих технологических инвестиций.
Во-вторых, аграрный сектор сохраняет стабильную транзакционную активность, в значительной степени благодаря консолидации земельных банков, производственных предприятий и международной экспансии крупных агрохолдингов.
В-третьих, быстрее всего растет количество сделок в секторах, обеспечивающих операционную устойчивость экономики, прежде всего в энергетике и промышленном производстве.
В то же время сокращение количества сделок в недвижимости свидетельствует о более избирательном подходе инвесторов к капиталоемким активам.
Агросектор: $428 млн сделок и дальнейшая консолидация
Сельское хозяйство остается одним из крупнейших секторов украинского M&A-рынка.
По данным KPMG, за девять месяцев 2026 года было зафиксировано восемь аграрных сделок на общую раскрытую сумму $428 млн, что соответствует примерно 20% общего объема рынка.
Наиболее заметной тенденцией остается консолидация активов крупными агрохолдингами.
Показательным примером стало приобретение Agro-Region группой Enselco Андрея Веревского. В результате этой сделки покупатель получил около 41 тыс. га земельного банка, а также производственную и элеваторную инфраструктуру.
Такие сделки имеют стратегический характер, поскольку позволяют крупным аграрным компаниям увеличивать масштабы производства, оптимизировать логистику, повышать эффективность использования техники и интегрировать приобретенные активы в существующую операционную модель.
В то же время в 2026 году KPMG не зафиксировала ни одной сделки в сельском хозяйстве, которая относилась бы к категории приобретения украинских активов иностранными инвесторами.
Это особенно интересно на фоне общего роста международной M&A-активности.
На наш взгляд, такая ситуация может свидетельствовать о различиях в оценке аграрных рисков украинскими и зарубежными покупателями.
Украинские агрохолдинги обладают преимуществами в виде знания локального рынка, операционной инфраструктуры, опыта управления земельными банками и возможностей интеграции новых предприятий.
Для международных инвесторов, помимо финансовых результатов, дополнительное значение имеют сроки действия договоров аренды земли, юридическая структура активов, корпоративное управление, логистические риски и прозрачность финансовой отчетности.
Поэтому в ближайшее время важным источником аграрных M&A-сделок может оставаться внутриотраслевая консолидация, тогда как выход международных инвесторов на рынок будет зависеть от доступности качественно структурированных инвестиционных предложений и механизмов снижения рисков.
Энергетика: инвестиции в энергетическую устойчивость становятся стратегическим приоритетом
Энергетический сектор продемонстрировал самые высокие темпы роста количества M&A-сделок среди основных отраслей.
За девять месяцев 2026 года было объявлено пять сделок по сравнению с двумя годом ранее.
Одной из крупнейших стала покупка компанией «Киевстар» шести солнечных электростанций во Львовской области общей установленной мощностью 105 МВт за $80,8 млн.
После приобретения совокупная мощность возобновляемых энергетических активов компании выросла до 118 МВт.
Эта сделка демонстрирует изменение роли энергетических активов в корпоративных инвестиционных стратегиях.
Если раньше инвестиции в возобновляемую генерацию преимущественно рассматривались как отдельный бизнес с соответствующей доходностью, то сегодня они также могут служить инструментом энергетической независимости, диверсификации и защиты операционной деятельности.
Соответственно, инвестиционный интерес распространяется не только на традиционные электростанции, но и на распределенную генерацию, системы накопления энергии, когенерацию, биоэнергетические установки и другие решения, позволяющие обеспечивать непрерывность производства.
Для промышленных предприятий наличие автономного энергоснабжения все чаще становится составляющей не только операционной надежности, но и инвестиционной привлекательности самого актива.
Defence-tech: украинские оборонные технологии выходят на новый уровень инвестиций
Одной из наиболее динамичных сфер украинского инвестиционного рынка остается defence-tech.
За девять месяцев 2026 года KPMG зафиксировала пять оборонно-технологических транзакций свыше установленного порога в $5 млн по сравнению с двумя за аналогичный период 2025 года.
Крупнейшей объявленной сделкой стало приобретение Swarmer производителя наземных беспилотных систем Ratel Robotics с оценочной стоимостью $224 млн.
Среди других примеров:
-
Инвестиция Axon Enterprise в Buntar Aerospace на $10,4 млн.
-
Привлечение $8,6 млн стартапом Farsight Vision.
-
Выход Swarmer на Nasdaq с привлечением около $15 млн в ходе IPO.
-
Инвестиционный раунд UFORCE на $50 млн, после которого компания получила статус технологического «единорога».
Следует различать эти события: инвестиционные раунды, приобретения компаний и IPO являются разными видами привлечения капитала и не должны механически суммироваться как независимые M&A-транзакции.
Приведенные примеры демонстрируют постепенный переход украинского оборонно-технологического сектора от финансирования отдельных разработок к масштабированию компаний и формированию полноценных инвестиционных платформ.
Ценность таких бизнесов все чаще определяется не только наличием готового продукта, но и технологическими компетенциями, интеллектуальной собственностью, возможностью серийного производства, международными партнерствами и экспортным потенциалом.
Одновременно этот сектор сталкивается со специфическими рисками, связанными с регулированием продукции двойного назначения, экспортными ограничениями, безопасностью производственной инфраструктуры и особенностями корпоративного структурирования.
Инвестиционная активность в defence-tech потенциально значительно шире статистики крупных сделок, поскольку существенная часть ранних раундов финансирования не превышает $5 млн.
Недвижимость: снижение количества сделок на фоне растущей избирательности инвесторов
В отличие от энергетики и промышленности, сектор недвижимости и строительства продемонстрировал заметное сокращение транзакционной активности.
За девять месяцев 2026 года было зафиксировано всего пять сделок по сравнению с одиннадцатью годом ранее.
Однако такая динамика не означает автоматического снижения инвестиционной привлекательности всей коммерческой недвижимости.
Показатели KPMG характеризуют прежде всего крупные корпоративные транзакции и не охватывают значительное количество операций по продаже отдельных коммерческих объектов, земельных участков, складов, производственных комплексов и другой недвижимости.
На наш взгляд, сегодня ключевыми критериями инвестирования в коммерческие активы остаются предсказуемость денежного потока, наличие платежеспособных арендаторов, транспортная доступность, энергетическая автономность и потенциал альтернативного использования объекта.
Для девелоперских проектов дополнительное значение имеют срок реализации, доступность финансирования и возможность поэтапного освоения инвестиций.
Поэтому сокращение количества крупных M&A-сделок в недвижимости скорее отражает усложнение процесса принятия инвестиционных решений, чем однозначный вывод о состоянии всего рынка.
Макроэкономические ограничения: почему инвесторы остаются осторожными
Несмотря на восстановление активности крупных инвесторов, макроэкономическая ситуация в Украине остается сложной.
По приведенным KPMG данным, в августе 2026 года годовая инфляция ускорилась до 8,1%, а учетная ставка Национального банка достигла 16%.
Высокая стоимость капитала ограничивает возможности финансирования сделок, особенно для компаний, планирующих приобретение активов с использованием долгового финансирования.
В то же время Европейский банк реконструкции и развития прогнозировал рост украинской экономики в 2026 году всего на 1,5%, тогда как НБУ ожидал увеличения реального ВВП на 1,8%.
Дополнительным сигналом остаются сдержанные ожидания бизнеса: индекс ожиданий деловой активности в сентябре составил 48,2 пункта, то есть находился ниже нейтрального уровня 50.
Среди ключевых рисков для инвесторов остаются ситуация с безопасностью, нехватка рабочей силы, повреждение энергетической и логистической инфраструктуры, стоимость производственных ресурсов и нестабильность экспортных маршрутов.
В таких условиях инвестиционные решения все больше зависят от способности конкретного бизнеса обеспечивать прогнозируемый финансовый результат даже при неблагоприятных внешних обстоятельствах.
Новые инвестиционные фонды формируют предпосылки для дальнейших M&A-сделок
Важным положительным сигналом для украинского рынка остаются новые инвестиционные инициативы.
В частности, Dragon Capital и Horizon Capital работают над привлечением капитала в новые инвестиционные инструменты с совокупным целевым объемом около $750 млн.
Отдельно Dragon Capital объявила о намерении инвестировать в Украину не менее $1,1 млрд в течение следующих пяти лет.
Среди других инициатив:
-
$50 млн — программа прямых инвестиций Ukraine-Moldova American Enterprise Fund, ориентированная на украинский малый и средний бизнес.
-
€100 млн — планируемый фонд оборонных технологий Final Frontier и Myriad Defence Fund с фокусом на Украину и страны Северной Европы.
-
Более €1 млрд — совокупный объем инвестиционных и коммерческих договоренностей, объявленных по результатам саммита Карпатской восьмерки в сферах энергетики, транспорта и инфраструктуры.
В то же время целевые объемы фондов, заявленные инвестиционные планы и заключенные коммерческие договоренности не следует отождествлять с фактически осуществленными инвестициями.
Реальное влияние этих инициатив будет зависеть от сроков привлечения капитала, формирования портфелей проектов, завершения due diligence и реализации конкретных сделок.
Тем не менее появление новых финансовых инструментов увеличивает потенциальный спрос на подготовленные к инвестированию компании и активы.
Что означают тенденции 2026 года для владельцев бизнеса и инвесторов?
Анализ результатов M&A-рынка за девять месяцев 2026 года позволяет выделить несколько практических выводов.
Во-первых, на рынке сохраняется спрос на масштабные качественные активы. Крупные промышленные, аграрные и технологические компании могут оставаться привлекательными для стратегических инвесторов даже в условиях войны, если приобретение обеспечивает понятный экономический или стратегический результат.
Во-вторых, покупатели отдают предпочтение бизнесам с подтвержденными экономическими показателями и операционной устойчивостью. Прозрачная финансовая отчетность, прогнозируемый EBITDA, качественное корпоративное управление, подтвержденные права на активы и эффективное управление рисками становятся важными факторами подготовки к сделке.
В-третьих, усиливается роль стратегических покупателей. Компании, уже работающие в соответствующих секторах, могут получать дополнительную стоимость от приобретения благодаря синергии, масштабированию, общей логистике, клиентской базе или использованию производственной инфраструктуры.
В-четвертых, возрастает важность профессиональной предпродажной подготовки бизнеса. В условиях избирательного спроса владельцы должны быть готовы не только обосновать цену актива, но и подтвердить финансовые показатели, структуру собственности, состояние обязательств и возможности развития.
В-пятых, рынок постепенно диверсифицируется. Наряду с традиционными аграрными и технологическими активами растет инвестиционное внимание к промышленности, энергетической инфраструктуре, оборонным технологиям и предприятиям, способным обеспечивать критически важные потребности экономики.
Для владельцев бизнеса это создает возможности как для полной продажи компаний, так и для привлечения стратегических партнеров или инвестиций в развитие.
Для инвесторов современный украинский M&A-рынок остается средой повышенных рисков, но одновременно предлагает активы, которые могут обладать конкурентными преимуществами, перспективами консолидации и потенциалом долгосрочного роста.
Прогноз: что будет определять украинский M&A-рынок в конце 2026 года
По итогам девяти месяцев 2026 года украинский M&A-рынок демонстрирует способность генерировать крупные инвестиционные сделки даже в неблагоприятных макроэкономических условиях и сложной ситуации с безопасностью.
Однако дальнейшую динамику будут определять не только объемы доступного капитала, но и готовность инвесторов принимать риски, способность продавцов предлагать качественно подготовленные активы и возможность закрывать сделки в приемлемые сроки.
Среди секторов, которые могут поддерживать активность в четвертом квартале 2026 года и в следующем году, остаются агробизнес, энергетика, оборонные технологии, промышленность и IT.
В то же время рынок недвижимости и традиционных производственных активов, вероятно, по-прежнему будет характеризоваться избирательностью покупателей и повышенными требованиями к окупаемости инвестиций.
Главный итог девяти месяцев 2026 года заключается в том, что украинский инвестиционный рынок не только сохранил транзакционную активность, но и продемонстрировал способность привлекать крупный международный капитал.
Однако настоящим показателем его восстановления станет не появление отдельных рекордных сделок, а систематическое увеличение количества инвестиционных транзакций в различных секторах экономики, включая средний бизнес.
Именно широта инвестиционного спроса, доступность финансирования и постепенное снижение военных рисков будут определять, насколько устойчивым окажется дальнейший рост украинского M&A-рынка.
Источники и методология
Материал подготовлен на основе исследований KPMG M&A Radar за 9 месяцев 2026 года и первое полугодие 2026 года, а также официальных сообщений об отдельных сделках. Расчетные сравнения и интерпретации инвестиционных тенденций дополнены аналитикой InVenture.