Український ринок злиттів і поглинань продемонстрував зростання на 94% за вартістю угод. Іноземні інвестори активізували придбання українських активів, а серед ключових напрямів інвестицій — технології, агробізнес, промисловість, енергетика та defence-tech.
Український ринок M&A майже подвоївся за вартістю угод
За підсумками січня–вересня 2026 року сукупна розкрита вартість угод злиттів і поглинань (M&A) за участю українських компаній та інвесторів досягла $2,139 млрд, збільшившись на 94% порівняно з аналогічним періодом 2025 року, коли цей показник становив $1,103 млрд.
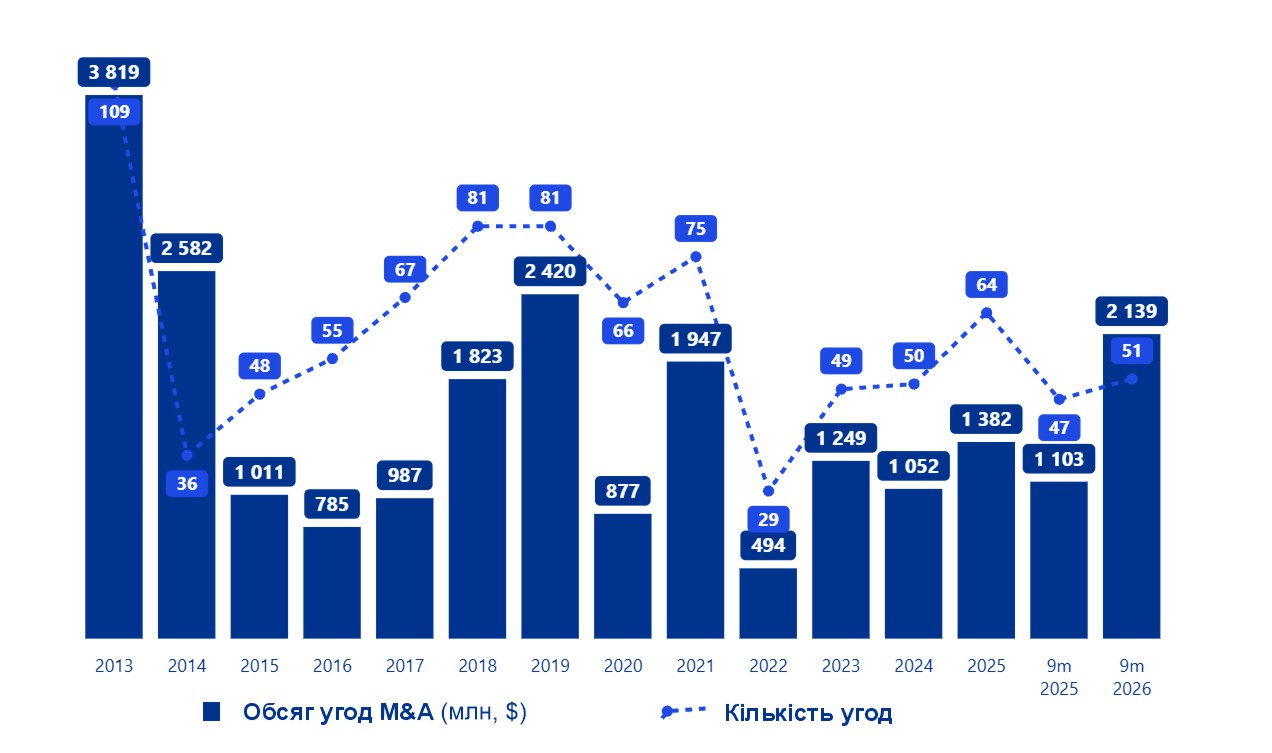
Динаміка угод M&A в Україні 2013 - 2026 9 міс
Кількість зафіксованих транзакцій зросла значно помірніше — з 47 до 51 угоди, або на 8,5%. Таким чином, ключовою особливістю ринку стало не стільки збільшення кількості інвестиційних операцій, скільки поява великих транзакцій, здатних суттєво впливати на загальну ринкову статистику.
Особливо помітними стали активізація іноземних покупців українських активів, подальша консолідація агробізнесу, зростання інвестицій у відновлювану енергетику та масштабування оборонно-технологічних компаній.
Водночас за зростанням фінансових показників приховується складніша картина. Ринок залишається вибірковим, значна частина угод концентрується навколо обмеженого кола великих інвесторів, а воєнні ризики, вартість фінансування та доступність якісних активів продовжують визначати інвестиційні рішення.
Основні показники українського ринку M&A
| Показник | 9 міс. 2025 | 9 міс. 2026 |
|---|---|---|
| Кількість угод | 47 | 51 |
| Загальна вартість, $ млн | 1 103 | 2 139 |
| Внутрішні угоди, кількість | 33 | 30 |
| Внутрішні угоди, $ млн | 733 | 527 |
| Іноземні інвестиції в українські активи, кількість | 8 | 13 |
| Іноземні інвестиції в українські активи, $ млн | 41 | 1 275 |
| Придбання закордонних активів українськими інвесторами, кількість | 6 | 8 |
| Придбання закордонних активів українськими інвесторами, $ млн | 329 | 338 |
Джерело: KPMG M&A Radar 9m 2026: Ukraine. Вартісні показники округлено відповідно до звіту.
Ефект великих угод: наскільки реальним є зростання ринку?
Майже двократне зростання сукупної вартості M&A-угод потребує окремого аналізу.
Найбільшою оголошеною транзакцією стало заплановане придбання тайванською промисловою групою TCC Group Holdings 100% корпоративних прав українського виробника цементу «Івано-Франківськцемент».
Орієнтовна вартість підприємства за цією транзакцією може сягнути €750 млн, або близько $860 млн. Остаточна сума залежатиме, зокрема, від коригувань чистого боргу та оборотного капіталу.
Ця одна угода забезпечила приблизно 40% усієї розкритої вартості українського ринку M&A за девять місяців 2026 року.
Якщо виключити її з розрахунків, сукупна вартість інших транзакцій становитиме близько $1,28 млрд. Це приблизно на 16% більше, ніж за аналогічний період минулого року.
Таким чином, український M&A-ринок демонструє позитивну динаміку навіть без найбільшої транзакції, однак реальні темпи зростання виявляються значно помірнішими, ніж свідчить загальний показник.
Додатковий аналіз результатів першого півріччя та девяти місяців 2026 року показує, наскільки сильно окремі великі угоди можуть змінювати ринкову статистику.
За даними KPMG, у першому півріччі було зафіксовано 40 угод на $978 млн. Відповідно, арифметична різниця між результатами девяти місяців і першого півріччя становить 11 угод на $1,161 млрд.
Для порівняння: аналогічна різниця між опублікованими показниками за 2025 рік становить 12 угод лише на $74 млн.
Це розрахункове порівняння двох звітних зрізів, а не окрема квартальна статистика KPMG. Проте воно добре ілюструє концентрацію вартості у великих транзакціях, оголошених у третьому кварталі 2026 року.
Важливо також враховувати, що статистика охоплює оголошені та оцінені транзакції. Вартість запланованого придбання не обовязково дорівнює фактично сплаченій сумі, а обсяг інвестиційного раунду не слід ототожнювати з оцінкою всієї компанії.
Іноземні інвестори повертаються до великих угод в Україні
Однією з найбільш показових тенденцій 2026 року стала активізація іноземного капіталу.
Кількість транзакцій із придбання українських активів іноземними інвесторами зросла з восьми до 13, тобто на 63%. При цьому їхня сукупна розкрита вартість збільшилася з $41 млн до $1,275 млрд.
У результаті на операції, класифіковані KPMG як вхідні інвестиції, припало майже 60% загальної розкритої вартості M&A-ринку.
Однак така динаміка потребує врахування низької бази порівняння та великої частки транзакції TCC Group Holdings.
Навіть без урахування запланованого придбання «Івано-Франківськцементу» вартість вхідних транзакцій становила б $415 млн — приблизно вдесятеро більше, ніж роком раніше.
Це свідчить про те, що зростання не обмежується лише одним великим промисловим активом.
Найпомітніші угоди за участю іноземного капіталу
TCC Group Holdings — «Івано-Франківськцемент», до $860 млн. Потенційна транзакція стала показовим прикладом зацікавленості міжнародного стратегічного інвестора у великому українському промисловому бізнесі навіть за умов підвищених воєнних ризиків.
WestCap та інші інвестори — Preply, $150 млн. Заснована українцями освітньо-технологічна платформа залучила капітал у раунді Series D, отримавши оцінку бізнесу на рівні $1,2 млрд. Угода продемонструвала здатність технологічних компаній українського походження залучати великий міжнародний капітал завдяки глобальній клієнтській базі та масштабованій бізнес-моделі.
PZU — MetLife Ukraine, близько $100 млн. Польська страхова група домовилася про придбання українського страховика життя, який займає близько половини відповідного ринку. Це приклад інвестиційного інтересу до фінансового сектору та консолідації позицій стратегічних гравців.
Наведені угоди охоплюють різні типи активів — від капіталомісткого промислового виробництва до цифрових платформ і фінансових послуг.
На думку InVenture, саме ця різноманітність має важливе значення. Іноземний капітал готовий розглядати українські активи не лише в контексті майбутньої відбудови, а й з огляду на їхню поточну конкурентоспроможність, ринкові позиції, технології та перспективи масштабування.
Водночас говорити про масове повернення міжнародних інвесторів було б передчасно. Поки що основну роль відіграють окремі стратегічні покупці та інвестиційні фонди, здатні оцінювати й приймати специфічні ризики українського ринку.
Українські інвестори залишаються головними покупцями за кількістю угод
Попри помітне зростання міжнародної активності, внутрішні транзакції залишаються основою українського M&A-ринку за кількістю операцій.
За девять місяців 2026 року KPMG зафіксувала 30 таких угод, що становить 59% загальної кількості транзакцій. Роком раніше їх було 33, або 70% ринку.
Сукупна розкрита вартість внутрішніх придбань скоротилася на 28% — із $733 млн до $527 млн.
Серед найпомітніших операцій:
-
Придбання групою Enselco Group агрокомпанії Agro-Region за понад $100 млн.
-
Оголошена угода Swarmer щодо придбання розробника наземних роботизованих систем Ratel Robotics з оціночною вартістю $224 млн.
-
Придбання «Київстаром» шести сонячних електростанцій загальною потужністю 105 МВт за $80,8 млн.
-
Придбання Андрієм Веревським 21,44% акцій Ferrexpo приблизно за $50 млн.
Внутрішній ринок залишається особливо важливим для консолідації активів, купівлі діючих підприємств і розширення виробничих потужностей.
Водночас зниження розкритої вартості внутрішніх угод не обовязково означає пропорційне скорочення фактичної інвестиційної активності.
Згідно з KPMG, лише 43% транзакцій за девять місяців 2026 року супроводжувалися розкриттям вартості, тоді як роком раніше таких було 60%. Частина приватних угод залишається непублічною або отримує ринкову оцінку значно пізніше.
Крім того, дослідження KPMG M&A Radar орієнтується насамперед на транзакції з розкритою або оціночною вартістю понад $5 млн. Отже, значний сегмент угод із продажу малого та середнього бізнесу не потрапляє до основної статистики.
Це важлива особливість для оцінки українського інвестиційного ринку загалом: корпоративні угоди вартістю десятки й сотні мільйонів доларів формують публічні показники M&A, тоді як операції меншого масштабу залишаються окремим, менш прозорим сегментом ринку.
Український бізнес продовжує купувати активи за кордоном
Паралельно з розвитком внутрішнього ринку українські компанії продовжують міжнародну експансію.
За девять місяців 2026 року було оголошено вісім угод із придбання закордонних активів українськими інвесторами на загальну розкриту суму $338 млн. За аналогічний період 2025 року — шість угод на $329 млн.
Основним драйвером цього напряму залишається агропромислова група МХП.
Серед її найбільших транзакцій:
-
Домовленість про придбання частки у грецькому виробнику та дистрибюторі мяса Th. Nitsiakos AVEE приблизно за $290 млн.
-
Придбання іспанської компанії Payán Hermanos за $28 млн.
Разом ці дві угоди становлять близько 94% розкритої вартості всіх вихідних M&A-транзакцій за відповідний період.
Водночас міжнародна активність українських технологічних компаній має більш диверсифікований характер.
Зокрема, Superhuman (колишня Grammarly) придбала португальську Rows.com та американську Fathom, Holywater — AI-студію Jeynix, Jiji — бангладеську платформу оголошень Bikroy за $20 млн, а SoftServe — індійську NewVision Software.
Ці угоди відображають два різні мотиви міжнародної експансії.
Для агропромислових груп придбання закордонних активів часто повязане з розширенням виробничої та збутової присутності, інтеграцією в міжнародні ланцюги постачання і диверсифікацією географічних ризиків.
Для технологічних компаній ключовими факторами виступають розширення продуктових можливостей, доступ до нових ринків, інтелектуальної власності та команд розробників.
В обох випадках M&A стає інструментом не лише органічного зростання, а й довгострокової міжнародної трансформації українського бізнесу.
Галузева структура M&A: куди спрямовується капітал
За кількістю транзакцій найбільш активними секторами залишаються технології та сільське господарство.
Водночас порівняно з 2025 роком інвестиційний інтерес став більш рівномірно розподілятися між різними галузями економіки.
Кількість M&A-угод за основними секторами
| Галузь | 9 міс. 2025 | 9 міс. 2026 | Динаміка |
|---|---|---|---|
| Інновації та технології | 13 | 14 | +8% |
| Сільське господарство | 8 | 8 | 0% |
| Енергетика та комунальні послуги | 2 | 5 | +150% |
| Споживчий сектор | 3 | 5 | +67% |
| Промислове виробництво | 2 | 4 | +100% |
| Нерухомість і будівництво | 11 | 5 | −55% |
Джерело: KPMG M&A Radar 9m 2026: Ukraine. Наведено основні сектори, а не повний галузевий перелік.
Наведені дані демонструють кілька важливих тенденцій.
По-перше, технологічний сектор утримує лідерство за кількістю операцій, проте поступово змінюється структура самих технологічних інвестицій.
По-друге, аграрний сектор зберігає стабільну транзакційну активність, значною мірою завдяки консолідації земельних банків, виробничих підприємств і міжнародній експансії великих агрохолдингів.
По-третє, найшвидше зростає кількість угод у секторах, які забезпечують операційну стійкість економіки, насамперед в енергетиці та промисловому виробництві.
Водночас скорочення кількості угод у нерухомості свідчить про більш вибірковий підхід інвесторів до капіталомістких активів.
Агросектор: $428 млн угод та подальша консолідація
Сільське господарство залишається одним із найбільших секторів українського M&A-ринку.
За даними KPMG, за девять місяців 2026 року було зафіксовано вісім аграрних транзакцій на загальну розкриту суму $428 млн, що відповідає приблизно 20% загального обсягу ринку.
Найпомітнішою тенденцією залишається консолідація активів великими агрохолдингами.
Показовим прикладом стало придбання Agro-Region групою Enselco Андрія Веревського. У результаті цієї операції покупець отримав близько 41 тис. га земельного банку, а також виробничу та елеваторну інфраструктуру.
Такі транзакції мають стратегічний характер, оскільки дозволяють великим аграрним компаніям збільшувати масштаби виробництва, оптимізувати логістику, підвищувати ефективність використання техніки та інтегрувати придбані активи в наявну операційну модель.
Водночас у 2026 році KPMG не зафіксувала жодної транзакції у сільському господарстві, яка належала б до категорії придбання українських активів іноземними інвесторами.
Це особливо цікаво на тлі загального зростання міжнародної M&A-активності.
На наш погляд, така ситуація може свідчити про відмінності в оцінюванні аграрних ризиків українськими та закордонними покупцями.
Українські агрохолдинги мають переваги у вигляді знання локального ринку, операційної інфраструктури, досвіду управління земельними банками та можливостей інтеграції нових підприємств.
Для міжнародних інвесторів, окрім фінансових результатів, додаткове значення мають тривалість договорів оренди землі, юридична структура активів, корпоративне управління, логістичні ризики та прозорість фінансової звітності.
Тому найближчим часом важливим джерелом аграрних M&A-угод може залишатися внутрішньогалузева консолідація, тоді як вхід міжнародних інвесторів залежатиме від доступності якісно структурованих інвестиційних пропозицій і механізмів зниження ризиків.
Енергетика: інвестиції в енергетичну стійкість стають стратегічним пріоритетом
Енергетичний сектор продемонстрував найвищі темпи зростання кількості M&A-транзакцій серед основних галузей.
За девять місяців 2026 року було оголошено пять угод порівняно з двома роком раніше.
Однією з найбільших стала купівля компанією «Київстар» шести сонячних електростанцій у Львівській області загальною встановленою потужністю 105 МВт за $80,8 млн.
Після придбання сукупна потужність відновлюваних енергетичних активів компанії зросла до 118 МВт.
Ця угода демонструє зміну ролі енергетичних активів у корпоративних інвестиційних стратегіях.
Якщо раніше інвестиції у відновлювану генерацію переважно розглядалися як окремий бізнес із відповідною дохідністю, то сьогодні вони також можуть бути інструментом енергетичної незалежності, диверсифікації та захисту операційної діяльності.
Відповідно, інвестиційний інтерес поширюється не лише на традиційні електростанції, а й на розподілену генерацію, системи накопичення енергії, когенерацію, біоенергетичні установки та інші рішення, що дозволяють забезпечувати безперервність виробництва.
Для промислових підприємств наявність автономного енергозабезпечення дедалі частіше стає складовою не тільки операційної надійності, а й інвестиційної привабливості самого активу.
Defence-tech: українські оборонні технології виходять на новий рівень інвестицій
Однією з найбільш динамічних сфер українського інвестиційного ринку залишається defence-tech.
За девять місяців 2026 року KPMG зафіксувала пять оборонно-технологічних транзакцій понад встановлений поріг у $5 млн порівняно з двома за аналогічний період 2025 року.
Найбільшою оголошеною операцією стало придбання Swarmer виробника наземних безпілотних систем Ratel Robotics з оціночною вартістю $224 млн.
Серед інших прикладів:
-
Інвестиція Axon Enterprise у Buntar Aerospace на $10,4 млн.
-
Залучення $8,6 млн стартапом Farsight Vision.
-
Вихід Swarmer на Nasdaq із залученням близько $15 млн під час IPO.
-
Інвестиційний раунд UFORCE на $50 млн, після якого компанія отримала статус технологічного «єдинорога».
Варто розрізняти ці події: інвестиційні раунди, придбання компаній та IPO є різними видами залучення капіталу й не повинні механічно підсумовуватися як незалежні M&A-транзакції.
Наведені приклади демонструють поступовий перехід українського оборонно-технологічного сектору від фінансування окремих розробок до масштабування компаній та формування повноцінних інвестиційних платформ.
Цінність таких бізнесів дедалі частіше визначається не лише наявністю готового продукту, а й технологічною компетенцією, інтелектуальною власністю, можливістю серійного виробництва, міжнародними партнерствами та потенціалом експорту.
Одночасно цей сектор стикається зі специфічними ризиками, повязаними з регулюванням продукції подвійного призначення, експортними обмеженнями, безпекою виробничої інфраструктури та особливостями корпоративного структурування.
Інвестиційна активність у defence-tech потенційно є значно ширшою за статистику великих транзакцій, оскільки значна частина ранніх раундів фінансування не перевищує $5 млн.
Нерухомість: зниження кількості угод на тлі зростання вибірковості інвесторів
На відміну від енергетики та промисловості, сектор нерухомості й будівництва продемонстрував помітне скорочення транзакційної активності.
За девять місяців 2026 року було зафіксовано лише пять угод порівняно з одинадцятьма роком раніше.
Однак така динаміка не означає автоматичного скорочення інвестиційної привабливості всієї комерційної нерухомості.
Показники KPMG характеризують передусім великі корпоративні транзакції та не охоплюють значну кількість операцій із продажу окремих комерційних обєктів, земельних ділянок, складів, виробничих комплексів та іншої нерухомості.
На нашу думку, сьогодні ключовими критеріями інвестування в комерційні активи залишаються передбачуваність грошового потоку, наявність платоспроможних орендарів, транспортна доступність, енергетична автономність і потенціал альтернативного використання обєкта.
Для девелоперських проєктів додаткове значення мають строк реалізації, доступність фінансування та можливість поетапного освоєння інвестицій.
Тому скорочення кількості великих M&A-угод у нерухомості радше відображає складніший процес ухвалення інвестиційних рішень, ніж однозначний висновок про стан усього ринку.
Макроекономічні обмеження: чому інвестори залишаються обережними
Попри відновлення активності великих інвесторів, макроекономічне середовище в Україні залишається складним.
За наведеними KPMG даними, у серпні 2026 року річна інфляція прискорилася до 8,1%, а облікова ставка Національного банку досягла 16%.
Висока вартість капіталу обмежує можливості фінансування угод, особливо для компаній, які планують придбання активів із використанням боргового фінансування.
Водночас Європейський банк реконструкції та розвитку прогнозував зростання української економіки у 2026 році лише на 1,5%, тоді як НБУ очікував збільшення реального ВВП на 1,8%.
Додатковим сигналом залишаються стримані очікування бізнесу: індекс очікувань ділової активності у вересні становив 48,2 пункту, тобто перебував нижче нейтрального рівня 50.
Серед ключових ризиків для інвесторів залишаються безпекова ситуація, нестача робочої сили, пошкодження енергетичної та логістичної інфраструктури, вартість виробничих ресурсів і нестабільність експортних маршрутів.
За таких умов інвестиційні рішення дедалі більше залежать від здатності конкретного бізнесу забезпечувати прогнозований фінансовий результат навіть за несприятливих зовнішніх обставин.
Нові інвестиційні фонди формують передумови для подальших M&A-угод
Важливим позитивним сигналом для українського ринку залишаються нові інвестиційні ініціативи.
Зокрема, Dragon Capital та Horizon Capital працюють над залученням капіталу до нових інвестиційних інструментів із сукупним цільовим обсягом близько $750 млн.
Окремо Dragon Capital оголосила про наміри інвестувати в Україну щонайменше $1,1 млрд протягом наступних пяти років.
Серед інших ініціатив:
-
$50 млн — програма прямих інвестицій Ukraine-Moldova American Enterprise Fund, орієнтована на український малий і середній бізнес.
-
€100 млн — запланований фонд оборонних технологій Final Frontier та Myriad Defence Fund із фокусом на Україну й країни Північної Європи.
-
Понад €1 млрд — сукупний обсяг інвестиційних і комерційних домовленостей, оголошених за результатами саміту Карпатської вісімки у сферах енергетики, транспорту та інфраструктури.
Водночас цільові обсяги фондів, заявлені інвестиційні плани та укладені комерційні домовленості не слід ототожнювати з фактично здійсненими інвестиціями.
Реальний вплив цих ініціатив залежатиме від строків залучення капіталу, формування портфелів проєктів, завершення due diligence та реалізації конкретних транзакцій.
Проте поява нових фінансових інструментів збільшує потенційний попит на інвестиційно підготовлені компанії та активи.
Що означають тенденції 2026 року для власників бізнесу та інвесторів?
Аналіз результатів M&A-ринку за девять місяців 2026 року дозволяє виокремити кілька практичних висновків.
По-перше, на ринку зберігається попит на масштабні якісні активи. Великі промислові, аграрні та технологічні компанії можуть залишатися привабливими для стратегічних інвесторів навіть у воєнних умовах, якщо придбання забезпечує зрозумілий економічний або стратегічний результат.
По-друге, покупці надають перевагу бізнесам із перевіреною економікою та операційною стійкістю. Прозора фінансова звітність, прогнозований EBITDA, якісне корпоративне управління, підтверджені права на активи й ефективний ризик-менеджмент стають важливими факторами підготовки до угоди.
По-третє, посилюється роль стратегічних покупців. Компанії, які вже працюють у відповідних секторах, можуть отримувати додаткову вартість від придбання завдяки синергії, масштабуванню, спільній логістиці, клієнтській базі або використанню виробничої інфраструктури.
По-четверте, зростає важливість професійної передпродажної підготовки бізнесу. За умов вибіркового попиту власники мають бути готовими не лише обґрунтувати ціну активу, а й підтвердити фінансові показники, структуру власності, стан зобовязань і можливості розвитку.
По-пяте, ринок поступово диверсифікується. Поряд із традиційними аграрними й технологічними активами зростає інвестиційна увага до промисловості, енергетичної інфраструктури, оборонних технологій і підприємств, здатних забезпечувати критично важливі потреби економіки.
Для власників бізнесу це створює можливості як для повного продажу компаній, так і для залучення стратегічних партнерів або інвестицій у розвиток.
Для інвесторів сучасний український M&A-ринок залишається середовищем підвищених ризиків, але водночас пропонує активи, які можуть мати конкурентні переваги, перспективи консолідації та потенціал довгострокового зростання.
Прогноз: що визначатиме український M&A-ринок наприкінці 2026 року
За підсумками девяти місяців 2026 року український M&A-ринок демонструє здатність генерувати великі інвестиційні транзакції навіть за несприятливого макроекономічного та безпекового середовища.
Проте подальшу динаміку визначатимуть не лише обсяги доступного капіталу, а й готовність інвесторів приймати ризики, здатність продавців пропонувати якісно підготовлені активи та можливість закривати угоди в прийнятні строки.
Серед секторів, які можуть підтримувати активність у четвертому кварталі 2026 року та в наступному році, залишаються агробізнес, енергетика, оборонні технології, промисловість та IT.
Водночас ринок нерухомості й традиційних виробничих активів, імовірно, надалі характеризуватиметься вибірковістю покупців та підвищеними вимогами до окупності інвестицій.
Головний підсумок девяти місяців 2026 року полягає в тому, що український інвестиційний ринок не лише зберіг транзакційну активність, а й продемонстрував здатність залучати великий міжнародний капітал.
Однак справжнім показником його відновлення стане не поява окремих рекордних угод, а систематичне збільшення кількості інвестиційних транзакцій у різних секторах економіки, включно із середнім бізнесом.
Саме ширина інвестиційного попиту, доступність фінансування та поступове зменшення воєнних ризиків визначатимуть, наскільки стійким буде подальше зростання українського M&A-ринку.
Матеріал підготовлено на основі досліджень KPMG M&A Radar за 9 місяців 2026 року та перше півріччя 2026 року, а також офіційних повідомлень щодо окремих транзакцій. Розрахункові порівняння та інтерпретації інвестиційних тенденцій доповнено аналітикою InVenture.