



КОРОТКО ПРО ГОЛОВНЕ
- Станція збудована, пройшла пуск і видала навантаження в мережу
- Зелений тариф і власне підключенням 35 кВ — грошовий потік із дня закриття угоди
- Земельний банк під розвиток: 0,5 га зараз → до 8 га
- Ціна нижча за вкладений капітал — актив продається зі знижкою від собівартості будівництва на 2 млн €. При цьому, поточна вартість будівництва аналогічної буде ще більшою від історичної вартості.
ЛОКАЦІЯ ТА МАЙДАНЧИК
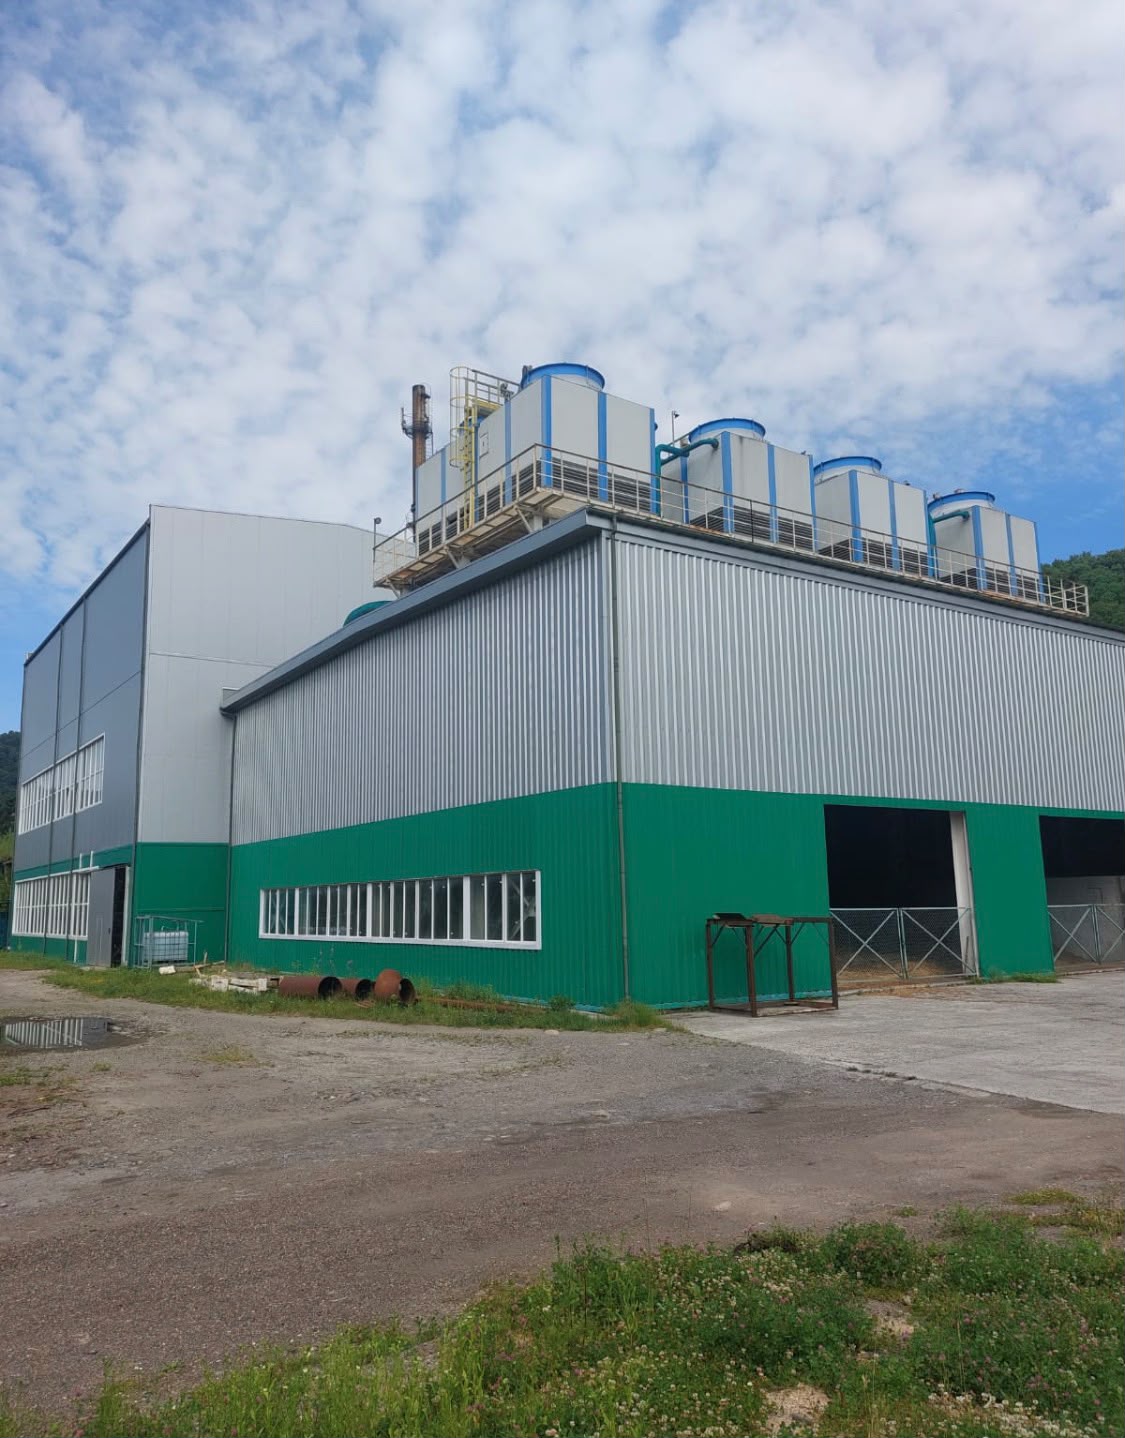
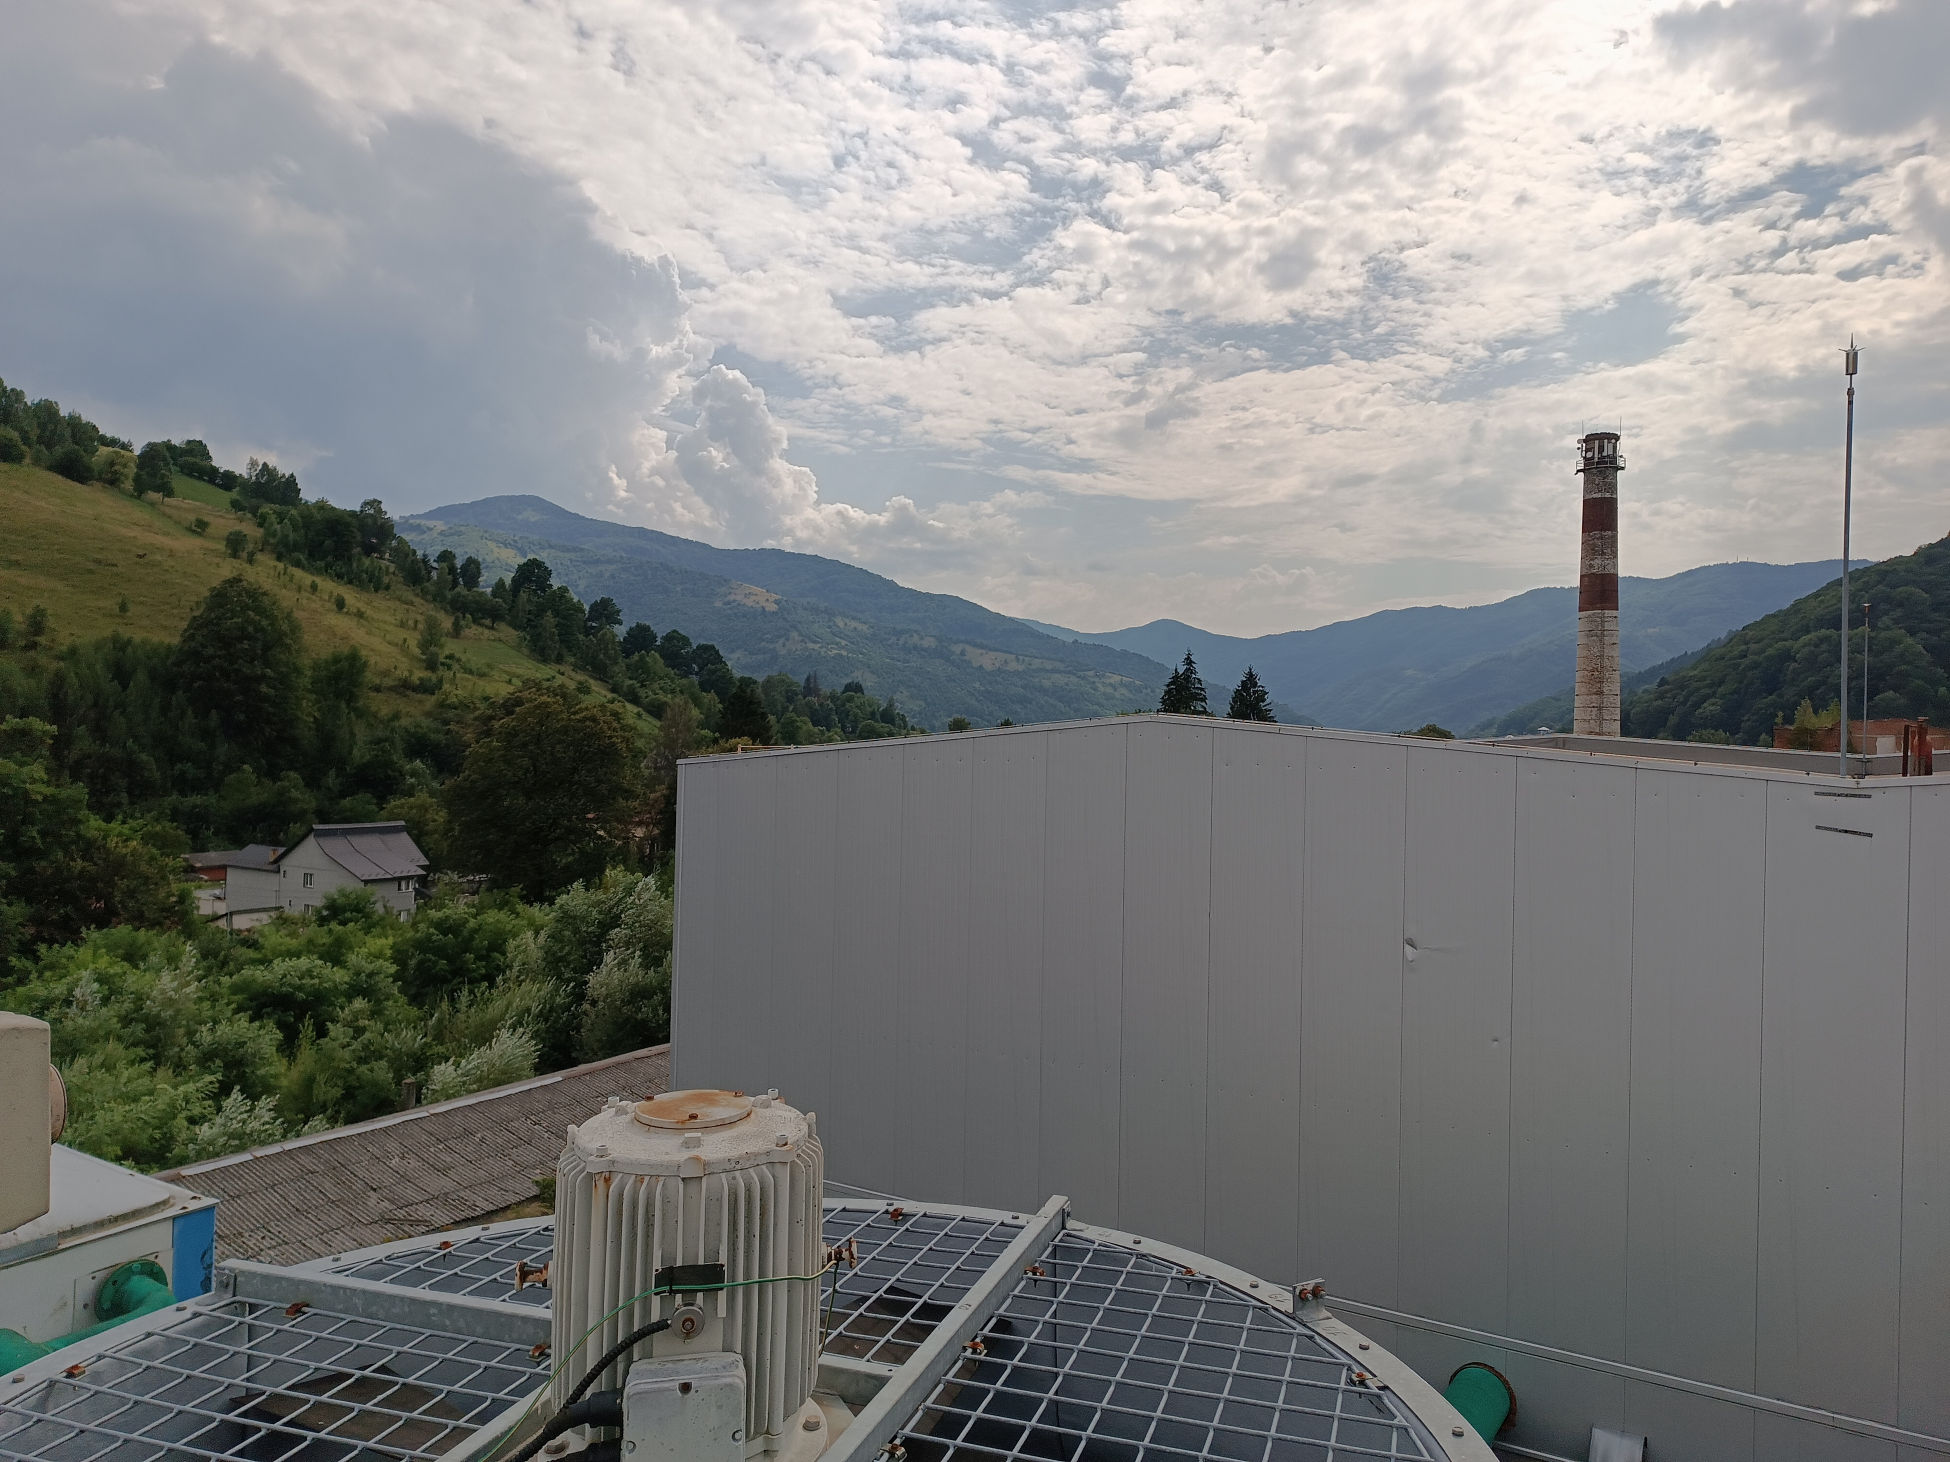
Закарпатська область. Гірський лісовий регіон біля р. Тиса, близько до кордону з ЄС.
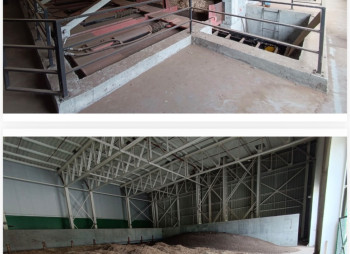
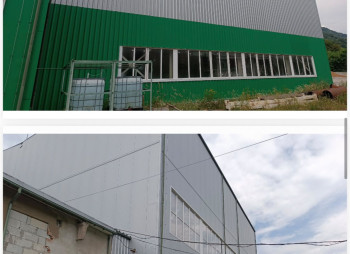
Діюча промислова територія ≈0,5 га; стратегічна ціль — розширення до ≈8 га за рахунок прилеглих ділянок під нові модулі та резидентів.
ОБЛАДНАННЯ ТА ТЕХНІЧНИЙ СТАН
- Встановлена електрична потужність — 6 МВт, власне споживання 0,3–0,4 МВт
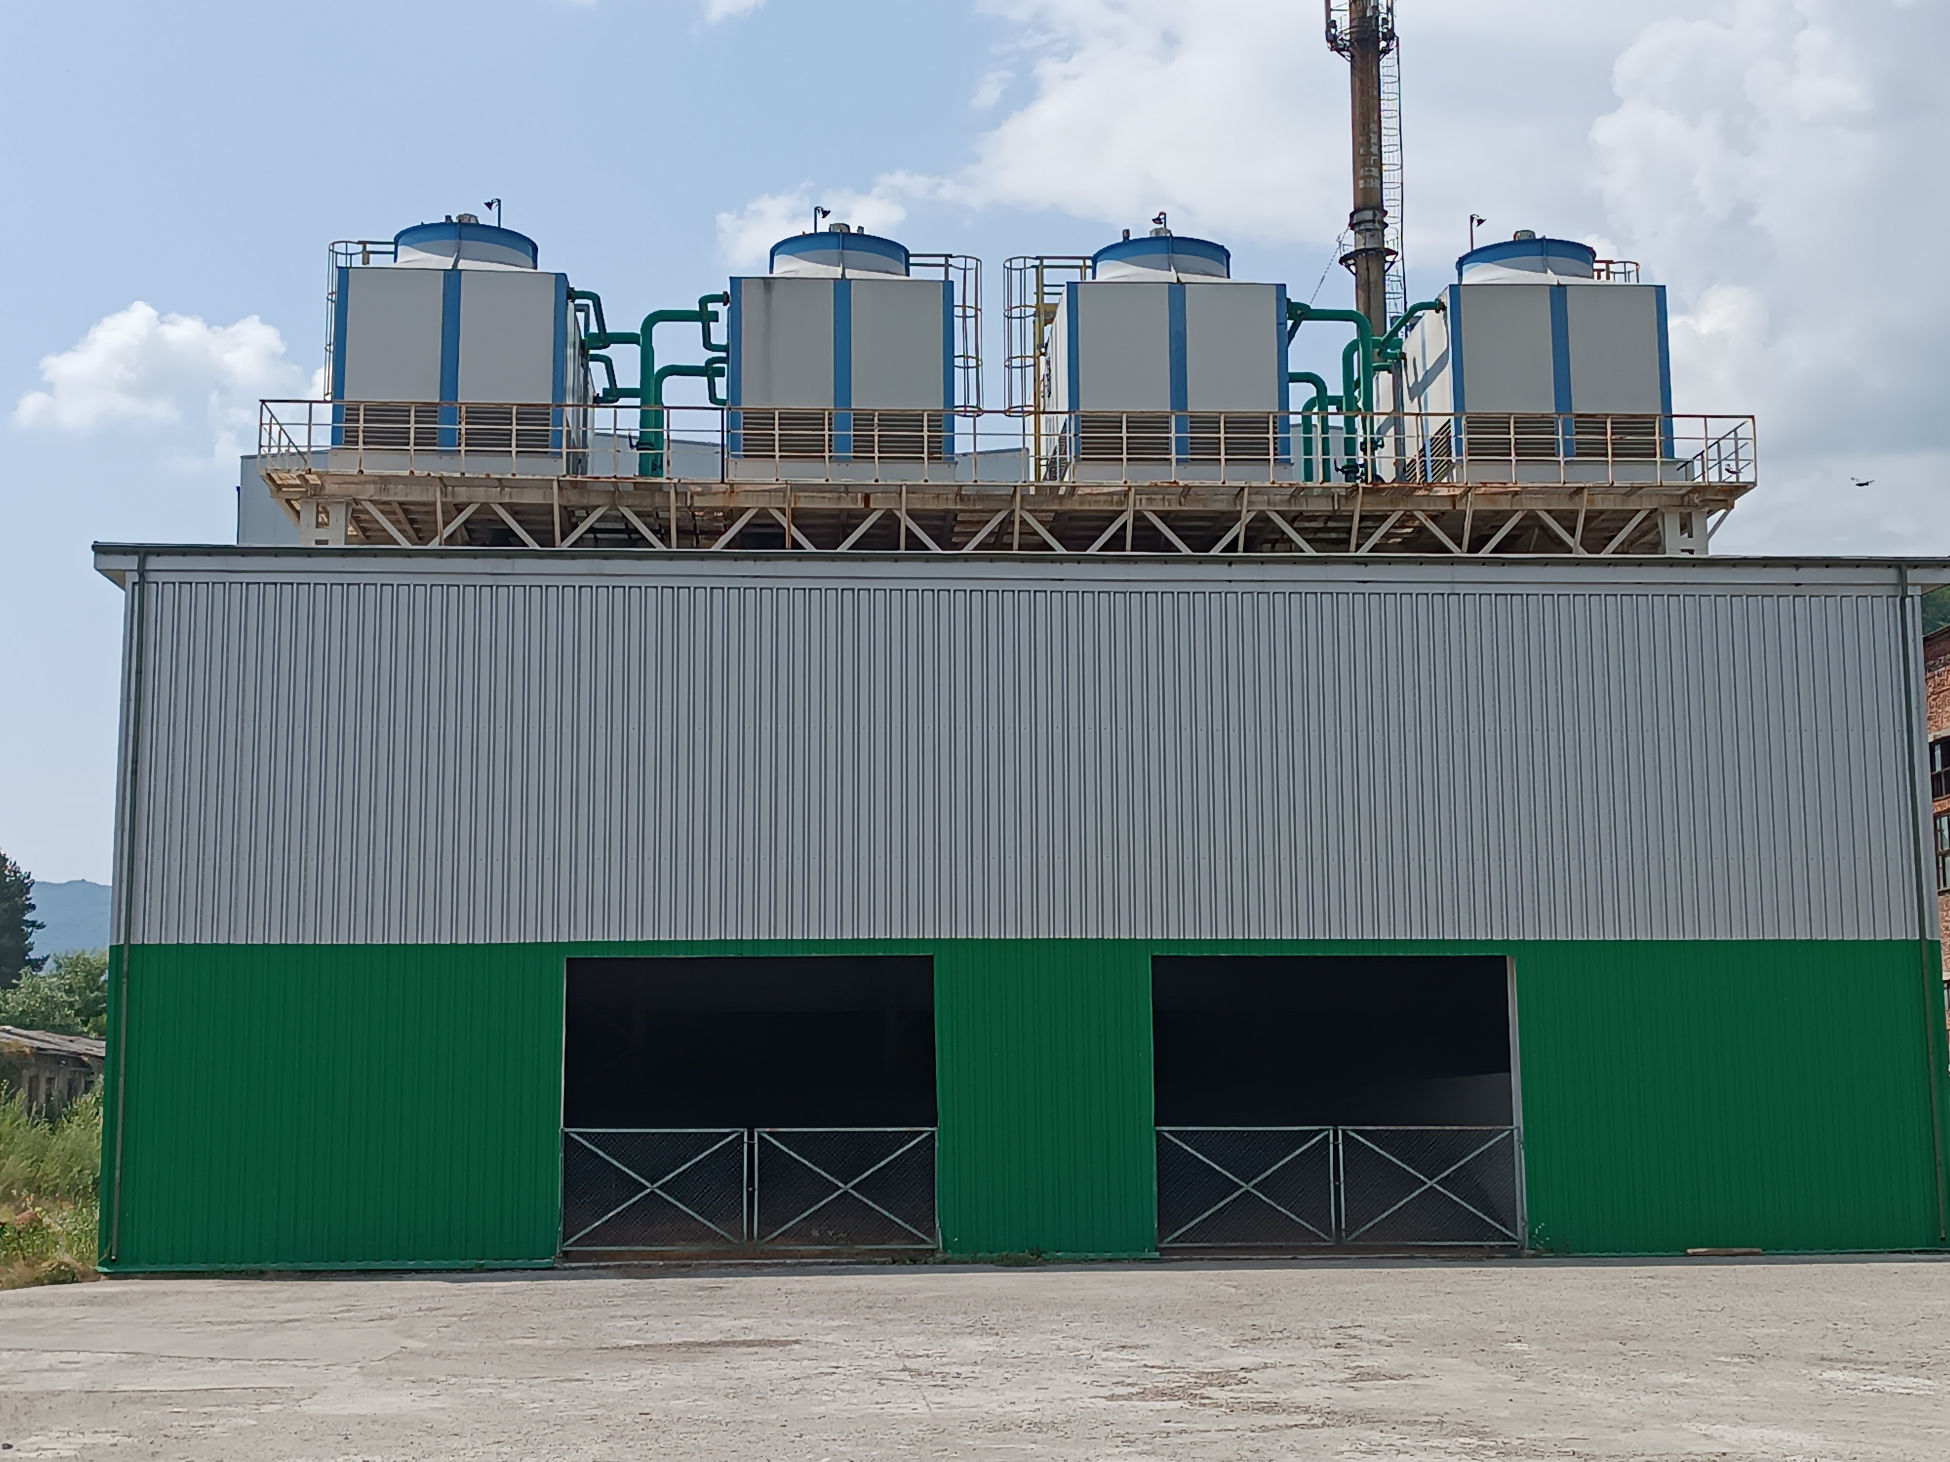
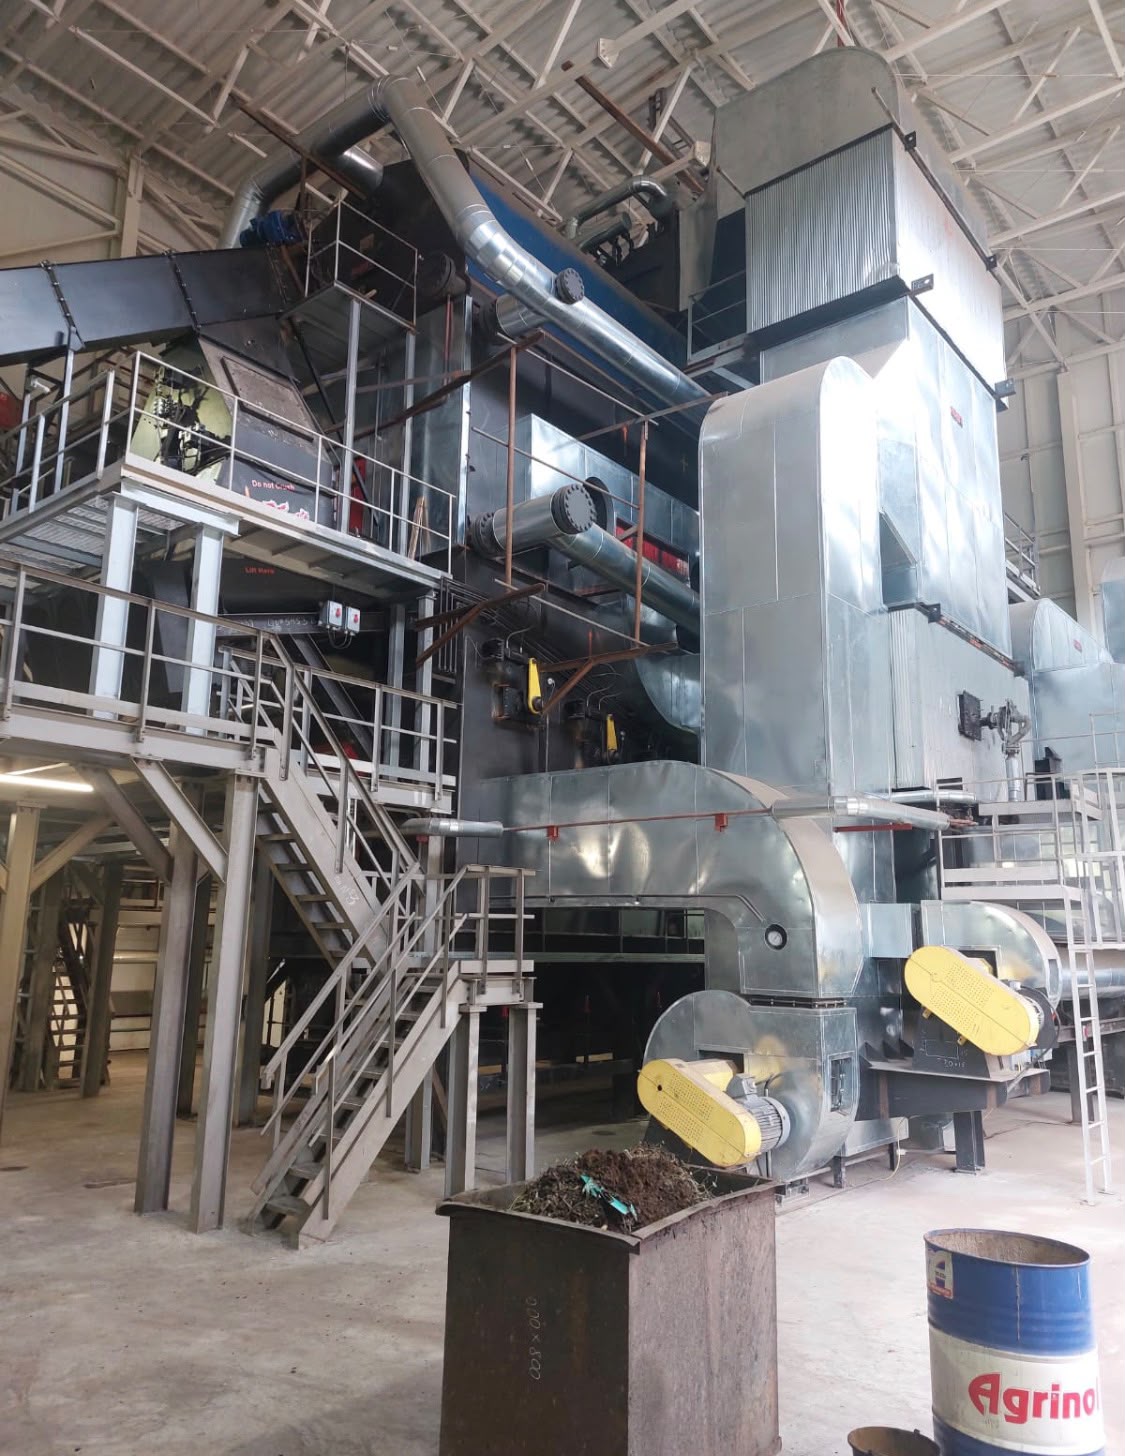
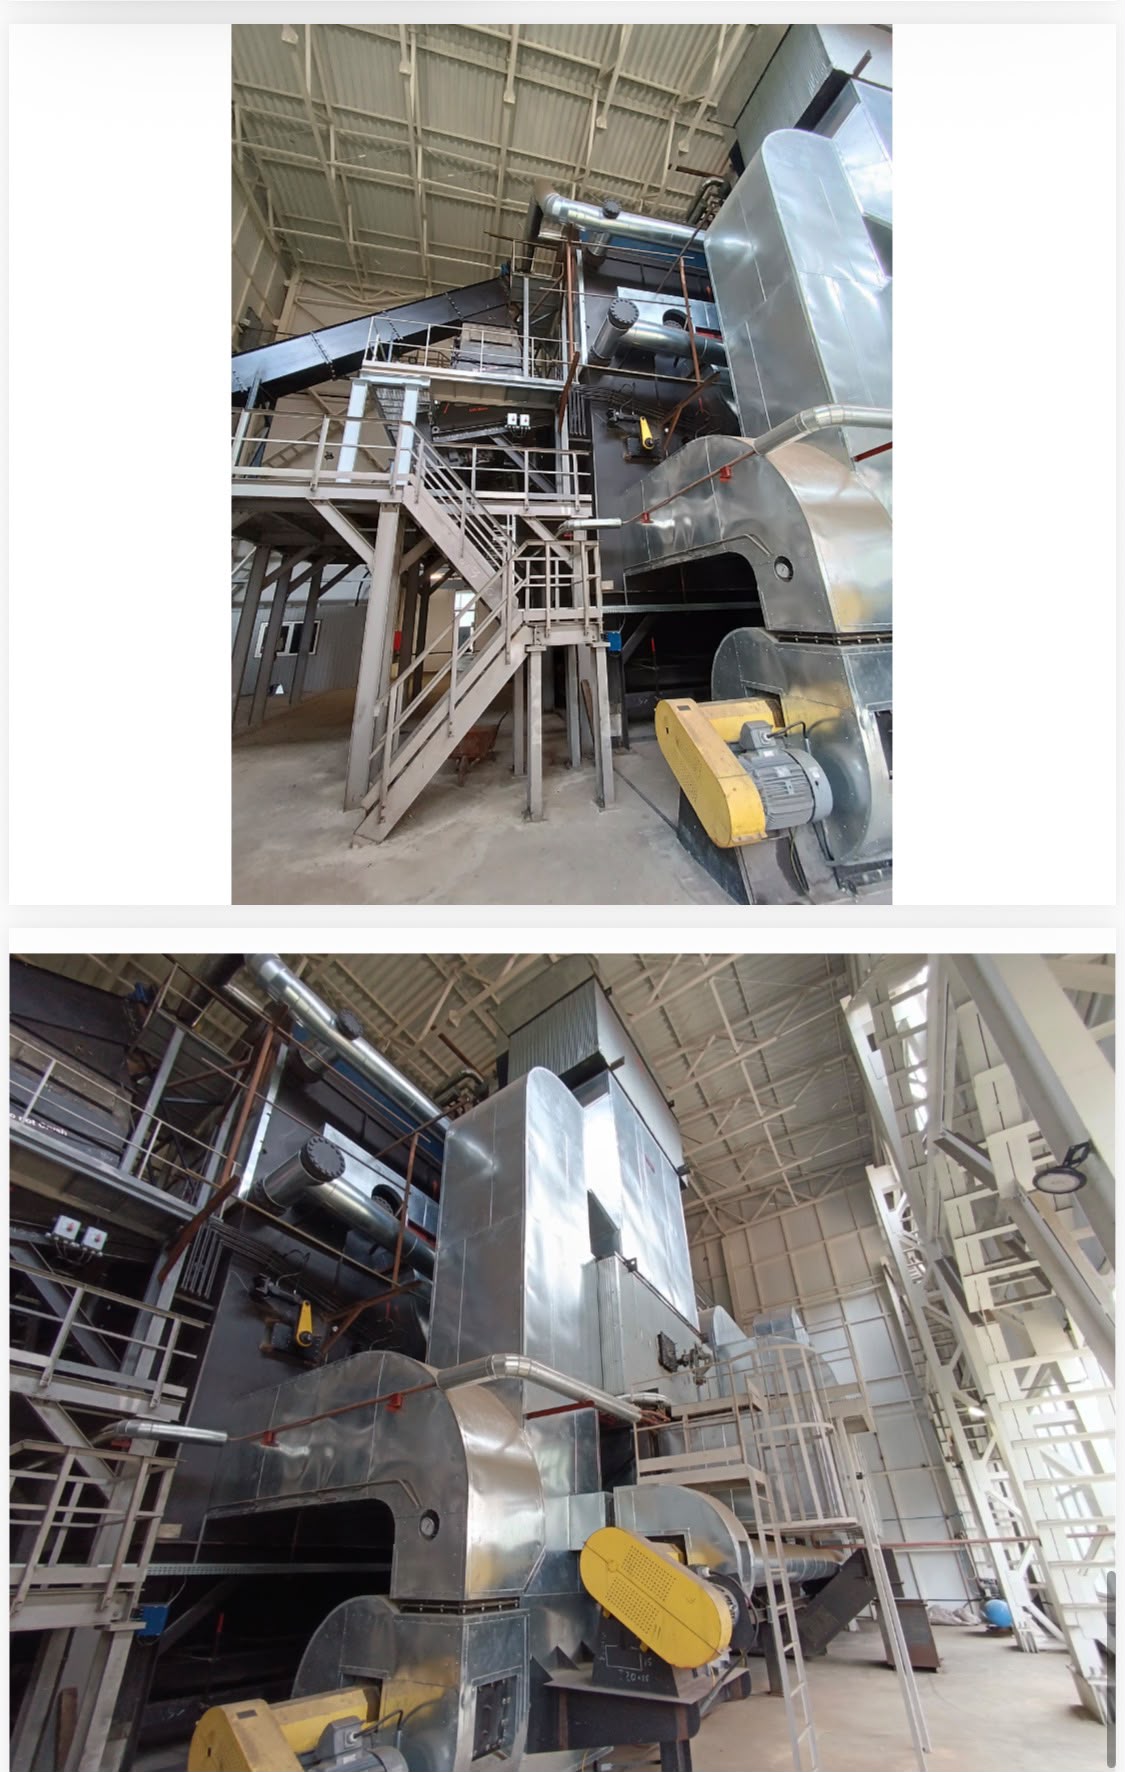
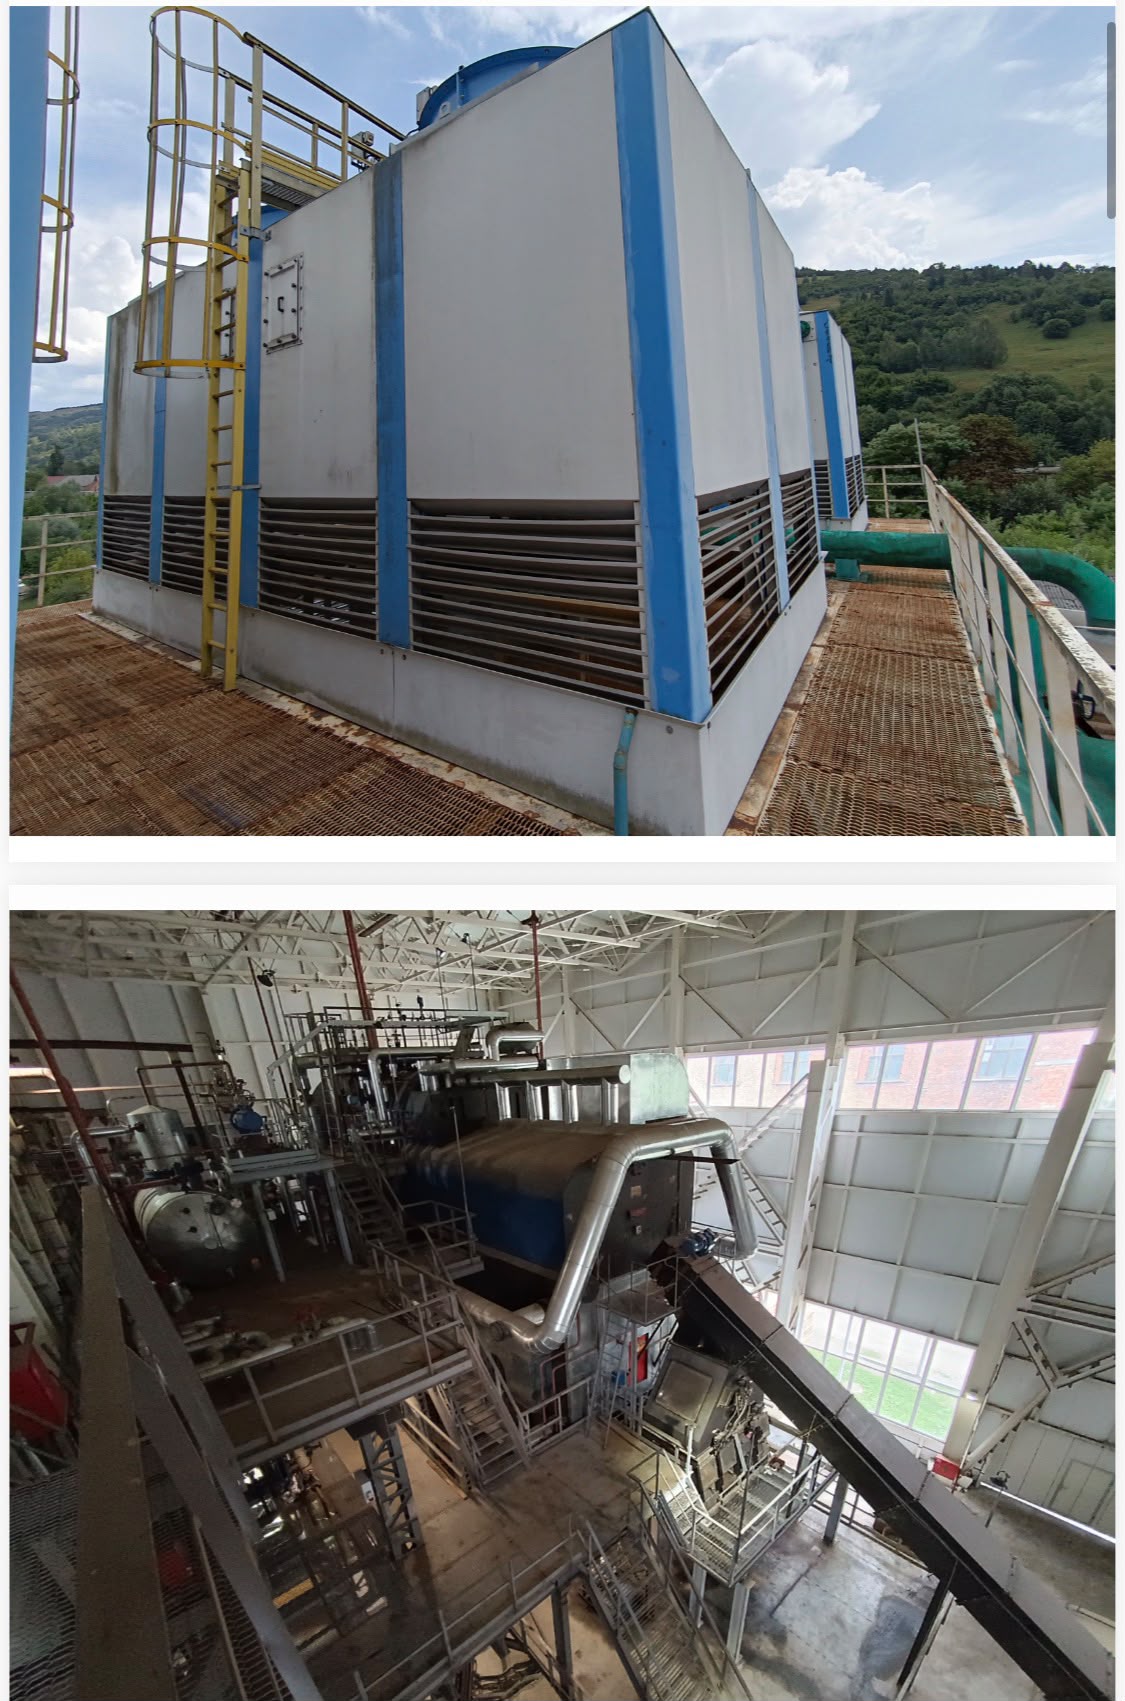
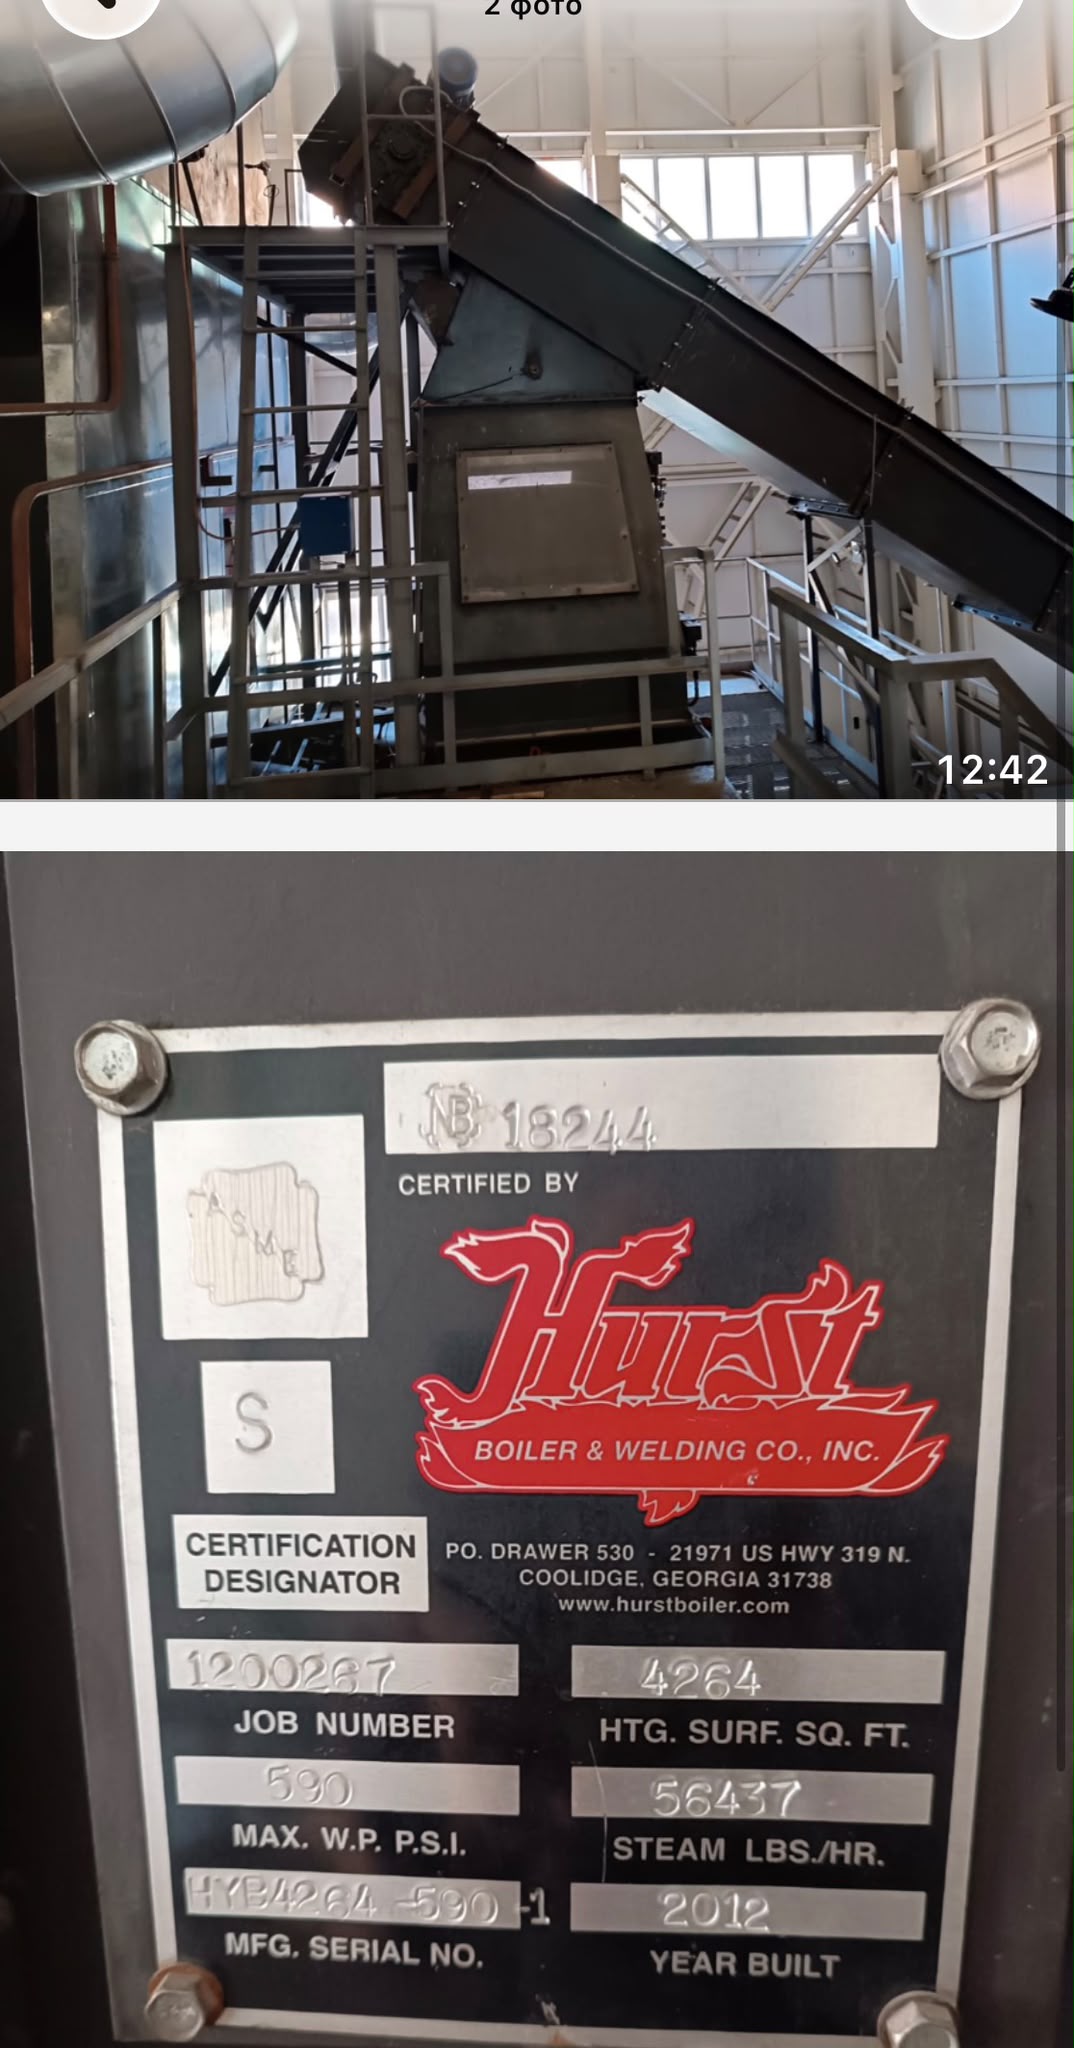
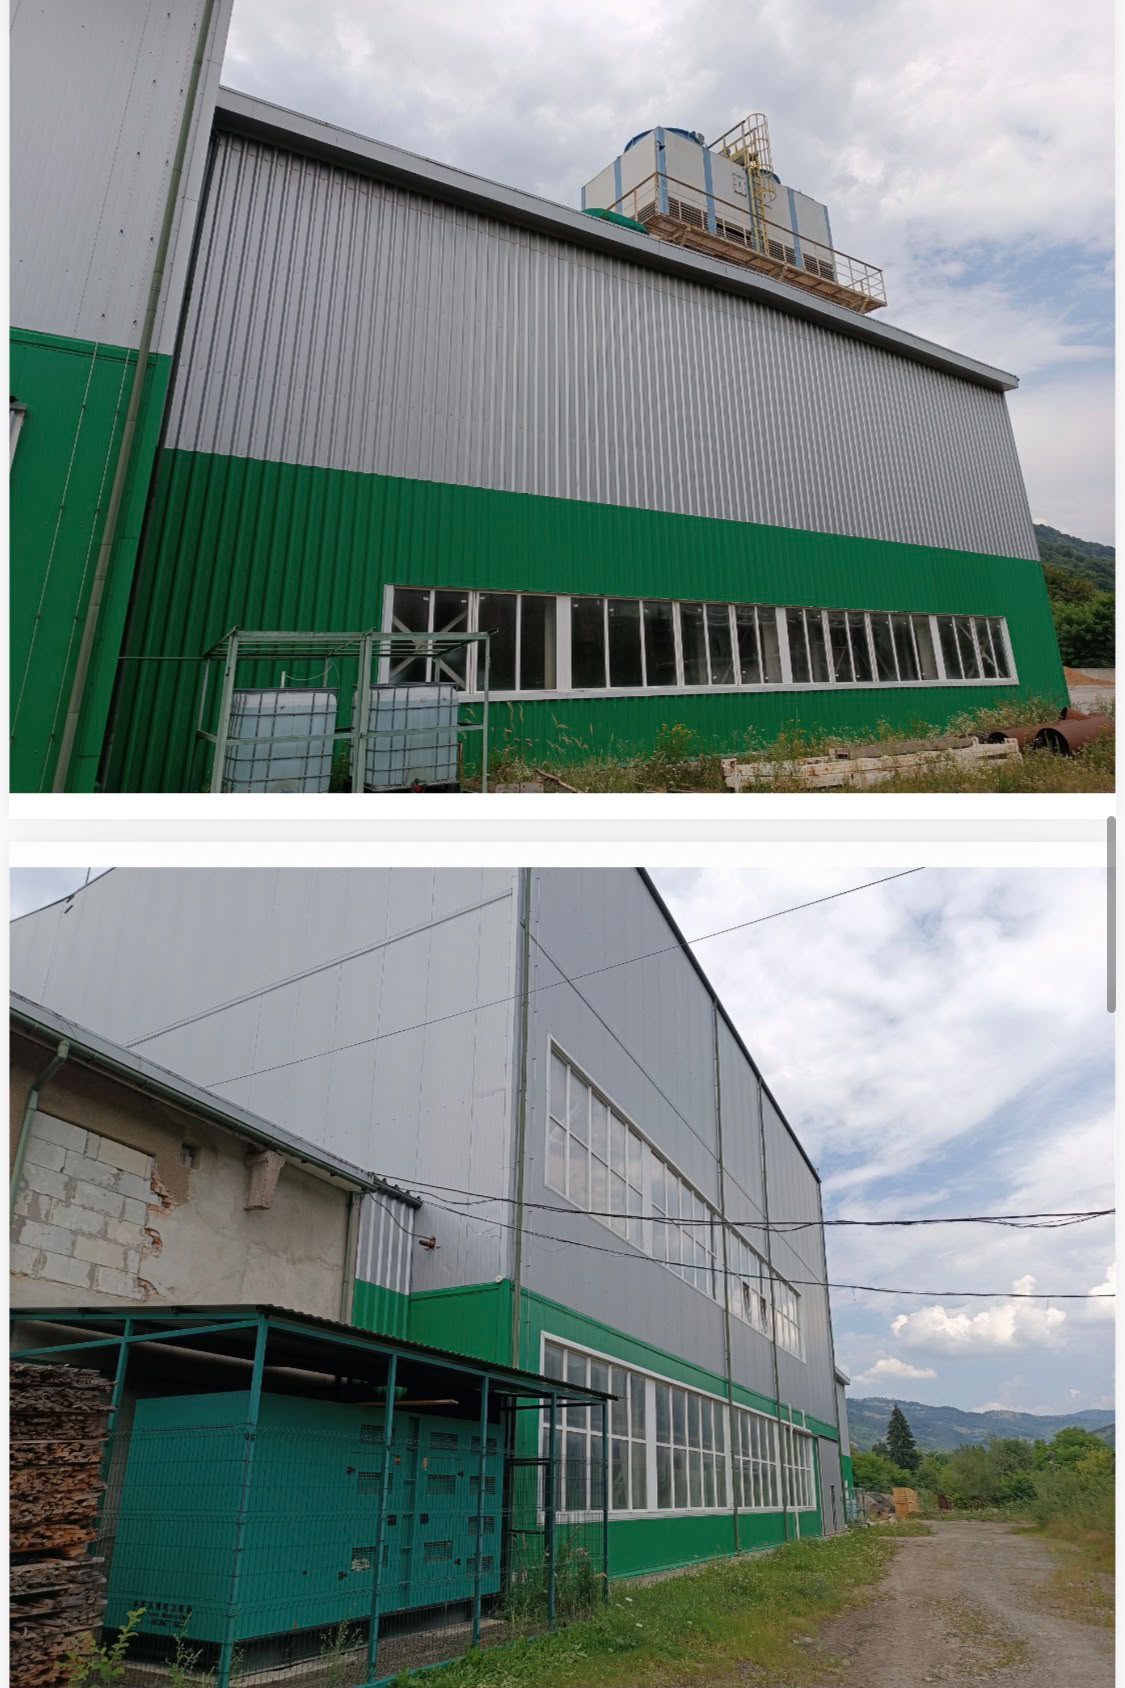
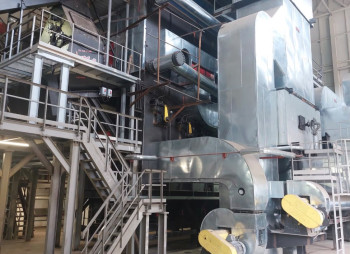
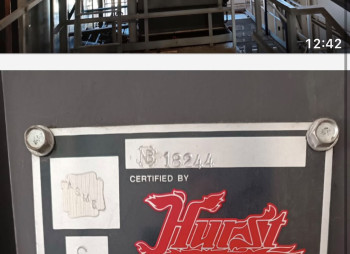
- Паровий котел HURST Boiler & Welding Co. (США), проєктна паропродуктивність ≈25 т/год, тиск пари ≈38 бар, температура до 450°C
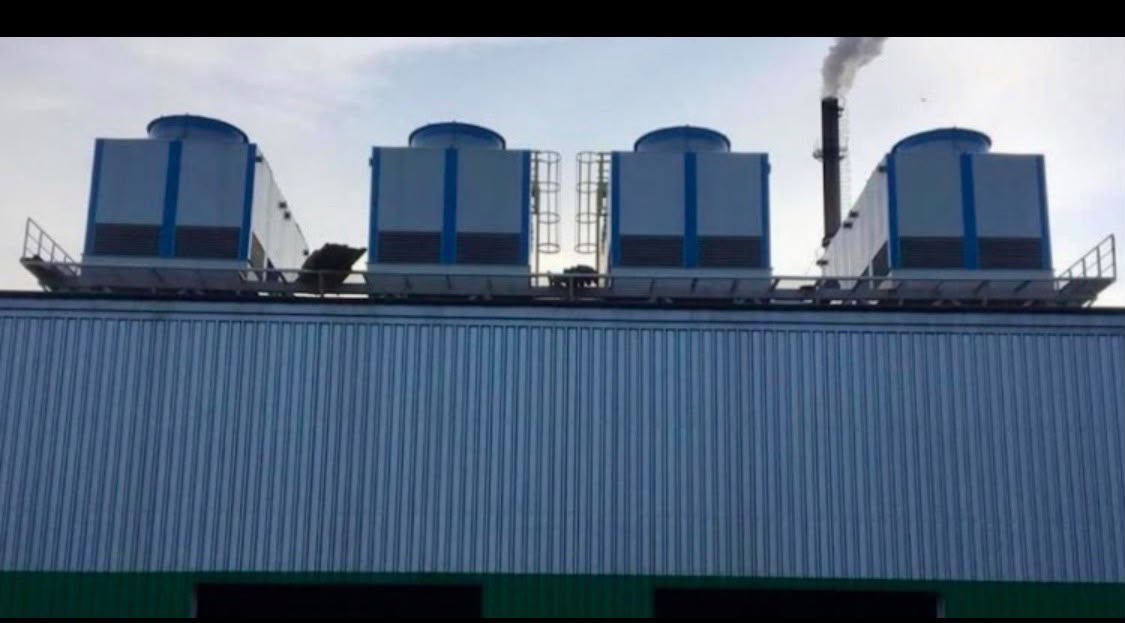
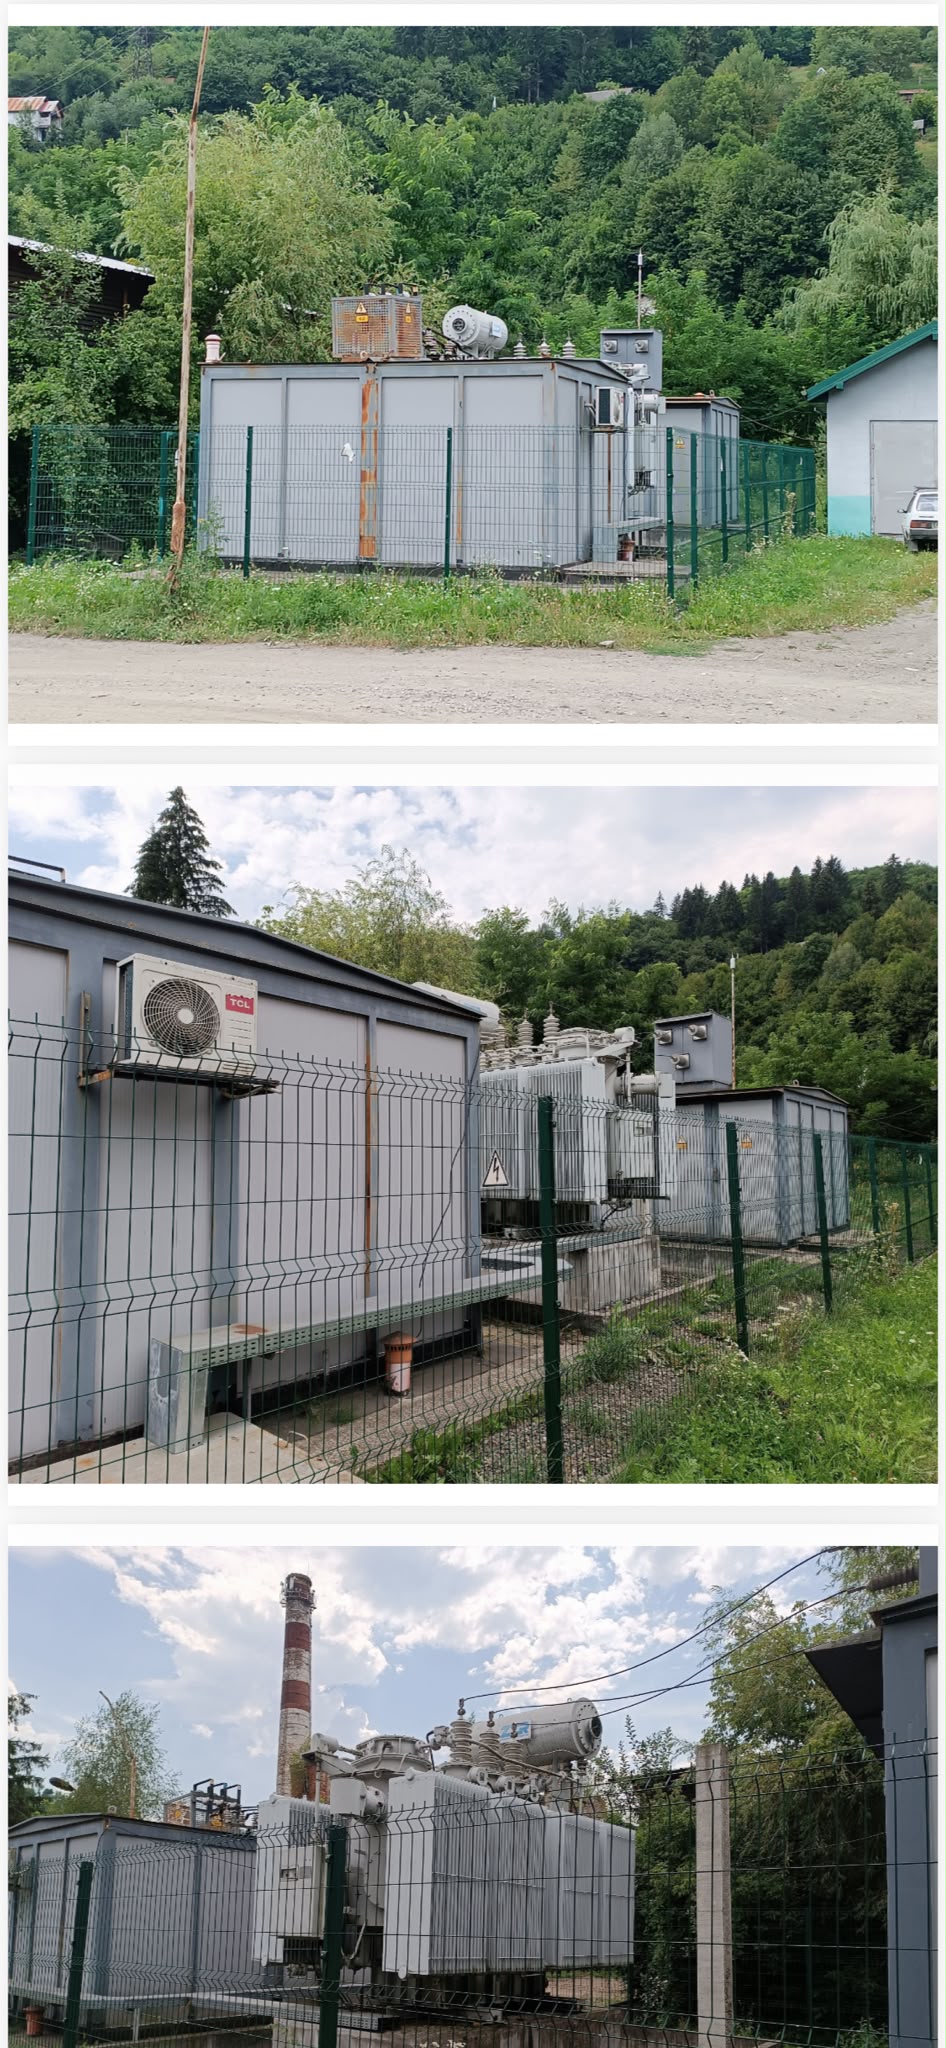
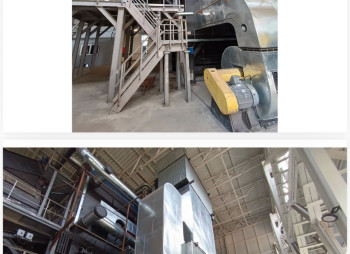
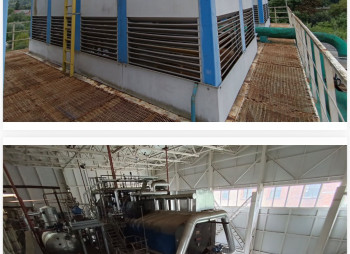
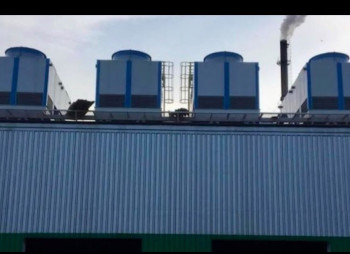
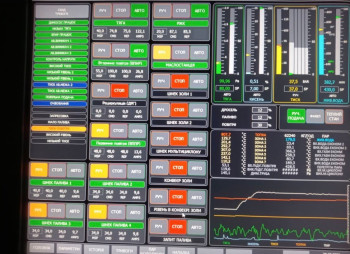
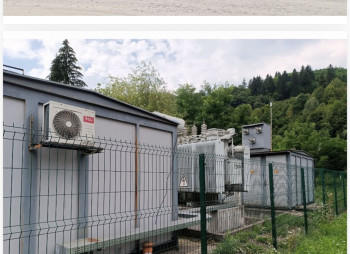
- Турбогенераторний комплекс, власна підстанція 35 кВ, SCADA-система керування, вузли водопідготовки й охолодження
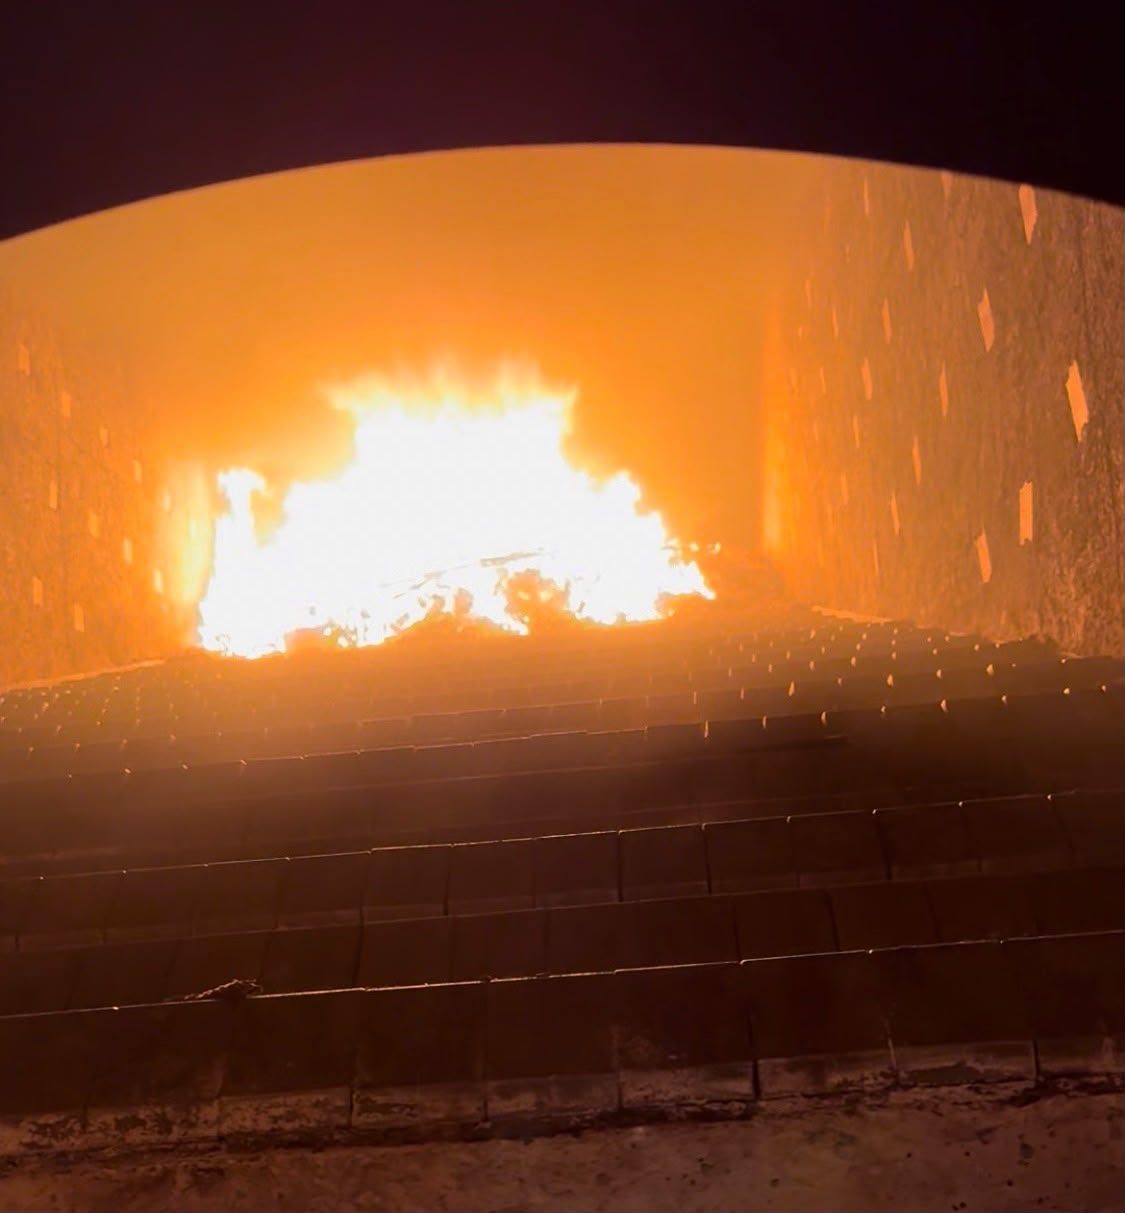
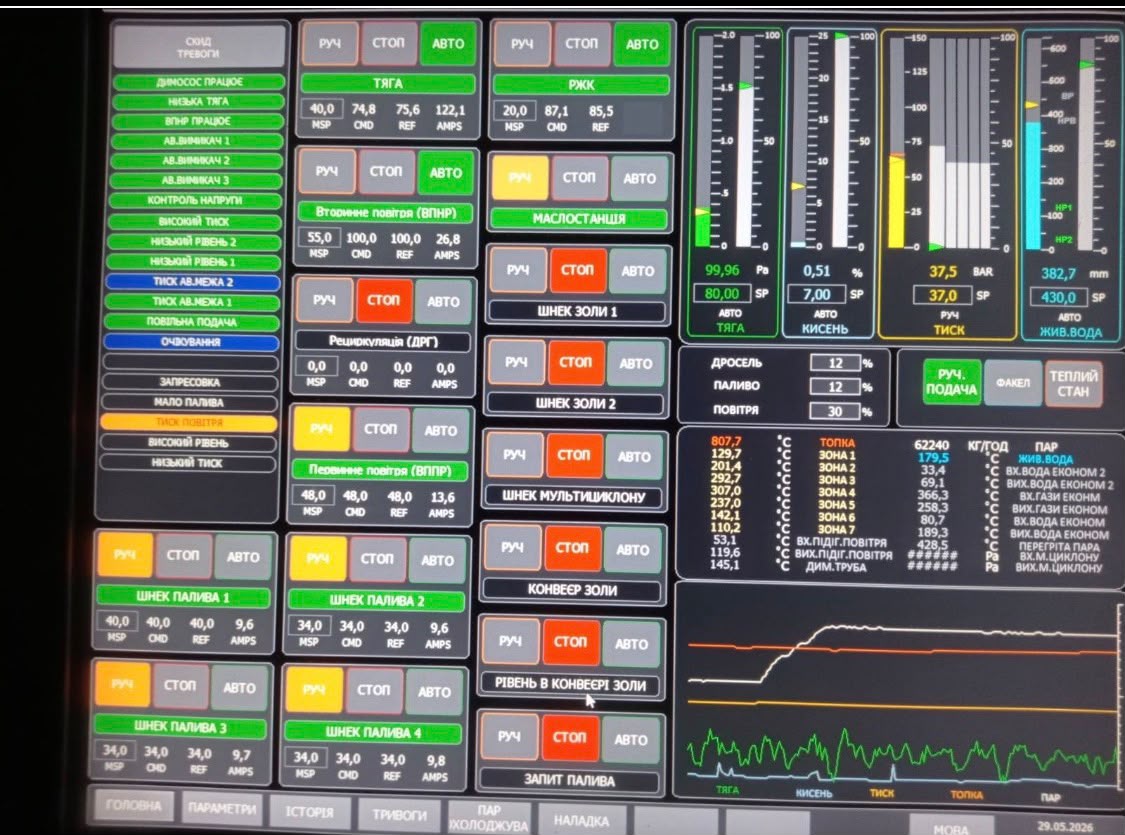
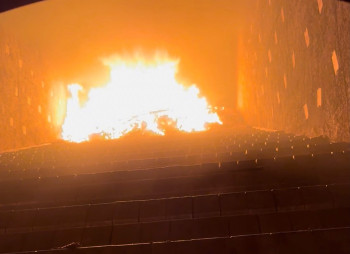
- Пусконалагодження: станція пройшла повний цикл до синхронізації з мережею. На контрольному пуску SCADA зафіксувала стабільну генерацію 4,0 МВт при витраті пари 29,684 т/год на хвойній трісці вологістю 45–55%. Інженерна ціль наступного випробування після донастройки вакуумної системи й автоматики — 5,5–6,0 МВт (не поточна безперервна гарантія, а технічна мета)
СКІЛЬКИ ВКЛАДЕНО (CAPEX)
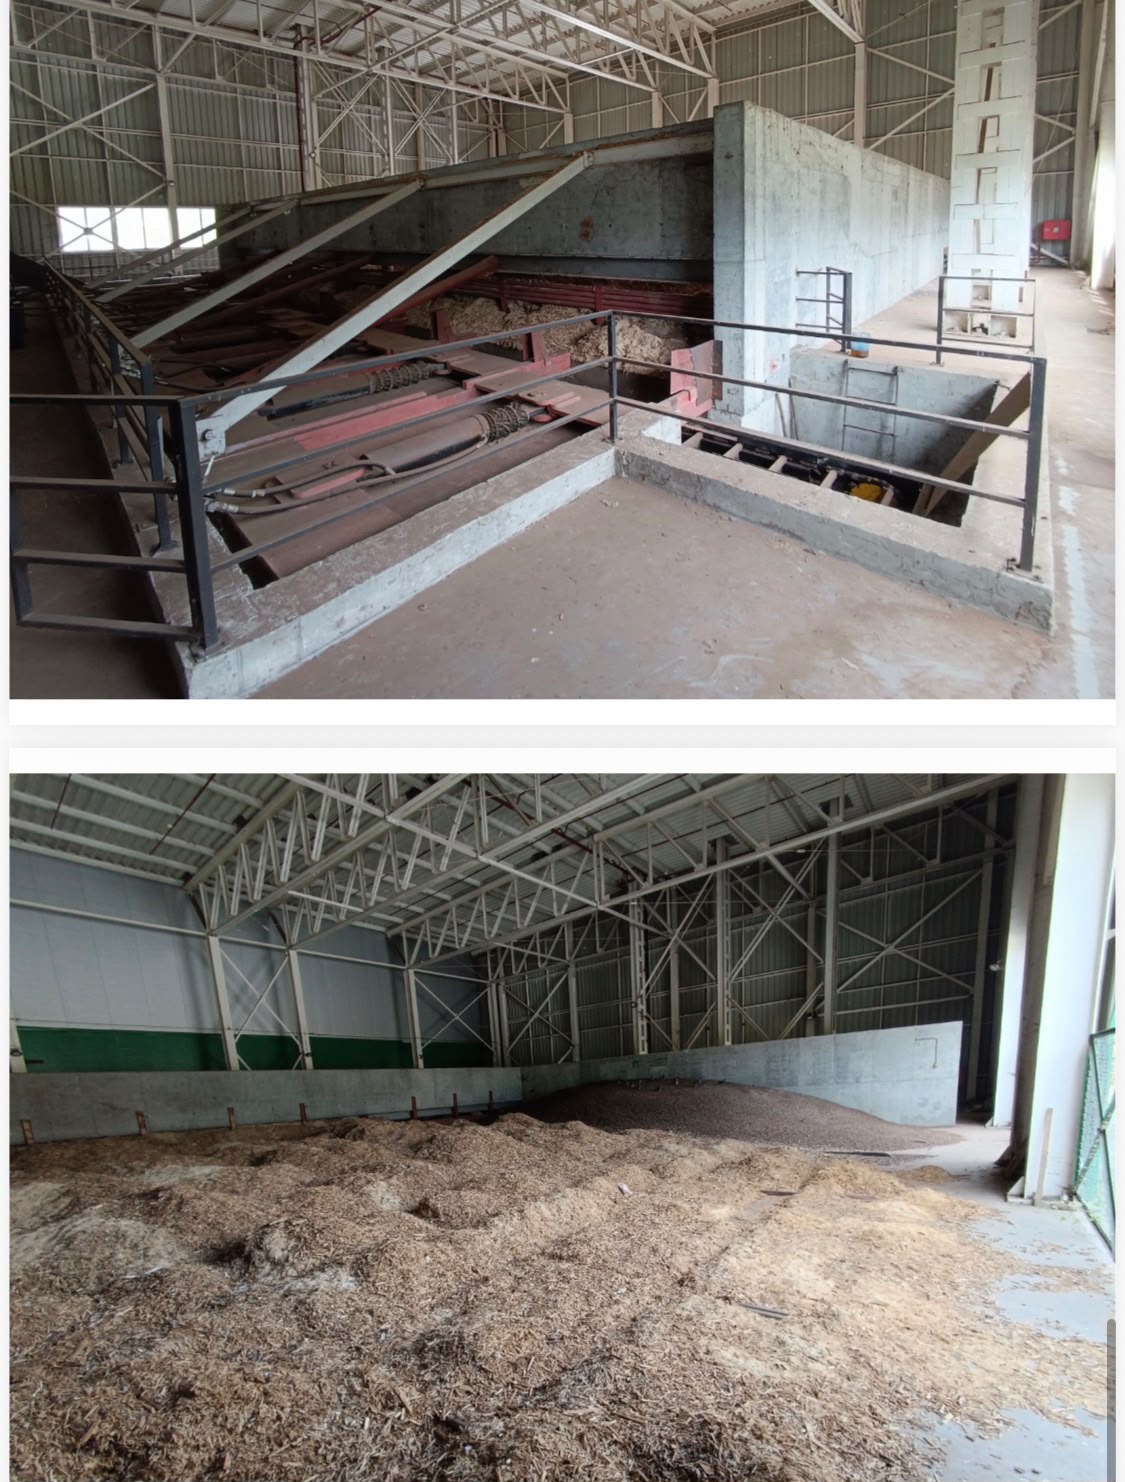
Орієнтовна собівартість створення активу — €12–12,5 млн: котел HURST і турбогенератор (основна частка), електротехнічна інфраструктура 35 кВ, будівельна частина (корпуси, естакади, склади палива), інженерні мережі (SCADA, водопідготовка, теплотраса). Фінансування — власний та залучений капітал. Детальна документальна історія капіталовкладень надається.
КОМЕРЦІЙНА ТА ЮРИДИЧНА БАЗА
- Чинна постанова НКРЕКУ щодо «зеленого» тарифу
- Договори з ПрАТ «Закарпаттяобленерго»: розподіл електроенергії, реактивні перетоки
- заборгованість реструктуризована за затвердженим планом санації: залишок ≈80–90 млн грн, фіксація у гривні, строк 5 років, рівні частини, без відсоткового навантаження, залишилось ≈4 роки — прозора юридична база без прихованих зобов'язань
- Будівля міської котельні входить у майновий контур активу; новий котел розрахований на опалення ≈30–35 тис. м² — станція вже пов'язана з централізованим теплопостачанням міста.
СИРОВИННА БАЗА
Перемовини з трьома найбільшими лісгоспами регіону щодо відходів лісозаготівлі (гілки, крони, низькосортна деревина), частина — без вартості сировини за умови самостійного вивозу. Орієнтир вартості палива: щепа ≈4000 грн/т, тирса на місці ≈500 грн/м³ + логістика 200–500 грн/м³.
ПОТЕНЦІЙНІ ДОДАТКОВІ ДЖЕРЕЛА ДОХОДУ (крім продажу електроенергії за зеленим тарифом)
- Лісопильний цех / сушильний комплекс — одночасне завантаження ≈1000 м³, цикл сушіння ≈3 доби, пропускна здатність до 10 000 м³/міс, орієнтовний тариф ≈€25/м³ → потенційний валовий дохід до ≈€250 тис./міс за повного завантаження. Логічне продовження — пелетне виробництво: 3–5 тис. м³ сировини/міс (тирса/відходи), вологість після сушіння 12–14%, продукт класів A1/A2, експортна ціна €320–350/т.
- Розміщення дата-центру — енергоємне цифрове навантаження безпосередньо на власній генерації; за баченням власника — сценарій масштабування 5, потім 10–20 МВт у міру нарощування генерації.
- Постачання тепла місту — розширення теплових мереж і підключення нових комерційних та бюджетних споживачів міста — окремий канал доходу, не залежний від ринку електроенергії.
Довгостроково розглядаються також: BESS 24–100 МВт (балансування й робота з погодинними цінами), мала ГЕС ~1 МВт та нарощування генерації станції до ~20 МВт. Усі модулі розвитку — інвестиційна концепція, що потребує окремого технічного, мережевого та дозвільного підтвердження.
ФОРМАТИ УЧАСТІ ДЛЯ ІНВЕСТОРА
- Стратегічний інвестор — участь у групі активів, капітал на модернізацію й масштабування, корпоративне управління за домовленістю. Можливий варіант кеш-ін інвестиції з подальшим управлінням проєкту стратегічним партнером або 100% повний викуп стратегом активу
- Промисловий резидент — власне виробництво на майданчику з гарантованим доступом до енергії/пари за договором
- Проєктний партнер — окремий SPV під сушіння, пелети чи BESS з розподілом CAPEX і ризиків
ЦІНА ПРОПОЗИЦІЇ: 10 000 000 EUR
Дисконт ≈20% до собівартості будівництва (€12–12,5 млн) — продаж нижче вартості створення активу.
