Запад Украины стал естественным направлением для капитала после 2022 года. Теперь для девелоперов с горизонтом 3–7 лет актуальным становится поиск рынков, где восстановление спроса ещё может обеспечить дополнительную переоценку активов. Одесса — один из кандидатов, особенно в сегменте качественной недвижимости у моря.
Для собственника девелоперской компании или частного инвестора в недвижимость выбор следующей площадки — это решение о рынке, на котором проект будет продаваться через несколько лет. Текущая активность покупателей важна, но земля, приобретённая сегодня, превратится в готовый продукт уже при другой конкуренции, себестоимости и доступности финансирования.
Именно в таком контексте стоит сравнивать Львов и Одессу. Львов получил мощный импульс благодаря перемещению людей и бизнеса на запад. Одесса пережила более глубокий шок, а её инвестиционную привлекательность по-прежнему ограничивает фактор безопасности. При этом восстановление отдельных сегментов одесского рынка уже началось.
Для девелопера это открывает возможность войти в следующий цикл на этапе, когда будущий спрос ещё не полностью отражён в стоимости конкретной площадки. Реализация такой возможности зависит от цены приобретения, качества локации и способности инвестора выдержать длительный период подготовки.
Почему капитал выбрал Львов
После начала полномасштабной войны относительная удалённость от фронта и близость к ЕС стали весомыми аргументами для переезда во Львов. Город сочетал транспортные связи с западными соседями, университеты, развитые услуги и среду для работы бизнеса.
Масштаб перемещения предприятий подтверждают данные Минэкономики: за первый год полномасштабной войны в рамках государственной программы были релокированы 800 предприятий, а Львовская область приняла наибольшую долю — 24%.
Переезд команд и семей создавал потребность в арендном жилье, а постепенное обустройство на новом месте — предпосылки для покупки квартир. При этом потребность в жилье и платёжеспособный спрос имеют разный масштаб: далеко не каждая перемещённая семья могла приобрести недвижимость.
Для девелоперов сочетание жилищной потребности, экономической активности и географических преимуществ стало аргументом в пользу новых проектов. По логике такого цикла активизация застройки усиливает конкуренцию за привлекательные участки, подрядчиков и покупателя.
Для компаний из Киева и Львова следующий шаг — оценить, обеспечивает ли ещё один проект на уже освоенном рынке лучший результат, чем выход в город с другой фазой восстановления. Высокая цена квадратного метра сама по себе не означает высокой девелоперской маржи: часть преимущества могут поглотить земля, строительство и расходы на продажи.
Борис Голденштейн, ZEZMAN Holdings
Видите ли вы предпосылки для перераспределения девелоперских инвестиций из Львова в Одессу в ближайшие 3–5 лет?
Я бы не говорил о прямом перетоке капитала из Львова в Одессу. Скорее, может начаться восстановление баланса между западом и югом Украины.
После 2022 года Львов получил очень сильный структурный импульс: туда переместились люди, компании, офисы, часть инвестиционного капитала. Это закономерно поддержало спрос на жильё, землю и коммерческую недвижимость.
Одесса в это же время оказалась в противоположной ситуации. Экономический потенциал города никуда не исчез — море, порт, туризм, большой внутренний рынок, международные связи, — но к любой инвестиции добавилась значительная премия за риск.
Поэтому главный потенциал Одессы сегодня — именно в этом дисбалансе.
Если в ближайшие годы ситуация с безопасностью станет более прогнозируемой, часть этой премии за риск начнёт исчезать. И тогда инвестор снова будет сравнивать Львов и Одессу не только по критерию безопасности, но и по цене входа, потенциалу роста, дефициту качественного продукта и будущей доходности.
Именно это, на мой взгляд, и может запустить новый инвестиционный цикл в Одессе.
Львов и Одесса: разница в цене и скорости рынка
Сравнение не подтверждает представление об Одессе как о полностью остановившемся рынке. Напротив, более низкая ценовая база уже сочетается с восстановлением.
| Показатель | Львов / Львовская область | Одесса / Одесская область |
|---|---|---|
| Средняя цена на первичном рынке в городе в конце 2025 года | 58,6 тыс. грн/м² | 47,1 тыс. грн/м² |
| Годовой рост цен на первичном рынке, в гривне | +6% | +19% |
| Срок экспозиции квартир на вторичном рынке в конце года | 62 → 34 дня | 77 → 70 дней |
| Жильё, введённое в эксплуатацию в области за январь–сентябрь | 0,76 млн м² | 0,61 млн м² |
| Средняя арендная ставка однокомнатной квартиры в конце 2025 года | 17 тыс. грн/мес. | 10 тыс. грн/мес. |
Источник: итоговый обзор ЛУН за 2025 год.
По этим показателям одесский первичный рынок в начале 2026 года был примерно на 20% дешевле львовского, а срок экспозиции вторичного жилья — приблизительно вдвое дольше. При этом Одесса росла в цене быстрее. Это аргумент в пользу рынка, восстанавливающегося с более низкой базы.
Для инвестиционного решения важно различать завершение ранее начатых домов и появление будущего конкурентного предложения. Объёмы ввода жилья сами по себе не дают ответа на вопрос, сколько современных прибрежных комплексов будет готово к моменту выхода нового проекта на рынок.
Борис Голденштейн, ZEZMAN Holdings
Если бы сегодня вы выбирали между двумя сопоставимыми площадками во Львове и Одессе, что определило бы решение?
Сегодня это был бы выбор между двумя разными моделями риска. Во Львове инвестор платит дороже за большую прогнозируемость сегодня. В Одессе он получает потенциально более низкую точку входа, но принимает на себя больший риск, связанный с безопасностью.
Поэтому я бы смотрел не только на цену земли. Для девелопера важны пять вещей: стоимость входа, себестоимость строительства, реальная платёжеспособность будущего покупателя, срок реализации проекта и потенциальная цена выхода.
И здесь у Одессы есть интересная особенность: если риск снижается, переоценка актива может произойти ещё до завершения самого девелоперского цикла.
Условно говоря, во Львове сегодня можно покупать больше предсказуемости. В Одессе — больше потенциала переоценки, но вместе с большим риском.
Поэтому для ZEZMAN мы бы сегодня не ставили вопрос «Львов или Одесса». Мы бы спрашивали: где мы получаем лучшее соотношение между ценой входа сегодня и стоимостью готового продукта через пять–семь лет.
Что может изменить снижение военного риска
Инвестиционный сценарий для Одессы опирается на возможность одновременного усиления нескольких источников спроса.
Первое — отложенные жилищные решения. При устойчивом улучшении ситуации с безопасностью часть семей может вернуться к покупке более просторного жилья, переезду или приобретению первой квартиры. Для нового проекта весомыми преимуществами могут стать продуманные планировки, укрытия, автономность инженерных систем и готовая инфраструктура.
Второе — восстановление туристической функции Чёрного моря. Безопасный доступ к побережью и удобное транспортное сообщение могут поддержать спрос на гостиницы, сервисные апартаменты и недвижимость для сезонного проживания. Это расширяет круг потенциальных клиентов за пределы местного жилищного рынка.
Для гостиничного оператора особенно важно, способен ли комплекс работать вне летнего сезона. Оздоровительные услуги, SPA, спортивная инфраструктура, событийные форматы и длительное проживание могут дополнять морской отдых. Их целесообразность необходимо проверять через отдельную операционную модель.
Третье — возможный временной разрыв между оживлением спроса и готовностью нового предложения. Покупатели могут вернуться быстрее, чем девелоперы завершат поиск земли, проектирование и строительство. Если качественных проектов нужного формата к тому моменту окажется недостаточно, подготовленные площадки получат преимущество.
Речь идёт о возможном дефиците конкретного продукта: современного комплекса с качественной средой, сервисом и удобным доступом к морю. Общий объём квартир в продаже может оставаться значительным.
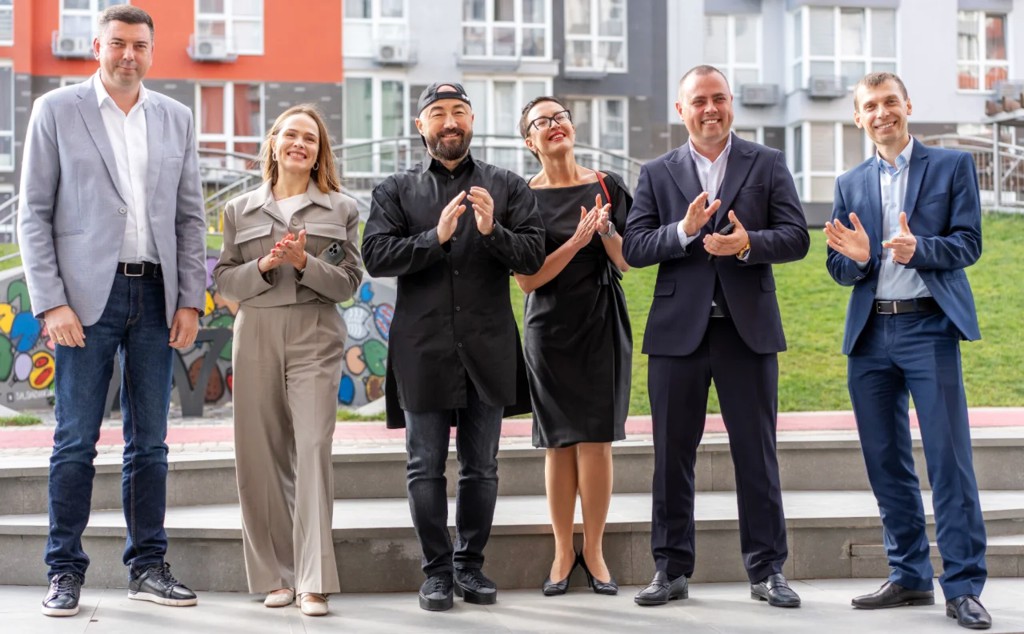
Борис Голденштейн и команда ZEZMAN Holdings
Насколько устойчив спрос, сформированный перемещением людей и бизнеса во Львов? Возможно ли возвращение части этого спроса на юг?
Я считаю ошибкой исходить из того, что весь спрос, переместившийся на запад Украины, обязательно вернётся обратно. За несколько лет люди купили жильё, дети пошли в школу, компании открыли офисы, сформировались новые социальные и деловые связи. Часть этого перемещения уже стала постоянной.
Но капитал гораздо мобильнее населения.
Человек может продолжать жить во Львове, но следующую инвестиционную квартиру, апартамент у моря или коммерческий объект купить в Одессе.
Поэтому для Одессы я вижу потенциал не столько в массовом физическом возвращении населения, сколько в возвращении инвестиционного спроса.
И это принципиально разные вещи.
Если ситуация с безопасностью стабилизируется, восстановится туристический поток, бизнес увидит горизонт планирования на несколько лет, а девелоперы предложат готовый или находящийся на высокой стадии готовности продукт с управлением — капитал может начать возвращаться в Одессу значительно быстрее, чем люди.
Поэтому для нас главный индикатор будущего восстановления Одессы — не миграционная статистика сама по себе.
Главное — когда частный инвестор снова начнёт рассматривать Одессу как место сохранения и приумножения капитала.
Почему у прибрежной локации своя инвестиционная логика
Участок у моря девелопер оценивает по совокупности характеристик: расстоянию до пляжа, доступу, окружению, инженерному обеспечению и возможности реализовать целостный проект.
Береговая линия имеет ограничённую протяжённость, а крупную площадку с подходящими параметрами нельзя быстро воспроизвести в другом месте. При этом сама близость к воде ещё не делает любую землю ликвидной: ценность создаёт возможность превратить локацию в продукт, за который готов платить покупатель или гость.
Для жилого девелопера это может быть выход в рекреационный сегмент. Для компании гостиничного сектора — создание комплекса с управляемой арендой. Для частного инвестора — партнёрство с девелопером и оператором, где каждая сторона отвечает за свою часть проекта.
Горизонт инвестирования 3–7 лет: преимущество подготовленной площадки
Ранний вход позволяет распределить инвестиционный процесс во времени: приобрести актив, проверить документацию, сформировать концепцию, подготовить проект и определить условия запуска строительства.
Добавленная стоимость в такой модели может возникать благодаря трём факторам: улучшению рыночных ожиданий, повышению готовности площадки и созданию конкурентного продукта. Два последних в значительной степени зависят от работы самого девелопера.
При благоприятном развитии событий одесский актив, приобретённый на правильных условиях, может обеспечить больший потенциал переоценки, чем площадка на рынке, где ожидания роста уже в значительной степени учтены в цене.
Совиньон–Черноморка: вход в масштабный проект развития побережья
Примером входа в следующий девелоперский цикл Одессы является представленный InVenture проект комплекса апартаментов вблизи Совиньона. Участок площадью 2,1 га рассматривается как часть более широкой концепции преобразования прибрежного района Черноморки в пространство с жилой, коммерческой, рекреационной и социальной инфраструктурой.
Девелоперский проект комплекса апартаментов на 44 061 м² вблизи Совиньона, Одесса
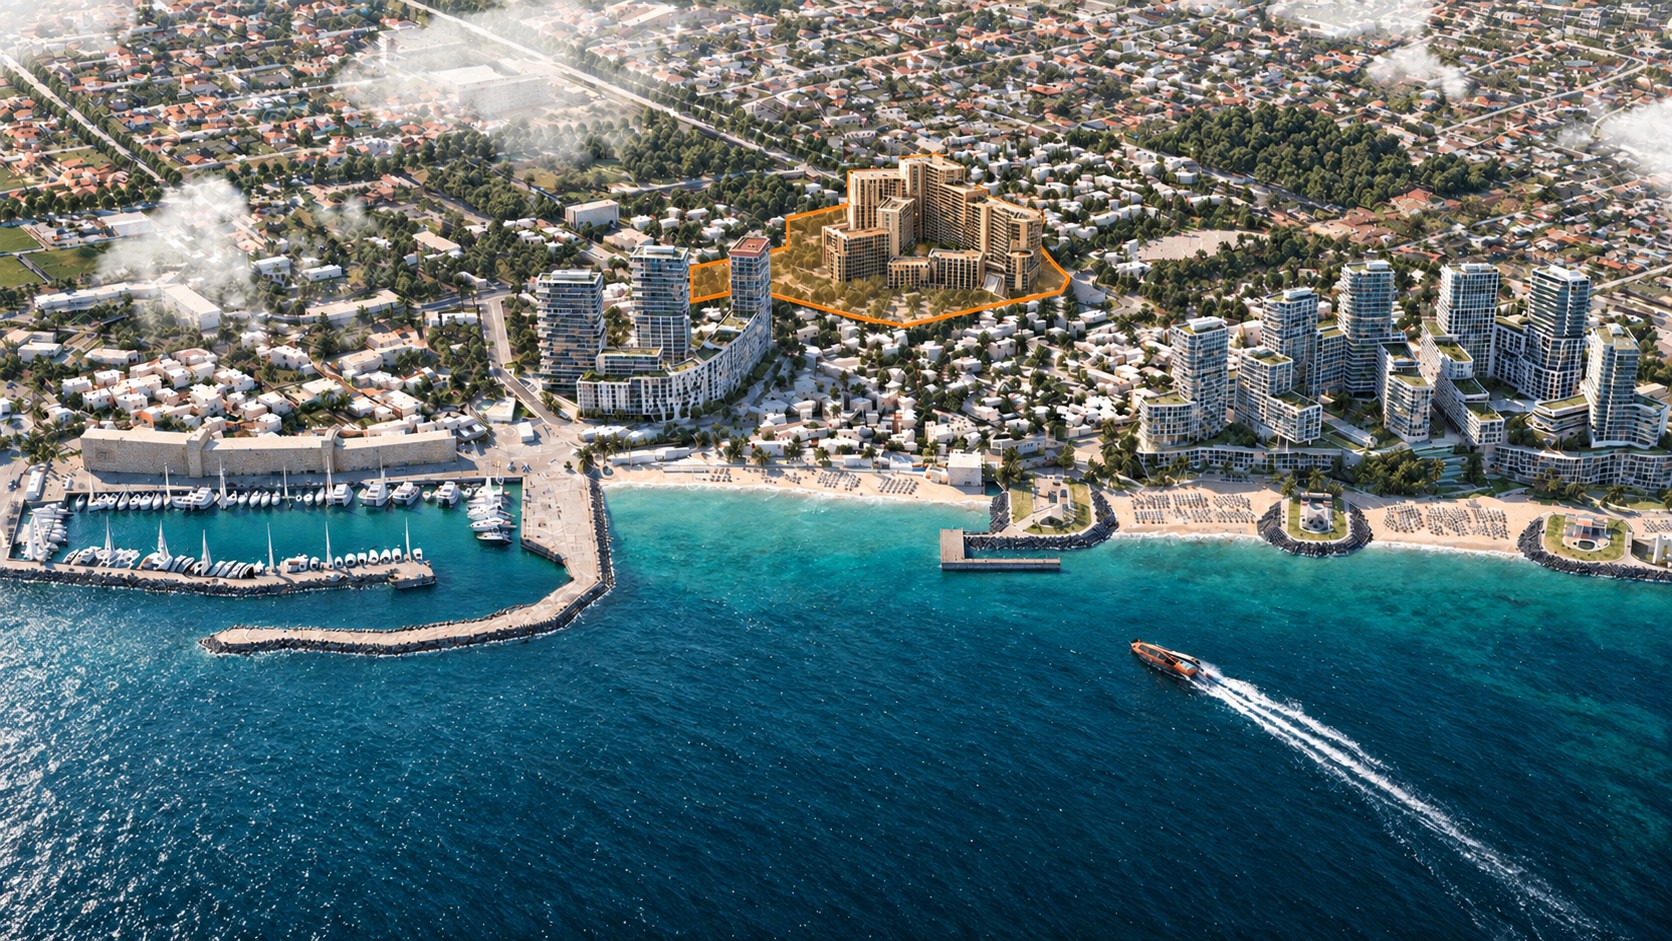
Общая концепция охватывает 21,2 га с потенциалом застройки 220 000 м², из которых 8,4 га территории отведено под озеленение и благоустройство. Мастер-план предусматривает общественные пространства, набережную, образовательные и медицинские объекты, обновление транспортной сети и развитие пляжной инфраструктуры.
В рамках этой концепции инвестору предлагается конкретный актив: 2,1 га в частной собственности и 4 603,8 м² существующих зданий, примерно в 380 м от береговой линии. Для сценария каскадной застройки высотой до 16 этажей заявлено 44 061 м² общей площади и 37 452 м² площади для реализации.
Инвестиционная логика такого входа связана с возможностью реализовать собственный комплекс в среде, ценность которой потенциально будет расти вместе с развитием окружающей территории.