Захід України став природним напрямком для капіталу після 2022 року. Тепер для девелоперів із горизонтом 3–7 років актуальним стає пошук ринків, де відновлення попиту ще може принести додаткову переоцінку активів. Одеса — один із кандидатів, особливо в сегменті якісної нерухомості біля моря.
Для власника девелоперської компанії або приватного інвестора у нерухомість вибір наступного майданчика — це рішення про ринок, на якому проєкт продаватиметься через кілька років. Поточна активність покупців важлива, але земля, придбана сьогодні, перетвориться на готовий продукт уже за іншої конкуренції, собівартості та доступності фінансування.
Саме в такому контексті варто порівнювати Львів та Одесу. Львів отримав потужний імпульс завдяки переміщенню людей і бізнесу на захід. Одеса пережила глибший шок, а її інвестиційну привабливість досі обмежує безпековий фактор. Водночас відновлення окремих сегментів одеського ринку вже почалося.
Для девелопера це відкриває можливість увійти в наступний цикл на етапі, коли майбутній попит ще не повністю відображений у вартості конкретного майданчика. Реалізація такої можливості залежить від ціни придбання, якості локації та здатності інвестора витримати тривалий період підготовки.
Чому капітал обрав Львів
Після початку повномасштабної війни відносна віддаленість від фронту та близькість до ЄС стали вагомими аргументами для переїзду до Львова. Місто поєднувало транспортні зв’язки із західними сусідами, університети, розвинені послуги та середовище для роботи бізнесу.
Масштаб переміщення підприємств підтверджують дані Мінекономіки: за перший рік повномасштабної війни в межах державної програми релокували 800 підприємств, а Львівська область прийняла найбільшу частку — 24%.
Переїзд команд і родин створював потребу в орендному житлі, а поступове облаштування на новому місці — передумови для купівлі квартир. Водночас потреба в житлі та платоспроможний попит мають різний масштаб: далеко не кожна переміщена родина могла придбати нерухомість.
Для девелоперів поєднання житлової потреби, економічної активності та географічних переваг стало аргументом на користь нових проєктів. За логікою такого циклу активізація забудови посилює конкуренцію за привабливі ділянки, підрядників і покупця.
Для компаній із Києва та Львова наступний крок — оцінити, чи забезпечує ще один проєкт на вже освоєному ринку кращий результат, ніж вихід у місто з іншою фазою відновлення. Висока ціна квадратного метра сама по собі не означає високої девелоперської маржі: частину переваги можуть поглинути земля, будівництво та витрати на продажі.
Борис Голденштейн, ZEZMAN Holdings
Чи бачите ви передумови для перерозподілу девелоперських інвестицій зі Львова до Одеси протягом найближчих 3–5 років?
Я б не говорив про прямий перетік капіталу зі Львова до Одеси. Швидше, може початися повернення балансу між заходом і півднем України.
Після 2022 року Львів отримав дуже сильний структурний імпульс: туди перемістилися люди, компанії, офіси, частина інвестиційного капіталу. Це закономірно підтримало попит на житло, землю і комерційну нерухомість.
Одеса в цей самий час опинилася в протилежній ситуації. Економічний потенціал міста нікуди не зник — море, порт, туризм, великий внутрішній ринок, міжнародні зв’язки, — але до будь-якої інвестиції додалася значна премія за ризик.
Тому головний потенціал Одеси сьогодні — саме в цьому дисбалансі.
Якщо протягом наступних років безпекова ситуація стане більш прогнозованою, частина цієї премії за ризик почне зникати. І тоді інвестор знову буде порівнювати Львів та Одесу не тільки за критерієм безпеки, а за ціною входу, потенціалом зростання, дефіцитом якісного продукту і майбутньою дохідністю.
Саме це, на мою думку, і може запустити новий інвестиційний цикл в Одесі.
Львів та Одеса: різниця в ціні й швидкості ринку
Порівняння не підтверджує уявлення про Одесу як повністю зупинений ринок. Навпаки, нижча цінова база вже поєднується з відновленням.
|
Показник |
Львів / Львівщина |
Одеса / Одещина |
|
Середня ціна первинки в місті наприкінці 2025 року |
58,6 тис. грн/м² |
47,1 тис. грн/м² |
|
Річне зростання ціни первинки, у гривні |
+6% |
+19% |
|
Термін експозиції квартир на вторинному ринку наприкінці року |
62 → 34 дні |
77 → 70 днів |
|
Житло, введене в експлуатацію в області за січень–вересень |
0,76 млн м² |
0,61 млн м² |
|
Середня орендна ставка однокімнатної квартири наприкінці 2025 року |
17 тис. грн/міс. |
10 тис. грн/міс. |
Джерело: підсумковий огляд ЛУН за 2025 рік
За цими показниками одеська первинка на початку 2026 року була приблизно на 20% дешевшою за львівську, а експозиція вторинного житла — приблизно вдвічі довшою. Водночас Одеса зростала в ціні швидше. Це аргумент на користь ринку, що відновлюється з нижчої бази.
Для інвестиційного рішення важливо розрізняти завершення раніше розпочатих будинків і появу майбутньої конкурентної пропозиції. Обсяги введення житла не дають самі по собі відповіді, скільки сучасних прибережних комплексів буде готово до моменту виходу нового проєкту на ринок.
Борис Голденштейн, ZEZMAN Holdings
Якби сьогодні ви обирали між двома зіставними майданчиками у Львові та Одесі, що визначило б рішення?
Сьогодні це був би вибір між двома різними моделями ризику. У Львові інвестор платить дорожче за більшу прогнозованість сьогодні. В Одесі він отримує потенційно нижчу точку входу, але бере на себе більший безпековий ризик.
Тому я б дивився не просто на ціну землі. Для девелопера важливі пять речей: вартість входу, собівартість будівництва, реальна платоспроможність майбутнього покупця, строк реалізації проєкту і потенційна ціна виходу.
І тут в Одеси є цікава особливість: якщо ризик зменшується, переоцінка активу може відбутися ще до завершення самого девелоперського циклу.
Умовно кажучи, у Львові сьогодні можна купувати більше передбачуваності. В Одесі — більше потенціалу переоцінки, але разом із більшим ризиком.
Тому для ZEZMAN ми б сьогодні не ставили питання “Львів чи Одеса”. Ми б питали: де ми отримуємо найкраще співвідношення між ціною входу сьогодні та вартістю готового продукту через пять-сім років.
Що може змінити зниження воєнного ризику
Інвестиційний сценарій для Одеси спирається на можливість одночасного посилення кількох джерел попиту.
Перше — відкладені житлові рішення. За стійкого поліпшення безпекової ситуації частина родин може повернутися до купівлі просторішого житла, переїзду або придбання першої квартири. Для нового проєкту вагомими перевагами можуть стати продумані планування, укриття, автономність інженерних систем і готова інфраструктура.
Друге — відновлення туристичної функції Чорного моря. Безпечний доступ до узбережжя та зручне транспортне сполучення можуть підтримати попит на готелі, сервісні апартаменти й нерухомість для сезонного проживання. Це розширює коло потенційних клієнтів за межі місцевого житлового ринку.
Для готельного оператора особливо важливо, чи здатен комплекс працювати поза літнім сезоном. Оздоровчі послуги, SPA, спортивна інфраструктура, подієві формати та тривале проживання можуть доповнювати морський відпочинок. Їхню доцільність потрібно перевіряти через окрему операційну модель.
Третє — можливий часовий розрив між пожвавленням попиту та готовністю нової пропозиції. Покупці можуть повернутися швидше, ніж девелопери завершать пошук землі, проєктування та будівництво. Якщо якісних проєктів потрібного формату на той момент виявиться недостатньо, підготовлені майданчики отримають перевагу.
Йдеться про можливий дефіцит конкретного продукту: сучасного комплексу з якісним середовищем, сервісом та зручним доступом до моря. Загальний обсяг квартир у продажу може залишатися значним.
Борис Голденштейн та команда ZEZMAN Holdings
Наскільки стійким є попит, сформований переміщенням людей і бізнесу до Львова? Чи можливе повернення частини цього попиту на південь?
Я вважаю помилкою виходити з того, що весь попит, який перемістився на захід України, обовязково повернеться назад. За кілька років люди купили житло, діти пішли до школи, компанії відкрили офіси, сформувалися нові соціальні та бізнесові звязки. Частина цього переміщення вже стала постійною.
Але капітал набагато мобільніший за населення.
Людина може продовжувати жити у Львові, але наступну інвестиційну квартиру, апартамент біля моря або комерційний обєкт купити в Одесі.
Тому для Одеси я бачу потенціал не стільки в масовому фізичному поверненні населення, скільки у поверненні інвестиційного попиту.
І це принципово різні речі.
Якщо безпекова ситуація стабілізується, відновиться туристичний потік, бізнес побачить горизонт планування на декілька років, а девелопери запропонують готовий або високоготовий продукт з управлінням — капітал може почати повертатися до Одеси значно швидше, ніж люди.
Тому для нас головний індикатор майбутнього відновлення Одеси — не міграційна статистика сама по собі.
Головне — коли приватний інвестор знову почне розглядати Одесу як місце збереження і примноження капіталу.
Чому прибережна локація має окрему інвестиційну логіку
Ділянку біля моря девелопер оцінює за сукупністю характеристик: відстанню до пляжу, доступом, оточенням, інженерним забезпеченням та можливістю реалізувати цілісний проєкт.
Берегова лінія має обмежену протяжність, а великий майданчик із придатними параметрами не можна швидко відтворити в іншому місці. Водночас сама близькість до води ще не робить будь-яку землю ліквідною: цінність створює можливість перетворити локацію на продукт, за який готовий платити покупець або гість.
Для житлового девелопера це може бути вихід у рекреаційний сегмент. Для hospitality-компанії — створення комплексу з керованою орендою. Для приватного інвестора — партнерство з девелопером і оператором, де кожна сторона відповідає за свою частину проєкту.
Горизонт інвестування 3–7 років: перевага підготовленого майданчика
Ранній вхід дозволяє розподілити інвестиційний процес у часі: придбати актив, перевірити документацію, сформувати концепцію, підготувати проєкт і визначити умови запуску будівництва.
Додана вартість у такій моделі може виникати завдяки трьом чинникам: поліпшенню ринкових очікувань, підвищенню готовності майданчика та створенню конкурентного продукту. Два останні значною мірою залежать від роботи самого девелопера.
За сприятливого розвитку подій правильно придбаний одеський актив може забезпечити більший потенціал переоцінки, ніж майданчик на ринку, де очікування зростання вже значною мірою враховані в ціні.
Совіньйон–Чорноморка: вхід у масштабний проєкт розвитку узбережжя
Прикладом входу в наступний девелоперський цикл Одеси є представлений InVenture проєкт комплексу апартаментів поблизу Совіньйону. Ділянка площею 2,1 га розглядається як частина ширшої концепції перетворення прибережного району Чорноморки на простір із житловою, комерційною, рекреаційною та соціальною інфраструктурою.
Девелоперський проєкт комплексу апартаментів на 44 061 м² поблизу Совіньйону, Одеса
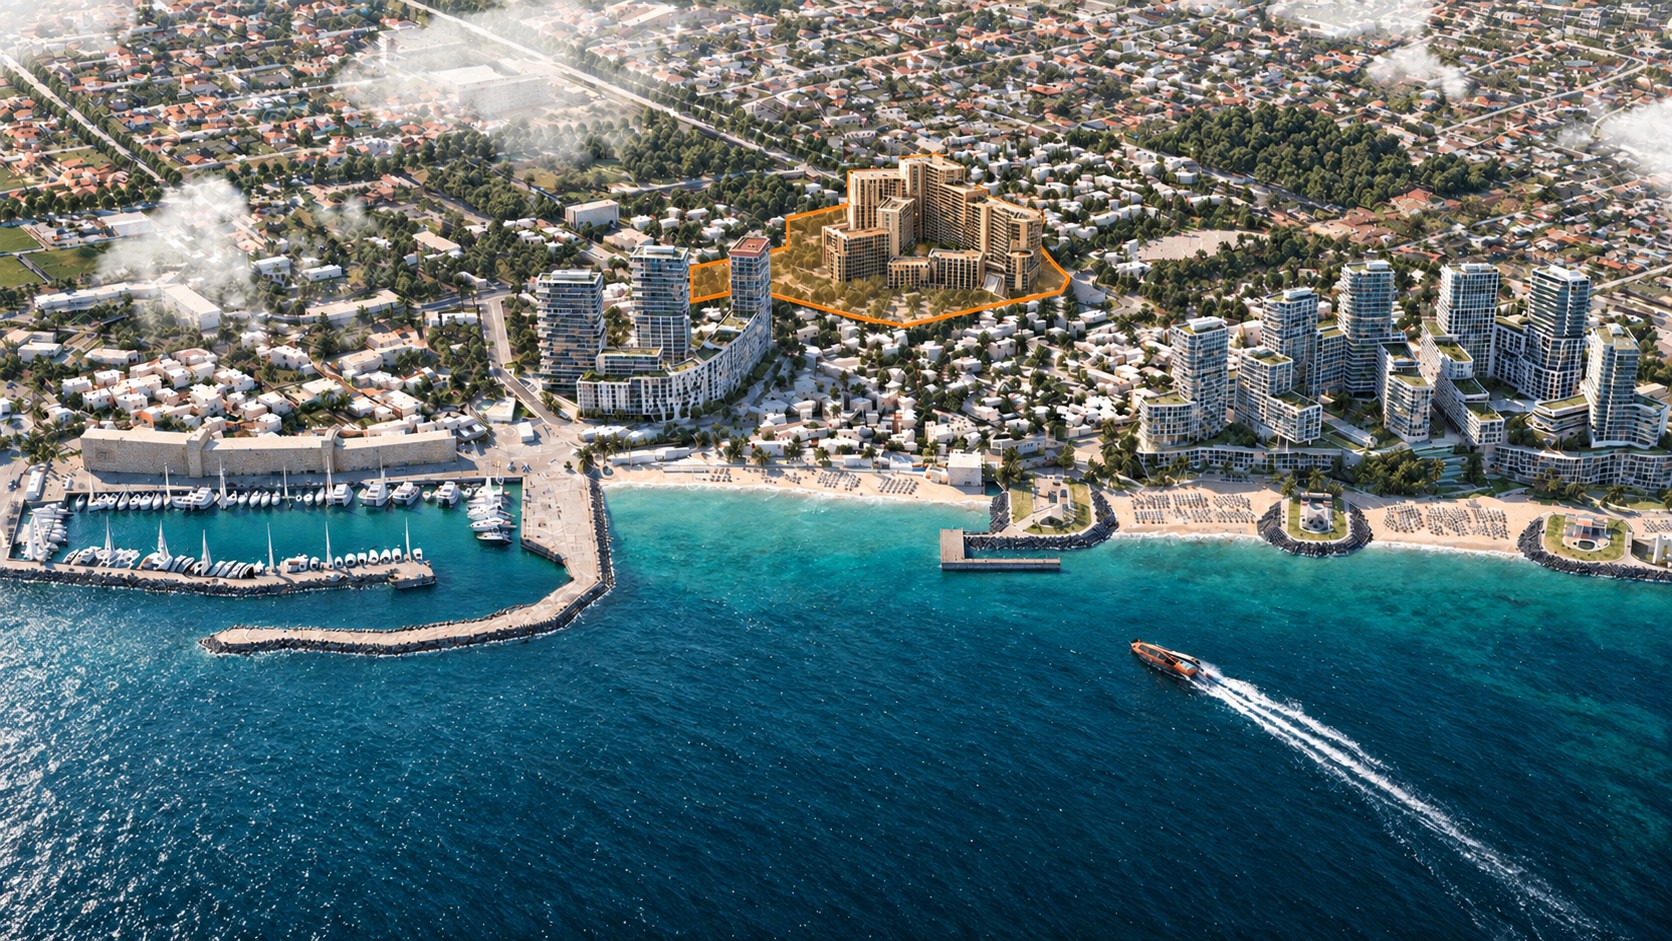
Загальна концепція охоплює 21,2 га з потенціалом забудови 220 000 м², з яких 8,4 га території відведено під озеленення та благоустрій. Майстерплан передбачає громадські простори, набережну, освітні й медичні об’єкти, оновлення транспортної мережі та розвиток пляжної інфраструктури.
У межах цієї концепції інвестору пропонується конкретний актив: 2,1 га у приватній власності та 4 603,8 м² існуючих будівель, приблизно за 380 м від берегової лінії. Для сценарію каскадної забудови заввишки до 16 поверхів заявлено 44 061 м² загальної площі та 37 452 м² площі до реалізації.
Інвестиційна логіка такого входу пов’язана з можливістю реалізувати власний комплекс у середовищі, цінність якого потенційно зростатиме разом із розвитком навколишньої території.