Наші стосунки з грошима проявляються у щоденних рішеннях — від того, як ми розпоряджаємося доходом, до того, чи готові обговорювати фінанси, планувати майбутнє та користуватися фінансовими інструментами.
Водночас багатьом із нас бракує навичок аналізувати власну фінансову поведінку — на жаль, часто цьому не вчили системно ні в школі, ні в родині.
Результати дослідження фінансових знань, переконань та поведінки українок, проведеного у межах проєкту «Розраховую на себе. Курс фінансових навичок», показали: для багатьох гроші досі залишаються джерелом страху, сорому та невпевненості.
Дослідження базується на результатах кількох етапів анкетування, проведеного з жовтня по грудень 2025 року. Перше опитування охопило 18 496 жінок віком від 18 до 64 років, які виявили інтерес до участі в курсі. Більшість респонденток — із Києва та інших обласних центрів України, але серед них також є жінки з менших міст і громад та ті, хто наразі живе за кордоном. Наступні опитування проводилися серед учасниць, які пройшли курс.
Далі — шість інсайтів про те, чого бояться, у що вірять, які рішення ухвалюють українські жінки, що формує їхню фінансову поведінку.
1. На ставлення до грошей впливають психологічні установки
50,2% респонденток зізналися, що відчувають страх у разі фінансових труднощів або непередбачуваних витрат. За цим страхом стоять не лише особистий досвід чи брак знань, а й успадковані уявлення про гроші. Серед найпоширеніших — переконання, що «гроші важко заробити», «чоловік має заробляти більше» і «говорити про гроші соромно».
Респондентки найчастіше пов’язують ці установки з батьками та вихованням у пострадянському середовищі, де фінансовий добробут часто був табуйованою темою: відкрито говорити про гроші було неприйнято.
2. Фінансові рішення часто супроводжуються страхом
Страх у фінансових питаннях може впливати на те, які рішення ми приймаємо, і які відкладаємо. 37,8% респонденток ставляться до кредитів радше негативно. Дослідження показує, що тут може йтися не лише про досвід користування кредитами, а й про емоційне ставлення до них.
Водночас турбує й те, що страх помилитися або бути негативно оціненою через брак знань може заважати ставити запитання. Це стає окремим барєром: замість того, щоб запитати й розібратися, людина може просто уникати фінансового рішення. У такому разі кредит може сприйматися як щось небезпечне, хоча сам по собі він не є ані добрим, ані поганим — це фінансовий інструмент, переваги та ризики якого важливо розуміти.
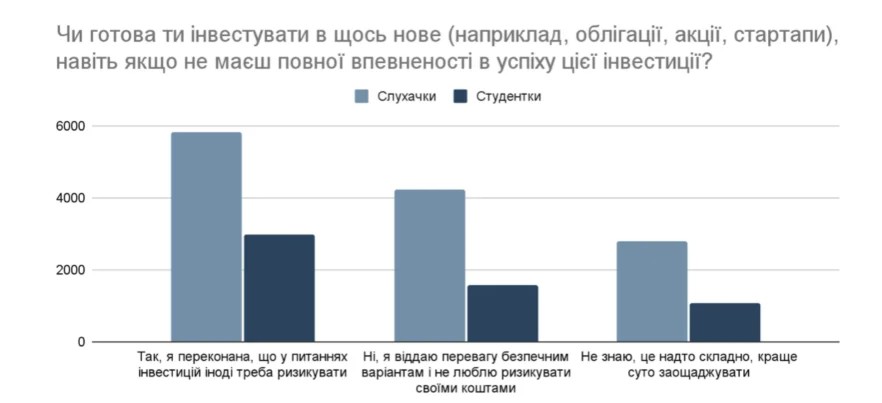
Схожа ситуація з інвестиціями: 14 801 із 18 496 респонденток ніколи не інвестували, хоча більшість готова спробувати. Інтерес є, але страх зробити помилку може зупиняти від першого кроку.
 3. Власний дохід ще не означає фінансову самостійність
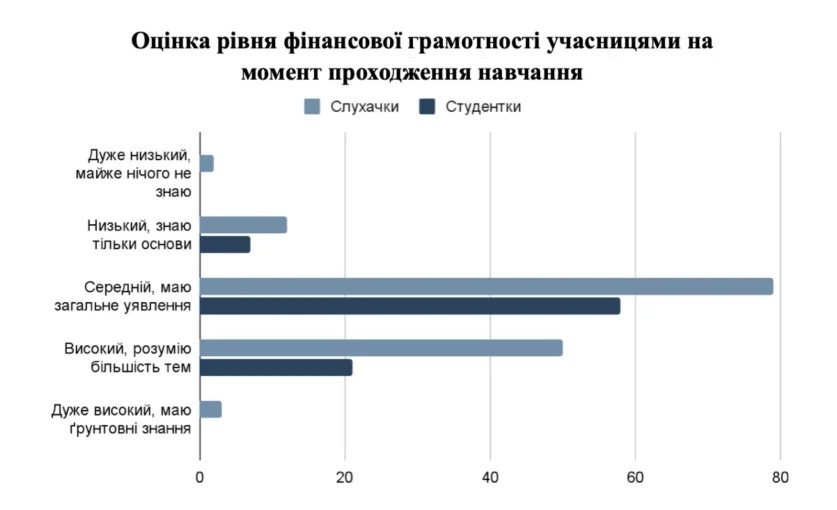
Більшість опитаних учасниць уже мають власний дохід, заощадження та фінансові цілі, але відзначають брак системного підходу до управління коштами. 50,9% оцінюють свій рівень фінансової грамотності як середній: загальні уявлення про фінанси є, але немає цілісного розуміння, як ними розпоряджатися.
У фідбеках це часто звучить однаково: робота є, заробіток є, а усвідомлення, куди щомісяця йде дохід, немає. Хтось веде облік у голові, хтось не веде його взагалі. І лише коли виникає велика непередбачувана витрата, стає зрозуміло, наскільки важливо мати чітку систему управління грошима.
 Це добре помітно і на прикладі заощаджень. Тут, як у спорті, важливо встановити власні правила і дисципліновано їх дотримуватися. Заощадження починаються не з великої суми чи амбітної фінансової цілі, а з регулярності. Навіть якщо разово відкласти значну суму, цього недостатньо — важливо вибудувати систему, яка стане частиною повсякденного життя. А коли накопичення вже сформовані, можна переходити до наступного кроку — пошуку інструментів для їх примноження.
4. Фінансові звички змінюються через знання
Фінансові знання поступово переходять у конкретні зміни в поведінці. Учасниці частіше планують витрати, ведуть бюджет і більш усвідомлено приймають фінансові рішення. Понад 60% респонденток зазначають, що ведуть щомісячний бюджет, а ставлення до кредитів зміщується від негативного до нейтрального.
Це простежується і в рішеннях про великі покупки: 72,8% учасниць кажуть, що почали приймати їх більш обдумано — після оцінки потреби й планування. Зміни стосуються й емоційних покупок: навіть коротка пауза може змінити рішення, якщо замість купувати одразу — дати собі час зрозуміти, чи справді ця річ потрібна. У результаті фінансові рішення стають менш ситуативними: з’являється звичка регулярно вести бюджет і обдумувати витрати наперед.
5. Фінансова грамотність потрібна жінкам із різним життєвим досвідом
Серед респонденток дослідження — жінки, які самостійно виховують дітей, партнерки та матері військових, ті, хто через повномасштабне вторгнення виїхав за кордон, і ті, хто залишився в Україні поруч із зоною бойових дій. Різний життєвий досвід може створювати різні фінансові виклики, але потреба краще розуміти свої доходи й витрати, оцінювати ризики та приймати фінансові рішення залишається спільною.
6. Фінансова освіта впливає на стосунки з близькими
Зміни стосуються не лише того, як жінки розпоряджаються власними грошима. Респондентки повідомляють, що тема фінансів перестає бути незручною в розмовах з партнерами, дітьми та батьками. У частини опитаних це змінює розподіл відповідальності за фінанси у стосунках: вести бюджет та приймати фінансові рішення у парі починають спільно. Відтак фінансова грамотність однієї людини може впливати на фінансову культуру її найближчого оточення.
Фінансова освіта є одним із чинників економічної субєктності жінок: їхньої здатності самостійно планувати майбутнє, накопичувати, користуватися фінансовими інструментами та приймати економічні рішення. В умовах війни та майбутньої відбудови ці навички набувають нового значення. Я переконана, що поширення базових знань серед жінок важливе не лише для добробуту окремих родин, а й для економіки загалом. Окрім упевненішого управління власними коштами, фінансова грамотність дає жінкам можливість розвивати власні проєкти, відкривати бізнеси, інвестувати та брати активну участь в економічному житті.
Не менш важливо, щоб поруч було також середовище, у якому про гроші можна говорити відкрито, ставити запитання без страху осуду та реалізовувати свій економічний потенціал.
Тому наступний крок — робити фінансову освіту доступнішою для жінок у менших містах і громадах. Масштабування таких можливостей допоможе охопити жінок не лише у найбільших містах, а й там, де освітніх ресурсів менше.