1. Тенденції ринку
Війна мала суттєвий вплив на досліджуваний ринок. Хоча протягом досліджуваного періоду не спостерігалося безпосереднього масштабного впливу на ринок (за винятком тимчасового зупинення двох переробних заводів у Чернігові та Броварах на початку війни), ринок зазнав значних змін. На початку війни виникли проблеми з посівними площами найбільших культур – вівса та гречки, які традиційно вирощуються в Сумській, Харківській та Чернігівській областях, а також рису, що більше ніж на 70% імпортувався. Це створило умови для зростання популярності інших круп – пшеничної, кукурудзяної та горохової. Зазаначні продукти також було включено в кошики допомоги для ВПО, як одні з найдешевших та поживних видів круп.
До початку війни український ринок круп активно розвивався: модернізувалися виробництва, впроваджувалися нові технології та технічні заходи, головним чином для виходу на експортні ринки. У 2022 році ці процеси були фактично зупинені, що призвело до технічного відставання у виробництві та звуження експортних перспектив продукції.
Найбільший вплив війни відчули похідні пшениці – кус-кус та булгур. Протягом 2022 року офіційне виробництво круп’яної продукції скоротилося майже вдвічі порівняно з аналогічним періодом попереднього року. У сегменті рису та продуктів на його основі спостерігалася майже критична ситуація: через російську агресію виробництво рису в Україні скоротилося майже в 16 разів.
Ринок круп’яних виробів в Україні представлений великими виробниками, а також десятками середніх і дрібних переробників. У довоєнний період щороку вводилися в експлуатацію нові заводи з вироництва круп, що нарощувало сукупні потужності галузі. За оцінками ГО "Борошномели України", за потреби Україна, здатна переробляти до 1,5 млн тонн зернової сировини на рік на різні види круп.
Фактично, у 2021 році було вироблено близько 258 тис. тонн круп та пластівців (не рахуючи рису) – рекордний показник, на 11% більше, ніж у 2020 році. Під час війни обсяги виробництва зменшилися майже вдвічі (2022 р. у порівнянні з 2021 р.), проте у 2023–2024 роках виробники поступово відновлюють випуск продукції. Деякі підприємства навіть заявляли про нарощування виробництва – Харківська «Терра» у 2023 році планувала збільшити обсяг випуску продукції вдвічі за наявності можливостей.
Український ринок круп традиційно є нетто-експортером: обсяги поставок за кордон у 5–10 разів перевищують імпорт. До війни експортний потенціал оцінювався приблизно у 100–200 тис. тонн на рік. У 2021 році експорт круп’яної продукції досяг 207 тис. тонн – максимального показника за останні роки.
З початком війни зовнішні продажі різко скоротилися. У 2022 році експорт упав на 53%, до ~163 тис. тонн – найнижчого показника за останній час. Найбільше постраждали поставки кукурудзяної крупи (−53,5%) та інших зернових круп (−27,1%), а експорт рису впав майже в 7 разів через провал внутрішнього виробництва. Єдиною категорією, що змогла наростити експорт у 2022 році, стали пшеничні крупи (+88%).
У 2023 році експорт всіх круп залишався низьким – лише 133 тис. тонн, що пояснюється як падінням виробництва, так і логістичними бар’єрами (блокада портів змусила експортерів переорієнтуватися на дорожчі наземні шляхи). У 2024 році спостерігалася позитивна динаміка – експорт зріс до 192 тис. тонн завдяки адаптації логістики (відкриття альтернативних портів Дуная, активне використання залізниці) та збільшенню зовнішнього попиту.
Традиційно найбільшим експортним товаром є горох (колотий) – як безглютенова культура, він має стабільний попит за кордоном. Протягом останнього десятиліття найбільші експортні обсяги демонструють горох, просо та кукурудзяна крупа.
Вівсяні пластівці та крупи з вівса займають близько 12 тис. тонн на рік в експорті. Кукурудзяна крупа та пшоно мають відносно невеликий експортний потенціал.
Імпорт в Україні порівняно невеликий і зосереджений на продукції, що не виробляється або є дефіцитною на внутрішньому ринку – передусім рис, а також екзотичні крупи: булгур, кус-кус, кукурудзяна полента. У 2022 році сумарний імпорт залишався майже на рівні попереднього року, однак валютні витрати зросли на 53% через подорожчання продукції на світових ринках і ускладнення доставки (вищі витрати на логістику та страхування).
Безперебійне забезпечення сировиною є критично важливим для круп’яної галузі, особливо під час війни. Сировинна база для виробництва пшеничних, кукурудзяних та горохових круп – це відповідно пшениця, кукурудза та сушений колотий горох.
Україна традиційно вирощує достатні обсяги цих культур, проте воєнні події вплинули як на обсяги збору, так і на доступність зерна для переробників.
Таблиця 1
Обсяги зібраної агропродукції за видами в 2021-2025 рр., в натуральних показниках, млн тонн
|
Показник |
2021 |
2022 |
2023 |
2024 |
2025 |
|
Пшениця |
32,9 |
20,5 |
21,6 |
22 |
21,9 |
|
Темп приросту, % |
|
-37,7% |
5,4% |
1,9% |
-0,5% |
|
Кукурудза |
42,1 |
26,5 |
31 |
24,2 |
31,3 |
|
Темп приросту, % |
|
-37,1% |
17,0% |
-21,9% |
29,3% |
|
Горох |
0,58 |
0,33 |
0,37 |
0,46 |
0,61 |
|
Темп приросту, % |
|
-43,1% |
12,1% |
24,3% |
32,6% |
Джерело: оцінка Pro-Consulting
Розрив традиційних ланцюгів постачання змусив виробників перебудувати систему логістики: якщо раніше зерно доставлялося з прилеглих господарств або через внутрішні елеватори, тепер подекуди його доводиться перевозити на більші відстані через безпекові ризики або перенаправлення зернопотоків на експорт. Блокада чорноморських портів також вплинула на логістику – збіжжя затримувалося всередині країни, що частково збільшувало доступність кукурудзи та пшениці для місцевих переробників у 2022–2023 роках.
Товари-замінники
Попит на крупи тісно пов’язаний із цінами та доступністю альтернативних продуктів. До товарів-замінників для пшеничних, кукурудзяних і горохових круп належать інші крупи – гречка, рис, ячмінні та вівсяні.
Під час війни спостерігався помітний перехід попиту на дешевші товари на фоні падіння доходів населення. Українці стали менше купувати дорогі крупи – такі як різні сорти рису (басматі, жасмин), імпортний кус-кус або булгур. Продажі цих круп знизилися через зростання цін та складнощі з імпортом. Водночас високим залишався попит на доступні крупи вітчизняного виробництва – пшеничну, ячмінну (перловку), ячну. Споживачі фактично переключилися на більш доступні за ціною замінники дорогих бакалійних продуктів.
Гречана крупа традиційно є найпопулярнішою в Україні, хоча в Європі її споживання значно менше. У 2022 році гречка різко подорожчала і тимчасово зникала з полиць, що стимулювало попит на інші крупи.
Проблеми та передумови розвитку ринку
Проблеми:
- Війна: постійні бойові дії загрожують операторам у прифронтових регіонах, а споживання зменшується зі скороченням населення.
- Сировина: падіння обсягів якісної сировини та погані врожаї можуть призвести до дефіцитів.
- Чорний ринок: значна частка ринку круп перебуває в тіні – за оцінками, 30–40% продукції виробляється і реалізується без належного оподаткування.
- Інфляція та платоспроможність: високі темпи продовольчої інфляції підривають купівельну спроможність населення. Якщо доходи не встигають за зростанням цін, споживання круп може залишатися на зниженому рівні або зміщуватися до найдешевших позицій.
Передумови розвитку:
- Закінчення війни: відновлення попиту та повернення населення.
- Модернізація і ефективність: вимушена перебудова у воєнний час може підвищити конкурентоспроможність галузі у довгостроковій перспективі.
- Державна та міжнародна підтримка: збільшення державних видатків на сектор та активізація міжнародних програм сприяють розвитку сегмента.
2. Виробництво
Імпорт круп в Україну майже відсутній, то ж основними гравцями на ринку виступають вітчизняні виробники. Серед найбільших операторів ринку можна виокремити кілька груп компаній за характером діяльності. Першу групу становлять вертикально інтегровані виробники з власними торговими марками, які поєднують виробництво та активну присутність у роздрібному сегменті. До них належать ТОВ "ЗОВНІШТОРГРЕСУРС" та ТОВ "Сквирський комбінат хлібопродуктів" (ТМ "Сквирянка"), які мають розвинену інфраструктуру та стабільно високі доходи. Другу групу формують класичні виробники та фасувальники, які переважно працюють у межах виробництва або оптової торгівлі без вираженої власної роздрібної присутності. Серед них — ТОВ "Вілія-Продукт", ТОВ "Зернарі", ТОВ "Українська оптово-торговельна компанія", а також середні за масштабами підприємства ТОВ "Терра", ТОВ "Ландгрейн", ТОВ "Тріо", ТОВ "Бук Пак" та ТОВ "Фабрика бакалейних продуктів".
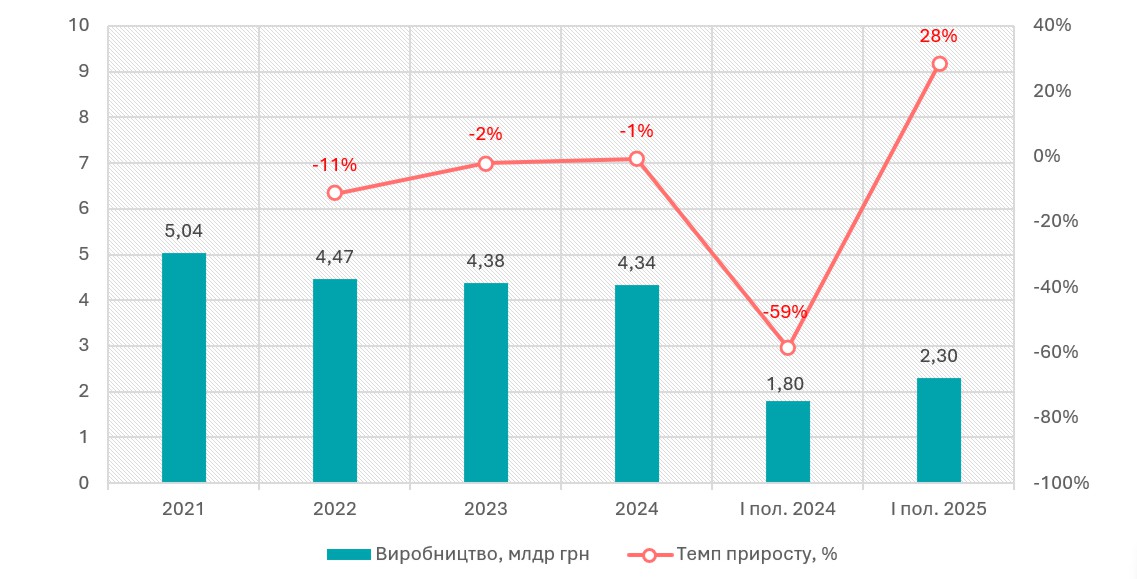
Діаграма 1
Обсяги виробництва круп, вироблених в Україні в 2021-І пол. 2025, у вартісних показниках, млрд грн
Джерела: Infagro, оцінка Pro-Consulting
У 2022 році ринок зазнав наслідків повномасштабного вторгнення, яке безпосередньо ускладнило здатність більшості гравців задовольняти попит через порушення логістики між регіонами та країнами і скорочення ринків сировини.
У 2023–2024 роках зниження обсягів виробництва продовжувалося внаслідок погіршення врожаїв зернових культур, зростання собівартості та підвищених тарифів на транспортування, що обмежувало доступ до зовнішніх ринків.
Помітне пожвавлення в 2025 року відображає часткове відновлення логістичних ланцюгів і ринкову корекцію цін на крупи, що сприяло зростанню виручки та відновленню виробничих обсягів порівняно з попереднім періодом.
3. Зовнішня торгівля
Для кожного з напрямів експорту характерна наявність однієї великої країни-імпортера: для пшеничної крупи — Молдова (загальний показник експорту пшениці з України у 2024 році складає 0.46 тисяч тонн, а в 2025 році темп приросту складав 15% відносно минулого року), для кукурудзяної — Румунія (у 2024 році експорт з України кукурудзяної крупи - 25,16 тисяч тонн та в 2025 році темп приросту складав 0,6%), для горохової — Малайзія (динаміка експорту горохової крупи в 2024 році – 40,6% і в 2025 році темп приросту складав -37%). Ключовими регіонами збуту є Європа — для пшеничної та кукурудзяної круп, а також Азія — для горохової.
Найбільш експортованим продуктом серед досліджуваних є горох. Близько 80% усього обсягу, виробленого в Україні, експортується переважно до азійських та африканських країн.
Таблиця 2
Географія експорту круп з України в 2021-І пол. 2025 рр., в натуральних показниках, тис. тонн
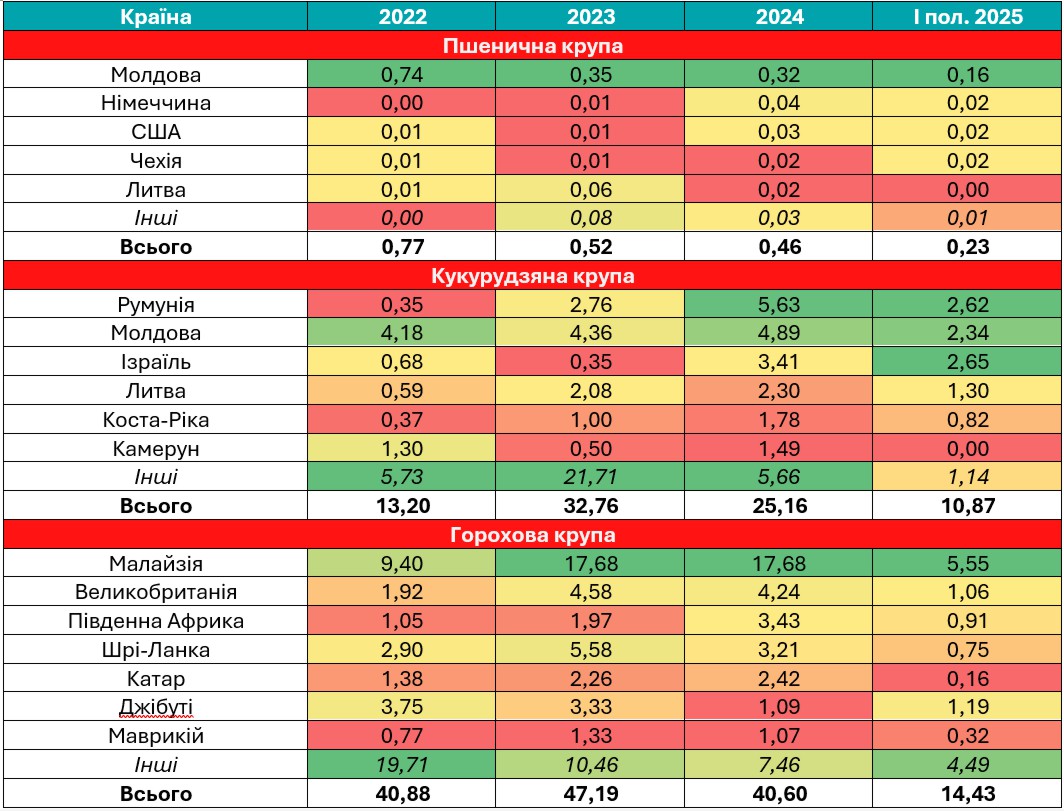
Джерела: Державна митна служба, оцінка Pro-Consulting
Імпорт круп в Україну практично відсутній, що пояснюється незначною різницею між вітчизняною та імпортною продукцією як за асортиментом, так і за якістю. Відомі поодинокі випадки постачання — це імпорт європейської поленти та казахського гороху.
Найбільшим постачальником кукурудзяної крупи є Італія, батьківщина поленти. Така продукція купується переважно як «екзотика» для гурманів та спеціалізованих торгових точок. Імпорт гороху відбувався великими партіями лише у 2021 році та був зумовлений разовими потребами окремих учасників ринку. У 2024-2025 рр. з імпорту кукурудзяних круп залишилась тільки Італія, а горохові крупи взагалі припинили імпортувати.
4. Споживання на ринку
Через міграцію та евакуацію населення місткість внутрішнього ринку різко зменшилась. Мільйони українців виїхали за кордон, тож споживання продуктів харчування в країні значно скоротилося. Це основна причина, чому у 2022 році споживання круп впало на 34,6%.
Найбільше скоротився попит на пшеничні крупи (−48,1%), а також на ячмінні, перлові. Така динаміка пояснюється активною фазою війни на території України, у тому числі на території вирощування та культурою споживання.
Під час війни уряд включив найпопулярніші крупи до переліку соціально значущих товарів, контролюючи торговельні націнки. Це стримувало ціни для кінцевого покупця. Крупи також активно використовувалися у гуманітарній допомозі для переселенців та військових, що підвищило їхню популярність під час війни. Окрім стратегічних резервів, запаси також формувалися за рахунок круп та макаронних виробів.
До кінця 2022 року виробники відзначали пожвавлення попиту на традиційні крупи (гречку, пшоняну кашу) з боку міських споживачів, які під час війни більше уваги приділяли простій домашній їжі. Формується нова культура споживання: популярності набувають суміші зернових каш і крупи швидкого приготування, зручні в умовах перебоїв з електрикою.
Обсяг реалізації продукції борошномельно-круп’яної промисловості в грошовому вираженні демонстрував помірне зниження у перші роки повномасштабного вторгнення, після чого ринок поступово відновився. Це відображало загальне скорочення виробництва та дестабілізацію галузі, тоді як у 2023 спостерігалося стабілізаційне відновлення. У 2024 році відбувся підйом (+2,81% в дол. США), що може свідчити про часткове відновлення внутрішнього попиту та адаптацію підприємств до нових умов. Динаміка першої половини 2025 року вказує на збереження позитивного тренду з високими темпами росту.
Крупи призначені для споживання, як продукт харчування, після додаткового приготування, використовуються як для особистого вживання (роздрібними споживачами), так і для приготування страв закладами харчування. Реалізація продукції відбувається через посередників (рітейл, оптові постачальники, дистриб’ютори тощо).
Серед окремих видів круп найбільш популярними залишаються пшеничні каші — вони доступні, легкі в приготуванні та мають нейтральний смак, що дозволяє поєднувати їх із різними стравами. Кукурудзяна каша традиційно більш поширена на заході країни, тоді як в інших регіонах рівень її споживання нижчий, що формує відставання приблизно на 20%. Горохова крупа є дорожчим і більш специфічним продуктом, тому її частка становить лише близько 10% ринку.
Діаграма 2
Сегментація продажів круп за видом, у грошовому вираженні, %
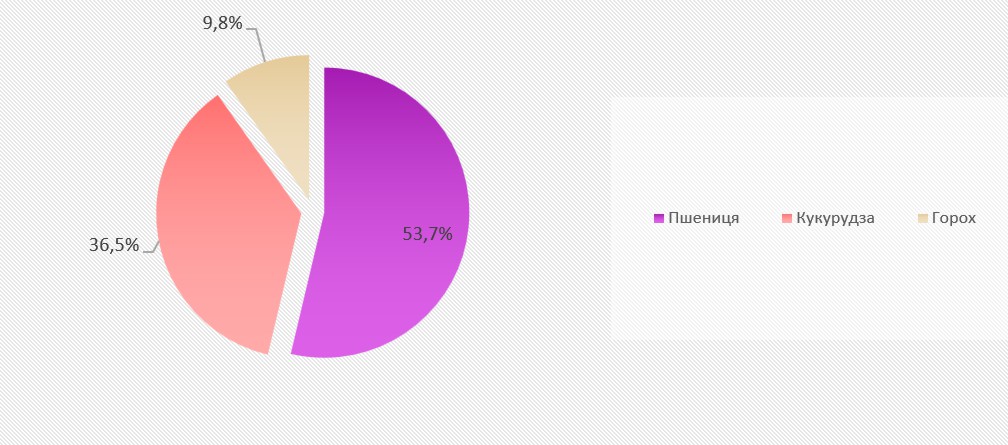
Джерело: оцінка Pro-Consulting
На українському ринку, традиційно, найбільшими покупцями є кінцеві споживачі, що готують вдома. Проте на ринку присутня і частка B2B, B2G.
Діаграма 3
Сегментація споживання круп в Україні, у грошовому вираженні, %
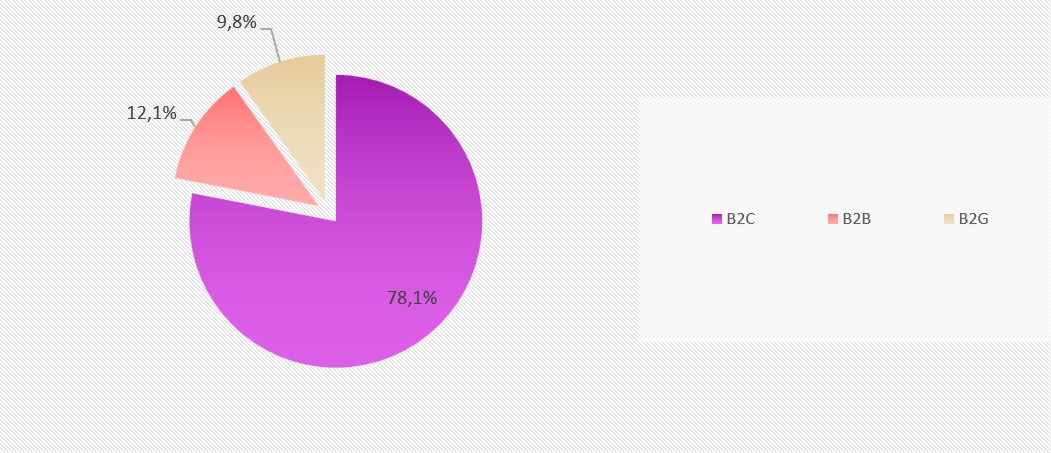
Джерело: оцінка Pro-Consulting
5. Висновки
На початку війни значно постраждали посівні площі ключових культур — вівса, гречки та рису. Це відкрило можливості для зростання популярності пшеничної, кукурудзяної та горохової круп. Попит змістився у бік дешевших вітчизняних продуктів через падіння доходів населення, зростання цін на імпорт і ускладнення логістики. Продажі дорогих круп — рисових сортів (басматі, жасмин), імпортного кус-кусу та булгуру — знизилися. Водночас залишався стабільним попит на пшеничну, ячмінну та інші базові крупи.
Через масову евакуацію й міграцію обсяг внутрішнього ринку суттєво скоротився: у 2022 році видиме споживання впало на 34,6%. Найбільше зниження відбулося в сегменті пшеничних круп (−48,1%) та інших традиційних видів, особливо в регіонах, які були основними споживачами. Уряд включив популярні крупи до переліку соціально значущих товарів, контролюючи торговельні націнки.
Ключові проблеми ринку: війна та логістичні обмеження, нестабільність сировинної бази, висока частка тіньового сегмента (близько 40%), низька купівельна спроможність населення. Передумови відновлення: завершення війни, модернізація виробництва, державна підтримка та розширення експортних каналів.
Повномасштабне вторгнення у 2022 році порушило логістичні ланцюги та обмежило доступ до сировини, що призвело до зниження виробництва. У 2023–2024 роках спад продовжився через гірші врожаї, подорожчання енергоносіїв і транспорту. У першому півріччі 2025 року ситуація частково покращилась завдяки відновленню логістики та ринковій корекції цін, що сприяло зростанню виручки та відновленню обсягів виробництва.
Ринок круп України є нетто-експортером: експорт у 5–10 разів перевищує імпорт. До війни експорт складав близько 80 тис. т, у 2022 році скоротився до 55 тис. т. Найбільш експортованим продуктом є горох (≈80% продукції), основні напрямки — Азія та Африка. Імпорт обмежений та має епізодичний характер (європейська полента, казахський горох).
Основне споживання круп припадає на B2C-сегмент, що пояснюється розвиненою культурою домашнього приготування та простотою у використанні. У B2B-сегменті каші також цінуються за легкість та універсальність: їх активно застосовують для швидких сніданків, а також у масовому харчуванні — зокрема в санаторіях та курортних закладах. B2G-сегмент у середньому демонструє найбільше споживання на одну особу, однак його частка в загальній структурі ринку менша, ніж у двох попередніх сегментів.
Станом на 2025 рік незадоволеного попиту не зафіксовано. Ринок насичений, має стабільну структуру, а зміни в споживанні повільні. Частка пшеничної, кукурудзяної та горохової круп становить менше 20% загального ринку круп’яної продукції. Основні можливості зростання — позиціонування цих круп як дешевшої заміни дорожчих категорій (зокрема гречки та рису).
Цей матеріал є частиною дослідження, проведеного фахівцями компанії Pro-Consulting. Для отримання детальнішої інформації відвідуйте офіційний веб-сайт компанії pro-consulting.ua.
Pro-Consulting - українська консалтингова компанія, лідер в сфері аналітики, маркетингових досліджень ринків, розробки стратегій, експортного та фінансового консалтингу; консультант в залученні грантів.
pro-consulting.ua
+38 (044) 233-34-32
[email protected]