1. Тенденції ринку
Український ринок коньячної продукції представлений декількома видами напоїв: «Коньяк України», бренді українського виробництва, французький коньяк та імпортне бренді з інших країн. Кожна з цих категорій регулюється окремими правовими нормами українського, європейського та міжнародного законодавства.
Українська коньячна промисловість переживає глибоку сировинну кризу через низку подій, що вдарили по виробництву та ланцюгах постачання. До 2010 року українське виноградарство поступово скорочувалося: площа виноградників зменшилася з 109,6 тис. га у 2000 році до 87 тис. га у 2010 році. Анексія Криму у 2014 році призвела значного зниження площі виноградників до 45,4 тис. га у 2015 році (зібрано 386,3 тис. тонн винограду). Згодом збройний конфлікт на сході країни, COVID-19 та повномасштабне вторгнення росії у 2022 році загострили кризу. З 2021 до 2022 року площа виноградників скоротилася майже на третину — з 34,7 тис. га до 29,3 тис. га, а врожайність склала до 92 ц/га. У 2022 році зібрано лише 258 тис. тонн винограду (проти 264,1 тис. тонн у 2021).
Найбільшим фактором впливу на український ринок досліджуваних видів продукції в 2021-2025 роках стало повномасштабне вторгнення, що кардинально вплинуло на всі економічні процеси в країні. Протягом 2022–2024 років українське виноградарство зазнало катастрофічних втрат. У 2022 році через окупацію південних областей втрачено 20 тис. тонн врожаю, а 125 із 266 виноградарських підприємств припинили роботу. У 2023 році загальні обсяги виробництва впали на 5% і становили майже 245 тис. т (проти 258 тис. т у 2022 році), а площа виноградників — на 9,3% до 26,3 тис. га. Найбільше скорочення спостерігалося в Одеській області (-13,4% площ), що знизило виробництво виноматеріалів на 15%. У 2024 році через засуху та аномальну спеку якість врожаю різко погіршилася, це загалом зменшило переробку винограду на 36,5% (до 31,9 тис. тонн).
Протягом трьох років українське виноградарство втратило понад 25% площ і 30% врожаю. За прогнозами, до 2030 року Україна зможе відновити до 80% довоєнних обсягів вирощування та переробки винограду за умови стабільних інвестицій та адаптації до кліматичних ризиків.
Наразі наслідки сировинної кризи в коньячній галузі призвели до значного скорочення внутрішнього ринку. Дефіцит сировини змушує виробників і продавців усе більше покладатися на імпорт — як на виробничі матеріали, так і на готові напої. Через це інвестиційна привабливість галузі різко знизилася: без чіткої державної підтримки та довгострокової стратегії виробники втрачають мотивацію до відновлення довоєнних виробничих потужностей.
За даними експертів, опублікованих на Epravda, воєнні умови суттєво вплинули на споживчі звички українців, що призвело до зростання попиту на алкоголь, зокрема на преміальні напої, серед яких коньяк та бренді. Підвищення рівня стресу, тривожність та невизначеність майбутнього спонукають багатьох шукати способи емоційного розвантаження, і алкоголь у цьому випадку виступає як засіб тимчасового зняття напруги. За результатами опитувань, проведених серед споживачів, близько 40–45% респондентів зазначили, що почали купувати алкоголь частіше під час воєнного періоду, а обсяг продажів преміальних напоїв, таких як коньяк і бренді, виріс приблизно на 15–20% порівняно з довоєнним періодом. Ці статистичні дані свідчать не лише про зростання кількості покупок, але й про зміну споживчих пріоритетів: в умовах кризи люди віддають перевагу продуктам, які асоціюються з високою якістю, статусом та надійністю.
Водночас зростання попиту на преміальні алкогольні напої сприяє розвитку ринку, стимулюючи виробників до розширення асортименту та впровадження інновацій у виробничі процеси. Для багатьох споживачів коньяк і бренді стали символом не лише традиційних смакових уподобань, а й маркером престижу та культурної спадщини, що набуває особливого значення в умовах невизначеності. Підвищення інтересу до таких напоїв також відображається у зростанні їх продажів у сегменті HoReCa, де споживачі готові платити більше за якість та ексклюзивність продукту.
Таким чином, економічна та соціальна напруга, викликана воєнними подіями, безпосередньо впливає на зміну споживчих звичок: українці, намагаючись зменшити внутрішню тривогу, активніше звертаються до преміальних алкогольних напоїв, що підтверджується як опитуваннями, так і даними продажів, які демонструють стабільне зростання у цьому сегменті ринку.
Один із найсерйозніших факторів негативного впливу на галузь є пошкодження або знищення виробничих об’єктів, технологічного обладнання, складів готової продукції та сировини внаслідок обстрілів. Це веде до зупинення виробничих процесів, втрати ліцензійної діяльності й зростання ризиків для персоналу. Наприклад, у Миколаївській області значних втрат зазнало приватне сільськогосподарське підприємство «Козирське», розташоване в прифронтовій Куцурубській громаді, яка внесена до переліку територій, що перебувають у зоні бойових дій. Об’єкти підприємства неодноразово піддавалися артилерійським та ракетним обстрілам, унаслідок чого було знищено 585 гектарів виноградників, які забезпечували сировину для винно-коньячного заводу «Ольвія». Ці площі не можуть бути використані без попереднього розмінування, розкорчовки та рекультивації, а сума збитків оцінюється у понад 300 млн грн. Сама група компаній «Ольвія» також зазнала значних руйнувань. У червні та вересні 2024 року обєкти заводу в селах Прибузьке та Парутине були знищені внаслідок атак дронами, що призвело до втрати обладнання, знищення продукції та припинення ліцензійної діяльності у сфері виробництва алкогольної продукції. Сума збитків — близько 200 млн грн.
Підняття цін на електроенергію для юридичних осіб та її відключення має вкрай негативний ефект на виробничий потенціал. Внаслідок перебоїв з постачанням електроенергії бізнес вимушений забезпечити власну електричну автономність під час відключення світла, що підвищить видатки (купівля, обслуговування та утримування генератора тощо). За час повномасштабного вторгнення ціна на електроенергію зросла більш ніж в 2,5 раза.
У 2021 році середня ціна на ринку «на добу наперед» (РДН) становила близько 1 500 грн/МВт·год. У листопаді 2023 року середньозважена ціна на РДН досягла 4 357,80 грн/МВт·год, що на 7,2% більше, ніж у жовтні того ж року.
З 1 червня 2024 року максимальні граничні тарифи для підприємств були встановлені на рівні:
• 5 600 грн/МВт·год у нічний час (00:00–07:00 та 11:00–17:00);
• 6 900 грн/МВт·год у ранкові та пізні вечірні години (07:00–11:00 та 23:00–24:00);
• 9 000 грн/МВт·год у вечірній пік (17:00–23:00).
Витрати на паливо (переважно дизель) є важливою логістичною складовою. Після повномасштабного вторгнення ціна на нафту на світовому ринку зросла майже на 50% за один місяць. Війна відповідно вплинула на ціни на паливо і в Україні. 1 січня 2025 року відбулось підвищення акцизів на дизельне паливо та бензин. Акциз на дизельне пальне зріс з 177,6 євро за тисячу літрів до 215,7 євро (+21%), а на бензин збільшився з 246,6 євро до 271,7 євро (+12%). В результаті такого підвищення роздрібні ціни на світлі нафтопродукти додатково зросли щонайменше на декілька відсотків.
Зростання імпорту дешевої продукції (загалом з Молдови та Грузії) бренді – стає суттєвим чинником, що унеможливлює здорову конкуренцію на ринку. За результатами аналізу ринку, у 2021 році виробнича ціна продукції «Коньяк України» та бренді становила 106,42 грн/л, тоді як середня ціна на імпортні напої була значно нижчою – 63,13 грн/л. Протягом наступних років, попри поступове зростання виробничих витрат до 118,93 грн/л у 2024 році, середня імпортна ціна лишається на нижчому рівні (81,29 грн/л). У 2025 році імпортна ціна становила 95,68 грн/л, інформація щодо середньої виробничої ціни продукції «Коньяк України» та бренді на момент написання аналітичної записки відсутня.
Ця розбіжність у вартості створює ситуацію, коли дешевша імпортна продукція отримує значну перевагу в очах споживачів, адже вона дозволяє зекономити кошти навіть за рахунок потенційно нижчої якості. Таке положення справ позбавляє можливості вітчизняним виробникам ефективно конкурувати, адже високі витрати на виробництво примушують їх встановлювати вищі ціни на свою продукцію. Водночас галузь перебуває в очікуванні запровадження санкцій проти іноземних брендів, які продовжують реалізовувати свою продукцію не лише в Україні, а й на ринку країни-агресора.
2. Виробництво
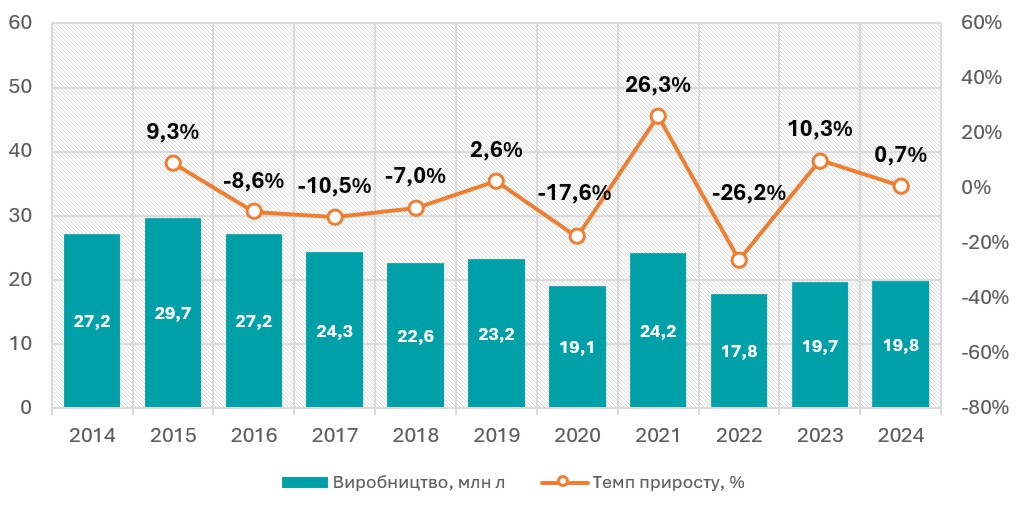
За період 2014–2024 рр. ринок коньяку та бренді в Україні характеризувався значною нестабільністю виробництва, що проявилося у різких коливаннях обсягів продукції. У 2015 році зафіксовано зростання виробництва на 9,3% до рівня 29,74 млн л, а у 2016–2018 роках спостерігався поступовий спад – на 8,6%, 10,5% та 7% відповідно. Найбільше падіння відбулося у 2020 році (на -17,6%) та ще більше посилилося у 2022 році (на -26,2%). До таких змін спричинили економічні кризи, пандемія COVID-19, що обмежила роботу сектору HORECA та знизила купівельну спроможність населення, а також повномасштабна війна, яка призвела до руйнування інфраструктури, міграції населення та енергетичних криз.
Також варто відзначити втрату виробничих потужностей великої кількості підприємств через анексію Криму, зокрема ключових виробників коньячних спиртів та виноградників технічних сортів винограду, які забезпечували до 40% сировини для галузі. Це призвело до скорочення обсягів виробництва коньяку на 50%, знищення запасів елітних спиртів 20-30-річної витримки та розриву технологічних ланцюжків, що відновити досі не вдалося.
Діаграма 1
Динаміка виробництва «Коньяку України» та бренді в Україні в 2014 - 2024 рр., у натуральному вираженні, млн л
Джерело: оцінка Pro-Consulting
3. Зовнішня торгівля
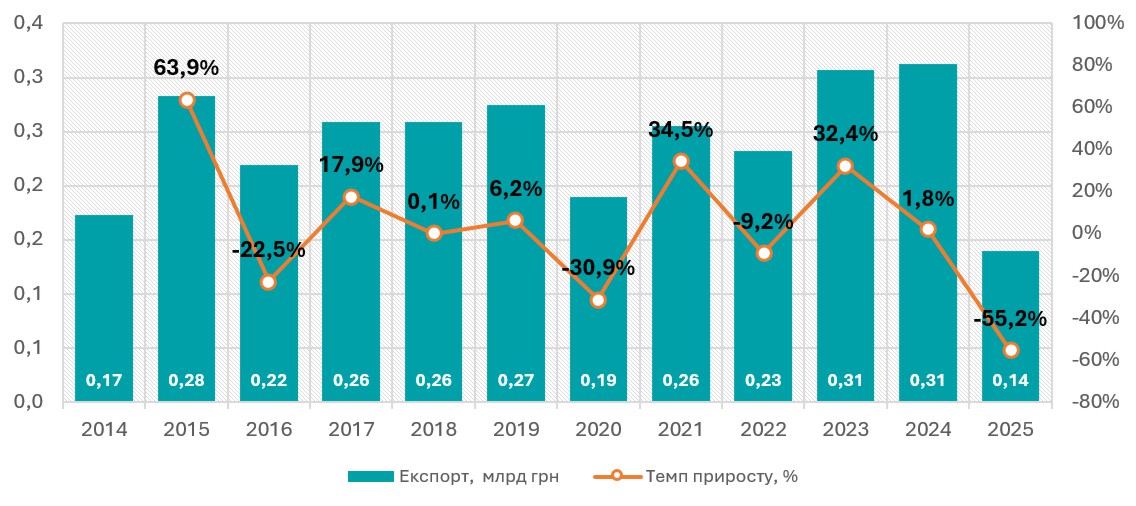
Експорт коньячної продукції в Україну протягом досліджуваного періоду демонструє значні коливання. У 2022 році експорт скоротився через повномасштабне вторгнення росії (-19,7%), але вже в 2023–2024 рр. почав відновлюватися.
Загальна вартість експорту зросла з 0,17 млрд грн (2014) до 0,31 млрд грн (2024). Вищий темп зростання вартості порівняно з обсягами (напр., +32,4% вартості при +26,2% обсягів у 2023 р.) вказує зміну курсу гривні.
У 2021 та 2022 роках основним напрямком експорту українських бренді була білорусь, на яку припадало 23% (1 місце) та 5% (3 місце) відповідно від загального обсягу експорту.
Протягом періоду дослідження частка Польщі зросла з 23,29% (2021) до 58,46% (2024) за обсягом та з 18,21% до 48,99% за вартістю. Це пояснюється географічною близькістю, спрощеною логістикою під час війни та можливими митними пільгами в рамках угод з ЄС.
У 2024 р. українські виробники почали експортувати до Узбекистану (1,48%) та зросла частка Литви (до 5,54% за вартістю), що вказує на диверсифікацію поставок.
Діаграма 2
Динаміка експорту бренді з України в 2014 - 2024 рр., у грошовому вираженні, млрд грн
Джерело: оцінка Pro-Consulting
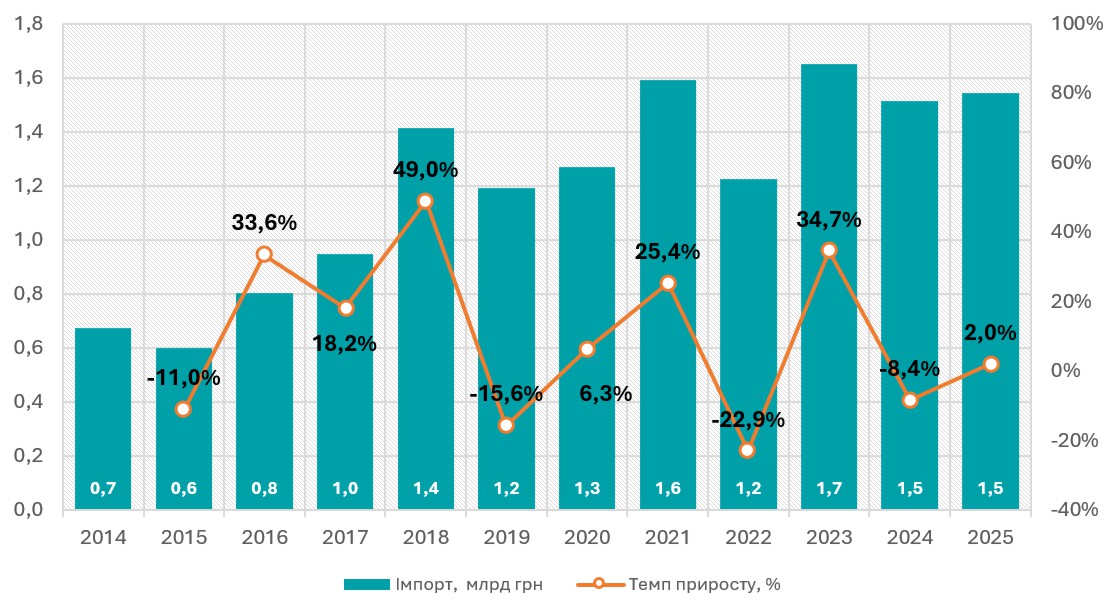
Діаграма 3
Динаміка імпорту коньяку та бренді в Україну в 2014 - 2024 рр., у грошовому вираженні, млрд грн
Джерело: оцінка Pro-Consulting
Окрім готової продукції (бренді та коньяку) в Україну імпортується коньячний спирт, зазвичай у тарі понад 2 л. Це витриманий коньячний спирт, отриманий шляхом перегонки виноградного вина з характерними смаковими характеристиками. Коньячний спирт здебільшого постачається виробникам, які не мають власної сировини для виробництва алкогольних напоїв або додатково закуповують для окремих видів продукції. Вартість коньячного спирту є нижчою за вартість готової продукції.
З 1 листопада 2022 року в Україні набула чинності заборона на імпорт продукції з маркуванням «Cognac»/«Коньяк», яка не походить із регіону Нова Аквітанія (Франція) та не відповідає технічним умовам виробництва коньяку, визначеним законодавством ЄС. До цієї дати така продукція з маркуванням «Коньяк» легально допускалася на ринок відповідно до міжнародного законодавства. Тому в таблицях категорія «Імпортне бренді» об’єднує всі напої, що не відповідають вимогам захищеного географічного зазначення «Коньяк» згідно з регламентами ЄС.
Попит на французький коньяк демонструє стабільність: попри загальне падіння імпорту алкоголю у 2024 році, його обсяги продовжують зростати, хоча й незначними темпами.
У 2021–2024 рр. Молдова значно збільшила частку в імпорті, у натуральному вираженні з 4,03% до 25,7%, за вартістю – з 3,09% до 15,13%. Паророзподіл часток - за рахунок втрати позицій Вірменії та Грузії через ускладнення логістики, що відкрило для Молдови можливості нарощування обсягів дешевшого імпортного продукту.
Також значне зростання імпортних поставок бренді та коньяку до України пов’язане з відсутністю національного регулювання, що обмежувало б недобросовісні торговельні практики, як це передбачено в Директиві (ЄС) 2019/633. У Європейському Союзі цей документ забороняє зловживання великого покупця (наприклад, мережі супермаркетів) щодо менш економічно потужного постачальника, що дозволяє ефективніше контролювати умови поставок, у тому числі імпортної продукції. В Україні відсутність подібного механізму сприяє масовому ввезенню дешевих напоїв, що створює нерівні умови для вітчизняних виробників.
4. Споживання
Зміна споживчих вподобань на ринку алкогольних напоїв в Україні у 2022–2024 роках зумовлена комплексом соціальних, економічних та безпекових факторів. До початку повномасштабного вторгнення Росії у 2022 році обіг алкогольних напоїв регулювався Законом України «Про державне регулювання виробництва і обігу спирту етилового, алкогольних напоїв та тютюнових виробів». Місцеві органи влади мали обмежене право впливу, здебільшого обмежуючи години нічного продажу.
З початком повномасштабної війни в лютому 2022 року, відповідно до Закону України «Про правовий режим воєнного стану» та постанови КМУ № 1457 від 29 грудня 2021 року, місцеві військові адміністрації отримали право самостійно регулювати продаж алкоголю. У більшості регіонів було впроваджено обмеження на продаж з 10:00 до 21:00, що значно знизило обсяги реалізації в розважальних закладах та спричинило закриття нічних клубів. У прифронтових областях, таких як Донецька та Херсонська, діє повна заборона на продаж алкогольних напоїв. У масштабах країни також запроваджено заборону продажу алкоголю особам у військовій формі, правоохоронцям та озброєним особам.
Згідно з дослідженням ВООЗ «Споживання алкоголю в Україні: поведінка та ставлення» (2024), алкоголь вживає 82% чоловіків і 74,6% жінок. Найпопулярнішим напоєм залишається пиво (53,6%), далі йдуть вино (53,4%) та міцні напої (51,2%).
Попри загальне зниження обсягів вживання, за даними дослідження ВООЗ наприкінці 2024 року, 21,8% респондентів повідомили про зменшення споживання алкоголю, 5,4% — про повну відмову. Водночас 6,8% почали вживати більше, а 2,6% — відновили споживання. Майже 50% поточних споживачів демонструють епізодичне надмірне вживання, з часткою чоловіків понад 60% і жінок понад 30%. 14,9% респондентів зазначили негативні наслідки для здоров’я та добробуту. 55,5 % теперішніх споживачів алкоголю за останній рік відвідували лікаря або іншого медичного працівника (49,5 % у 2023 році); у 19,9 % з них запитували про їхнє вживання алкоголю (18,3 % у 2023 році). З тих, кого запитували, 27,9 % отримали від лікаря пораду зменшити або припинити вживання алкоголю (27,4 % у 2023 році).
У 2024 році зафіксовано близько 50 тисяч випадків керування транспортом у стані алкогольного сп’яніння лише за перші чотири місяці, що на 4 тисячі більше, ніж у 2023 році. Це вказує на тривожну тенденцію до зростання зловживання алкоголем серед водіїв.
У період 2022–2024 років в Україні спостерігається загальна тенденція до скорочення споживання алкогольних напоїв серед населення, зумовлена обмежувальними заходами під час воєнного стану, зниженням купівельної спроможності та підвищеним рівнем суспільної тривожності. Водночас окремі категорії населення демонструють ризиковану модель поведінки, зокрема епізодичне надмірне вживання алкоголю, що супроводжується негативними соціальними наслідками, зокрема збільшенням кількості правопорушень.
У контексті аналізу пошукових запитів за квітень 2025 року в Україні, звертає на себе увагу зростання інтересу до форматів алкогольної продукції, що асоціюються з оптовими або більш економними покупками. Зокрема, запит «коньяк на разлив» продемонстрував короткострокове зростання на 50%, хоча його річна динаміка відзначається спадом. Подібна ситуація спостерігається і з запитом «коньяк 5 літрів», який має сталий негативний тренд як у короткостроковій, так і в річній перспективі.
Ці тенденції можуть свідчити про зростаючий попит на алкогольні напої у великих обємах, що часто асоціюються з оптовими закупівлями або більш доступними цінами. Такий формат особливо привабливий для закладів громадського харчування, організаторів масових заходів або споживачів, які прагнуть заощадити при регулярному споживанні.
В Україні останні законодавчі ініціативи спрямовані на захист географічного позначення, адже традиційно назва «коньяк» асоціюється з напоями, виготовленими у Франції. Планується, що використання цієї назви буде дозволене лише для продукції, яка відповідає встановленим міжнародним стандартам та виробляється у відповідному регіоні. Для українських виробників це означатиме перехід до використання терміну «бренді», що, судячи з позитивних тенденцій у пошукових запитах, уже частково сприймається споживачами.
Маркетингова стратегія вітчизняних виробників залишається слабкою. Перейменування «Коньяку України» на «український бренді» або іншу назву (з метою відповідності вимогам ЄС) вимагає значних інвестицій у ребрендинг, проте більшість компаній обмежуються мінімальними змінами у дизайні, що не створює додаткової цінності для споживачів. Молодіжна аудиторія (18–35 років) практично не цікавиться цією категорією напоїв: за даними опитувань, лише 12 % молоді регулярно вживають коньяк/бренді, віддаючи перевагу крафтовому пиву або коктейлям.
Регуляторний тиск загострює ситуацію. У 2024 році мінімальна ціна на коньяк та бренді зросла на 9,5 %, що призвело до зниження обсягів легальних продажів на 7–8 %. Паралельно зростає тіньовий ринок: нелегальна продукція займає до 20 % ринку та пропонує ціни на 30–40 % нижчі за офіційні, що підриває довіру до легальних брендів і знижує загальний рівень якості.
Інновації в галузі практично відсутні. Переважна більшість продукції — це класичні варіанти без експериментів із смаками, міцністю чи упаковкою.
5. Висновки
Українська коньячна галузь переживає спад, викликаний втратою ключових виробничих ресурсів і фундаментальних ринкових умов, які сформували її протягом десятиліть. Від початку 2014 року анексія Криму та окупація Херсонської і Запорізької областей призвели до руйнування понад трьох чвертей виноградників та майже половини потужностей із переробки сировини, що невідворотно позначилося на обсягах і якості продукції. Після початку повномасштабної війни у 2022 році українське виробництво коньячної продукції зазнало нових втрат – окупація нових територій, втрата сировинної бази, руйнація виробничих потужностей у Миколаївській та Херсонській областях. Хоча статистичні дані свідчать про формальне відновлення виробництва до рівня 19,81 млн літрів у 2024 році, за цим показником ховається глибока структурна вразливість: понад половину потрібного спирту галузь імпортує, а частка контрафактної продукції, яка незаконно використовує заборонену назву «коньяк», перевищує 20 % ринку і щорічно позбавляє держбюджет 160–400 млн грн надходжень.
Енергетичний фактор лише загострює кризу: зростання тарифів у 2,5 раза та регулярні перебої з електропостачанням у регіонах із високою концентрацією виробництв, насамперед в Одеській області, призводять до примусових простоїв і зниження випуску готової продукції на 10–15 % щороку навіть серед найбільших компаній. Паралельно девальвація гривні збільшує витрати на імпорт, змушуючи виробників шукати дешевші альтернативи, що не відповідають стандартам якості бренді. Цей дефіцит сировини та енергоресурсів спричиняє постійну загрозу економічній спроможності галузі залишатися рентабельною та конкурентоспроможною.
Додатковим тиском на виробників коньяків України є необхідність виконання регуляторних вимог щодо проведення переходу від назви «коньяк» до «бренді». Скрутний стан виробників через втрати потужностей та сировинної бази через війну, енергетичний, кадровий та фінансовий тиск на галузь, унеможливлюють виконання законодавчих вимог у встановлені терміни.
За оцінками експертів, без термінових заходів уже до кінця 2026 року поставки легітимної продукції скоротяться на 15–25 %, а нелегальний сегмент зросте ще 10–15 %, що знизить податкові надходження додатково на сотні мільйонів гривень. Втрата ринку офіційними українськими виробниками може призвести до негативного соціально-економічного ефекту, а саме скорочення робочих місць: до 1000 працівників щодня ризикують залишитися без роботи, держава втратить податкові надходження як від оплати праці, так і від акцизів та доходів компаній.
Прогноз на найближчі роки свідчить про подальше поглиблення проблем: обсяги виробництва можуть знизитися до 14–16 млн літрів (–20 %), частка імпортної сировини зросте до 60 %, а експорт у країни ЄС так і залишиться на рівні близько 3 %, переважно завдяки дрібним партіям малих регіональних виробників. Відсутність інвестицій у відновлення виноградників на деокупованих територіях тільки віддаляє перспективу повноцінного відродження галузі, адже для засадження, облаштування систем зрошення та закладки інфраструктури виробництва потрібно щонайменше 500 млн доларів і від 5 до 7 років агротехнічного циклу.
Без комплексної державної підтримки у вигляді зниження акцизів, цільових субсидій на оновлення матеріально-технічної бази, створення фондів кредитних гарантій для експортерів та програм антиконтрафактного контролю галузь бренді опиниться на межі повного зникнення. За відсутності таких надзвичайних заходів Україна ризикує не тільки втратити власний бренд справжнього бренді та коньяку, а й остаточно перетворитися на чистого імпортера дешевих сурогатів, втративши культурну і виробничу спадщину, яка десятиліттями слугувала символом національного виноробства.
Цей матеріал є частиною дослідження, проведеного фахівцями компанії Pro-Consulting. Для отримання детальнішої інформації відвідуйте офіційний веб-сайт компанії pro-consulting.ua.
Pro-Consulting - українська консалтингова компанія, лідер в сфері аналітики, маркетингових досліджень ринків, розробки стратегій, експортного та фінансового консалтингу; консультант в залученні грантів.
pro-consulting.ua
+38 (044) 233-34-32
[email protected]