Блокада морських портів, падіння цін на зерно, дефіцит оборотного капіталу та кліматичні ризики змушують український агробізнес переглядати інвестиційні стратегії на 2027 рік. Одні агрохолдинги скорочують посіви пшениці та переорієнтовуються на олійні культури, інші зберігають довгострокові виробничі плани. Водночас зростає значення інвестицій у зберігання, логістику, переробку, енергоавтономність і зрошення.
Український агросектор входить у 2027 рік в умовах однієї з найскладніших комбінацій фінансових та операційних ризиків за час повномасштабної війни.
Після посилення російських атак на порти Великої Одеси влітку 2026 року експортні можливості країни суттєво скоротилися. За оцінками Мінагрополітики, альтернативні маршрути через Дунай, залізницю та автомобільні переходи здатні забезпечити лише близько половини необхідного обсягу агроекспорту.
Тривале блокування морської логістики може призвести до накопичення близько 24 млн т нереалізованого зерна та втрати понад $5 млрд потенційної експортної виручки.
Фінансовий стан агровиробників також погіршується. За оцінкою міністра аграрної політики Тараса Висоцького, на початку 2026 року аграрії мали в середньому близько $250/га вільних коштів для фінансування виробництва, тоді як на 1 жовтня 2026 цей показник знизився до $100/га.
Таким чином, фінансові резерви агросектору скоротилися приблизно на 60% — із $5 млрд до $2 млрд. За підсумками 2026 року середня рентабельність рослинництва може наблизитися до нуля.
У таких умовах інвестиційна стратегія агропідприємств дедалі більше визначається не масштабами земельного банку, а здатністю зберігати ліквідність, контролювати собівартість та забезпечувати продаж вирощеної продукції.
1. Збереження ліквідності стає пріоритетом перед розширенням бізнесу
Головним завданням для значної частини аграріїв у 2027 році стане фінансування поточної діяльності та наступного виробничого циклу.
Блокування експорту створює ситуацію, коли підприємства мають продукцію на складах, але не можуть своєчасно перетворити її на грошові надходження. Водночас необхідно фінансувати оренду землі, оплату праці, пальне, насіння, добрива та засоби захисту рослин.
Особливо вразливими залишаються середні та невеликі господарства без власних елеваторів і достатніх фінансових резервів.
За оцінкою генерального директора Української аграрної конфедерації Павла Коваля, затримки з реалізацією зерна можуть змусити виробників скорочувати витрати на добрива, засоби захисту та технологічні операції, що створює ризики зниження врожайності у 2027 році.
Відповідно, інвестиційні бюджети агрокомпаній можуть зміщуватися від масштабного придбання техніки, землі та нових виробничих активів до підтримки оборотного капіталу.
Одним із джерел фінансування залишатимуться банківські кредити. У серпні 2026 року уряд розширив можливості кредитування агровиробників, зокрема передбачив доступ до позик до 90 млн грн на оборотні потреби та виділив 20,8 млрд грн портфельних гарантій за програмою «Доступні кредити 5–7–9%».
Інвестиційний тренд: перевагу отримуватимуть проєкти з коротшим строком окупності, прогнозованим грошовим потоком і мінімальним додатковим навантаженням на оборотний капітал.
2. Перегляд структури посівів: ставка на маржинальність та експортні можливості
Однією з найбільш помітних змін стає переоцінка економіки традиційних зернових культур.
За даними опитування Barva Invest, кожен третій-четвертий український аграрій планував скоротити площі під озимою пшеницею. У Сумській, Харківській та Чернігівській областях такі наміри висловлював кожен другий виробник.
Причина — поєднання низьких внутрішніх закупівельних цін, високої вартості логістики та ризику накопичення перехідних запасів.
Наприкінці вересня 2026 року ціна продовольчої пшениці на умовах CPT Одеса становила близько $175/т, тоді як собівартість її вирощування та доставки в окремих компаніях уже перевищувала цей рівень.
Проте стратегії великих агрохолдингів суттєво відрізняються.
Група «АГРОТРЕЙД» скорочує посіви озимої пшениці та ячменю під урожай 2027 року майже на третину. Компанія планувала засіяти близько 5850 га пшениці та 2400 га ячменю. Площі ріпаку також зменшили через нестачу вологи.
HarvEast скоротила площі озимої пшениці на 20%, до 1600 га, та ріпаку на 10%, до 940 га. Компанія розглядає сценарій тривалого обмеження морського експорту та переорієнтовується на олійні культури.
CEO HarvEast Дмитро Скорняков у коментарі Latifundist.com пояснював, що компанія готується навіть до сценарію, за якого експорт через Одесу не буде доступний протягом року. За таких умов соя, соняшник і ріпак виглядають привабливішими за зернові.
Водночас «ТАС Агро» обрала іншу модель. Під урожай 2027 року компанія збільшила заплановані площі пшениці на 23%, до 24 700 га, а ріпаку — на 13%, до 14 180 га. Генеральний директор «ТАС Агро» Олег Заплетнюк наголошує на важливості довгострокової сівозміни та небезпеці ситуативної зміни виробничої моделі під впливом поточних цін.
Схожої стратегії дотримується «Контінентал Фармерз Груп», яка планувала збільшити площі озимої пшениці приблизно на 41%, до 49,9 тис. га.
Ще один підхід демонструє «НІБУЛОН». Компанія зберігає близько 11 тис. га озимої пшениці, але змінює сортову структуру. На півдні понад 80% площ під цією культурою планується відвести під тверду пшеницю durum, яка має попит на ринках ЄС та Африки.
Отже, універсальної моделі для аграріїв немає. Інвестиційні рішення щодо посівів дедалі більше залежать від географії земельного банку, агрономічної технології, контрактів на збут та доступної логістики.
3. Інвестиції у переробку: перехід від сировини до продукції з доданою вартістю
Обмежені експортні можливості посилюють економічну аргументацію на користь розвитку агропереробки.
За умов дефіциту транспортних потужностей особливого значення набуває вартість продукції на одиницю перевезеного вантажу.
Це формує передумови для інвестицій у переробку олійних культур, виробництво харчових продуктів, кормів та інші напрями з більшою доданою вартістю.
У жовтні 2026 року уряд запровадив тимчасовий пріоритет для перевезення та експорту української соняшникової, соєвої й ріпакової олії залізницею та через порти.
За оцінкою генерального директора асоціації «Укроліяпром» Степана Капшука, експорт олії забезпечує вищу валютну виручку в розрахунку на тонну вантажу, ніж експорт необробленої сировини.
Проте навіть наявність власної переробки не усуває логістичних ризиків.
Наприклад, у липні–вересні 2026 року Kernel реалізував 165 тис. т рослинної олії — на 48% менше, ніж за аналогічний період попереднього року. Основною причиною стали перебої з морськими відвантаженнями.
Тому інвестиції в нові переробні підприємства у 2027 році потребуватимуть не лише розрахунку виробничої маржі, а й перевірки доступності сировини, ринків збуту, енергетичних витрат і логістики готової продукції.
Інвестиційний тренд: перспективними можуть бути не лише нові заводи, а й модернізація чинних потужностей, збільшення глибини переробки, виробництво нішевої продукції та інтеграція переробки з власною сировинною базою.
Інвестиційна можливість у сфері інноваційної агропереробки від InVenture M&A Advisors
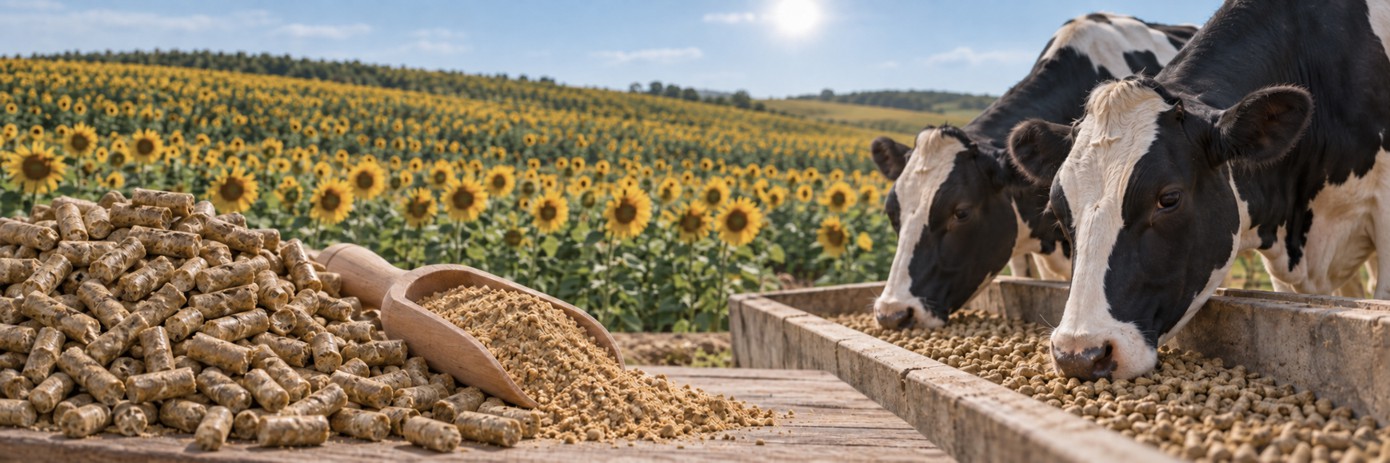
InVenture M&A Advisors розглядає сегмент глибокої переробки аграрної сировини як перспективний напрям для стратегічних інвестицій та угод M&A в Україні.
Зокрема, компанія представляє інтереси власників діючого українського підприємства з виробництва високопротеїнових кормових інгредієнтів на основі соняшникової сировини, щодо якого розглядається можливість залучення стратегічного інвестора.
Підприємство має сформовану виробничу інфраструктуру, сучасне технологічне обладнання, налагоджені комерційні зв'язки та досвід реалізації продукції на внутрішньому й зовнішніх ринках.
Інвестиційна можливість може становити інтерес для міжнародних виробників кормів та кормових інгредієнтів, агропромислових груп, компаній олійноекстракційної галузі та інвесторів, які розглядають придбання діючих виробничих активів в Україні.
>>> Для отримання інформації зв’яжіться з нами: +38 67 713 65 71
4. Елеватори, зерносховища та альтернативна логістика набувають стратегічного значення
Проблеми з експортом перетворюють доступ до інфраструктури з операційної переваги на один із ключових факторів конкурентоспроможності агробізнесу.
За оцінкою UkrAgroConsult від 28 жовтня 2026 року, якщо щомісячний експорт агропродукції залишатиметься на рівні 2–3 млн т, дефіцит складських потужностей на початку 2027 року може становити 5–8 млн т.
Станом на 1 жовтня запаси зернових та олійних в Україні оцінювалися у 42–43 млн т, що приблизно на 23% більше, ніж роком раніше.
Для аграріїв власний елеватор або доступ до гарантованих потужностей зберігання дозволяє уникати вимушеного продажу зерна одразу після збирання за невигідними цінами.
Проте зберігання також потребує фінансування. Підприємство несе витрати на сушіння, електроенергію, утримання запасів і обслуговування кредитів.
Тому інвестиційна доцільність будівництва нового елеватора залежатиме від його розташування, собівартості послуг, оборотності зерна та наявності альтернативних каналів реалізації.
Паралельно зростає значення транскордонної логістики.
Прикладом є Grain Alliance, яка продовжує розвивати зерновий термінал у Словаччині. Після розширення його місткість становить близько 40 тис. т.
Водночас альтернативні експортні маршрути залишаються дорожчими за традиційну морську логістику, що обмежує їхню ефективність для масових зернових культур.
Інвестиційний тренд: локальні елеватори, зерносушильні комплекси, залізнична інфраструктура, прикордонні перевантажувальні потужності та логістичні активи з доступом до кількох транспортних маршрутів.
Інвестиційні можливості у сфері елеваторного господарства від InVenture M&A Advisors
- Продаж елеватору 35 000 тонн з олійно-пресовим заводом 280 тонн/добу в Полтавській області
- Продаж лінійного зернового елеватора 30 000 тонн у Вінницькій області
- Проект будівництва складсько-перевантажувального комплексу 15 000 м2 біля порту Південний
5. Енергоавтономність і скорочення виробничих витрат
Підвищення вартості енергоносіїв та ризики перебоїв з електропостачанням стимулюють агрокомпанії інвестувати в енергетичну незалежність.
Особливо актуальними такі рішення залишаються для елеваторів, зерносушарок, переробних підприємств і тваринницьких комплексів.
Серед перспективних напрямів — сонячні електростанції, системи накопичення енергії, альтернативне паливо для зерносушарок, біогазові установки та резервна генерація.
Наприклад, Grain Alliance у 2026/27 маркетинговому сезоні планує довести частку елеваторних потужностей, що працюють на альтернативному паливі, до 100%. Віцепрезидент і комерційний директор компанії Таір Мусаєв повідомляв, що раніше цей показник перевищував 80%. Компанія встановлює додаткові теплогенератори, залишаючи природний газ резервним джерелом.
Інші агрохолдинги також реалізують проєкти автономного енергозабезпечення. Зокрема, на окремих елеваторах «Агропросперіс» уже використовуються сонячні електростанції, системи накопичення енергії та генератори.
Для таких інвестицій ключовим показником стає не лише строк окупності, а й здатність забезпечувати безперервну роботу виробничих об'єктів під час енергетичних обмежень.
6. Зрошення, точне землеробство та ресурсозберігальні технології
Кліматичні ризики поступово стають не менш важливими за ринкові.
Посухи, нерівномірні опади та зміни температурного режиму змушують аграріїв переглядати технології вирощування і структуру капіталовкладень.
Значні відмінності у врожайності кукурудзи спостерігаються вже навіть між сусідніми господарствами. На окремих полях урожайність становила близько 5,5 т/га, тоді як за кілька десятків кілометрів перевищувала 10 т/га.
Це підвищує інтерес до точного землеробства, диференційованого внесення добрив, систем моніторингу ґрунтової вологи та технологій, які зменшують кількість проходів техніки полем.
Наприклад, «АГРОТРЕЙД» у 2026 році застосувала технологію strip-till приблизно на 70% площ озимого ріпаку. Такий підхід дозволяє зменшувати обсяг механічного обробітку ґрунту, витрати пального та втрати вологи.
Окремий довгостроковий напрям — відновлення й розвиток зрошення.
A.G.R. Group працює над відновленням систем поливу на Миколаївщині. За планами компанії, площі зрошення у 2026 році мали зрости до 6 тис. га, а подальше відновлення інфраструктури передбачалося продовжити у 2027 році.
За оцінками учасників ринку, створення нової системи зрошення зазвичай потребує близько $3–3,6 тис. на гектар, а складні інфраструктурні проєкти можуть коштувати до $6 тис./га.
Водночас такі інвестиції мають довгостроковий характер і потребують оцінки доступності води, вартості енергії, строків окупності та безпекових ризиків.
Інвестиційна можливість у сфері зрошення від InVenture M&A Advisors
7. M&A та земельні активи: від нарощування гектарів до оптимізації земельного банку
У 2027 році на ринку аграрних активів може посилитися тенденція до вибіркових придбань і продажів підприємств.
Зниження рентабельності, потреба у фінансуванні та географічні ризики стимулюють частину власників переглядати структуру земельного банку.
Показовим прикладом є американська група «Агропросперіс», яка протягом останніх років поступово скорочує присутність в окремих аграрних кластерах.
Сукупна площа господарств, які група продала або готує до продажу з 2023 року, становить близько 35 тис. га.
Серед угод — продаж «Латагроінвесту» із земельним банком 6050 га у Вінницькій та Черкаській областях, а також зміна контролю над підприємством «Оратівлатінвест», яке обробляє близько 3200 га.
Керівник аграрних проєктів Fortior / LandMan Володимир Нагорний припускає, що причинами таких рішень можуть бути віддаленість земельних масивів, недостатня консолідація ділянок, висока орендна плата та воєнні ризики.
Водночас продаж окремих господарств не обов'язково означає вихід інвестора з українського ринку. Він може бути частиною стратегії оптимізації активів і концентрації ресурсів у більш ефективних виробничих кластерах.
Для покупців агробізнесу це створює можливості консолідації земель поблизу власних господарств, придбання суміжної інфраструктури та збільшення операційної ефективності.
Інвестиційний тренд: замість придбання максимальної кількості гектарів інвестори дедалі більше оцінюватимуть якість земельного банку, строки договорів оренди, географічну концентрацію, логістику, виробничу інфраструктуру та фактичну EBITDA підприємства.
Читайте окремий матеріал InVenture про інвестиції в агросектор України у 2025–2026 роках: угоди M&A в агросекторі (рослинництво), тренди та перспективи розвитку земельного банку агрокомпаній в Україні
Інвестиційні можливості у сфері розширення земельного банку від InVenture M&A Advisors
- Продаж агрокомпанії із земельним банком 450 га на Тернопільщині
- Продаж рослинницької агрокомпанії із земельним банком 2100 га у Вінницькій області
- Продаж агропідприємства з земельним банком 1500 га на Одещині
- Продаж агропідприємства з земельним банком 6700 га в Чернігівській області
8. Диверсифікація бізнес-моделі та сценарне інвестиційне планування
Невизначеність щодо роботи морських портів, світових цін на агропродукцію та тривалості війни ускладнює довгострокове фінансове планування.
У таких умовах агрокомпанії дедалі більше потребують кількох сценаріїв розвитку бізнесу замість єдиного виробничого бюджету.
Для 2027 року доцільно розглядати три базові сценарії.
Оптимістичний сценарій — відновлення стабільного морського експорту. Зменшення логістичних витрат і прискорення реалізації запасів створюють передумови для відновлення рентабельності та поступового повернення до інвестицій у розвиток.
Базовий сценарій — обмежене функціонування морських портів. Аграрії зберігають консервативні інвестиційні бюджети, оптимізують структуру посівів, розширюють альтернативну логістику та концентруються на проєктах із швидшою окупністю.
Песимістичний сценарій — тривале блокування експорту. Накопичення запасів, зниження внутрішніх цін і дефіцит оборотного капіталу можуть змусити частину виробників скорочувати площі, відкладати капітальні інвестиції та продавати непрофільні активи.
У кожному сценарії особливого значення набувають фінансова дисципліна, стрес-тестування грошових потоків і диверсифікація каналів збуту.
Які інвестиції будуть пріоритетними для агробізнесу у 2027 році?
Аналіз ринкових тенденцій та стратегій українських агрокомпаній дозволяє виділити кілька напрямів, які можуть визначати структуру капіталовкладень у 2027 році.
| Інвестиційний напрям | Основна мета |
|---|---|
| Оборотний капітал | Фінансування посівної та збереження ліквідності |
| Оптимізація сівозміни | Підвищення маржинальності виробництва |
| Агропереробка | Створення доданої вартості та диверсифікація збуту |
| Елеватори та зберігання | Зменшення залежності від сезонних цін і логістичних обмежень |
| Альтернативна логістика | Забезпечення доступу до експортних ринків |
| Енергетичні проєкти | Зниження витрат і забезпечення автономності |
| Зрошення та агротехнології | Стабілізація врожайності та оптимізація ресурсів |
| M&A та консолідація активів | Підвищення операційної ефективності земельного банку |
Водночас потенціал кожного напряму суттєво відрізняється залежно від регіону, масштабів господарства, фінансової моделі та доступності експортної інфраструктури.
Висновки: у 2027 році аграрії інвестуватимуть насамперед в ефективність та стійкість бізнесу
Український агробізнес поступово переходить від моделі зростання через збільшення земельного банку та валового виробництва до більш вибіркової інвестиційної стратегії.
В умовах невизначеності ключовим показником стає не максимальна врожайність чи кількість оброблюваних гектарів, а здатність підприємства генерувати позитивний грошовий потік, обслуговувати фінансові зобов'язання та зберігати конкурентоспроможність за різних сценаріїв розвитку ринку.
У 2027 році найбільш стійкими можуть виявитися агрокомпанії, які мають доступ до альтернативної логістики, достатні потужності зберігання, диверсифіковану структуру виробництва та фінансові резерви.
Для інвесторів і покупців аграрних активів цей період може створити можливості придбання підприємств, земельних банків і виробничої інфраструктури на тлі переоцінки ризиків та оптимізації активів чинними власниками.
Проте реалізація таких можливостей вимагатиме ретельнішого фінансового, юридичного й операційного аналізу.
Головна зміна інвестиційної логіки українського агросектору у 2027 році — перехід від масштабування заради масштабування до інвестицій у ліквідність, ефективність, технологічну незалежність та контроль ризиків.